月収60万の手取り額|税金内訳・生活レベルと職種例【2026年最新】
最終更新日:


額面月収60万円の手取り額は約45万円です。毎月約15万円が税金や社会保険料として天引きされます。
現年収から月収60万円へのアップを目指す場合は、手取り45万円でどのような生活ができるのか、家賃や貯金の目安を世帯別にシミュレーションしておくことも大切です。
本記事では、ギークリーの自社データをもとに、IT業界で月収60万円を実現可能な職種やキャリアパスもあわせて解説します。
【この記事はこんな人におすすめ】
・月収60万円の正確な手取り額と税金の内訳を知りたい人
・手取り45万円のリアルな生活レベル(家賃や貯金)をイメージしたい人
・これまでの経験を活かして、安定して稼げる職種へキャリアアップしたい人

この記事のまとめ
- 月収60万円の手取りは約45万円。税金・社会保険料で約15万円が引かれる
- 日本全体の平均月収を上回り、給与所得者の上位約2割にあたる水準
- IT業界なら社内SEやPMなどで月収60万円到達が狙える
目次

4月時点
 8484
※2026年4月時点
月収60万円の手取りは約45万円|内訳と額面年収を解説
月収60万円の手取りは、額面から各種税金や社会保険料が差し引かれ、おおよそ45万円になります。
差し引かれる金額は年齢や扶養家族の有無によって変わるため、実際の支給額には多少の幅が生じます。毎月自由に使える金額の見通しを立てるためにも、まずは手取りの目安を押さえておきましょう。
月収60万円から引かれる税金・社会保険料の内訳一覧
月収60万円から差し引かれる金額は、合計で月約14.6万円です。項目ごとの内訳は以下のとおりです。
| 項目 | 月額の目安 |
| 額面月収 | 600,000円 |
| 健康保険料 | 約29,000円 |
| 子ども・子育て支援金 | 約700円 |
| 厚生年金保険料 | 約54,000円 |
| 雇用保険料 | 約3,000円 |
| 社会保険料 計 | 約87,000円 |
| 所得税 | 約26,000円 |
| 住民税 | 約33,000円 |
| 控除額 合計 | 約146,000円 |
| 手取り額 | 約454,000円 |
※東京都在住・協会けんぽ加入・40歳未満・扶養なし・賞与なしの場合の概算
天引き額のうち約6割を社会保険料が占めており、税金よりも負担が大きい点が特徴です。
年収に換算すると額面720万円・手取り約545万円
月収60万円をボーナスなしで12か月受け取ると、年収は単純計算で720万円です。年間の手取りは約545万円が目安となります。
この720万円はすべて給与所得として扱われ、税金・社会保険料の計算対象になります。会社員は個人事業主のように経費を差し引けない代わりに、給与所得控除という一律の控除が適用される仕組みです。
2026年は12月の年末調整で所得税が戻る可能性がある
毎月の給与から源泉徴収される所得税は、あくまで概算の金額です。年末調整によって1年間の正確な税額が再計算され、納めすぎた分があれば還付されます。
生命保険料控除や住宅ローン控除などが適用される場合、12月や翌年1月の給与で手取りが一時的に増えることもあります。年間の手取りを把握するうえで、年末調整の仕組みも押さえておくとよいでしょう。
今のスキルで狙える適正年収を知りたい方は、無料の年収診断がおすすめです。
【あわせて読みたい】額面と手取りの計算方法について詳しくはこちら⇓
\ レガシーな環境に悩んだら? /
年齢・扶養・ボーナスで変わる月収60万円の手取り
同じ月収60万円でも、手元に残る金額は個人の状況によって差が生じます。
特に影響が大きいのは、年齢・扶養家族・ボーナスの3つです。それぞれのケースで手取りがどう変わるのかを確認しましょう。
40歳以上は介護保険料で手取りが約3,000円減る
40歳になると、健康保険料に介護保険料が上乗せされます。月収60万円の場合、介護保険料は月約4,700円です。
ただし、社会保険料が増えるとその分だけ所得税・住民税の負担が軽くなるため、手取りの減少幅は月約3,000円にとどまります。
| 項目 | 40歳未満の目安 | 40歳以上の目安 |
| 額面月収 | 600,000円 | 600,000円 |
| 社会保険料計 | 約87,000円 | 約92,000円 |
| 所得税・住民税計 | 約59,000円 | 約58,000円 |
| 手取り額 | 約454,000円 | 約451,000円 |
※東京都在住・協会けんぽ加入・扶養なし・賞与なしの場合の概算
配偶者を扶養に入れると手取りは増える
配偶者の給与収入が年123万円以下であれば、配偶者控除(所得税38万円・住民税33万円)を受けられます。
月収60万円の場合、所得税が月約6,500円、住民税が月約2,800円減り、手取りは月約9,000円増える計算です。なお、住民税の軽減は翌年6月以降の給与から反映されます。
子どもを扶養する場合は、16歳以上であれば扶養控除の対象です。16歳未満の子どもには扶養控除がない代わりに、児童手当が支給されます。
ボーナスがある場合の年間手取り(賞与2か月・4か月)
月収60万円に加えてボーナスが支給される場合、年間の手取りは次のように変わります。
| 賞与 | 額面年収 | 年間手取りの目安 |
| なし | 720万円 | 約545万円 |
| 2か月分(120万円) | 840万円 | 約618万円 |
| 4か月分(240万円) | 960万円 | 約689万円 |
※東京都在住・協会けんぽ加入・40歳未満・扶養なしの場合の概算
ボーナスにも社会保険料と所得税がかかるため、額面の増加分がそのまま手取りになるわけではありません。転職の際には、毎月安定した金額を受け取りたいのか、賞与でまとまった資金を得たいのか、希望に合った給与体系であるかを確認しましょう。
今のスキルに見合った年収が気になる方は、年収診断で現在地を確かめてみるのもおすすめです。
\ 今のITスキルに合う適正年収は? /
給与明細の手取りが試算と合わない3つの理由
事前に計算した手取り額と、実際の振込額に誤差が生じることがあります。主な理由は次の3つです。
・前年の所得に基づいて住民税が計算されているため
・企業独自の財形貯蓄や組合費などが天引きされているため
・残業代や交通費の支給額が毎月変動するため
試算どおりにならない場合、これらが要因となっているケースが大半です。正確な金額は、毎月の給与明細で確認しましょう。
\ レガシーな環境に悩んだら? /
月収60万円の税金と社会保険料の仕組み
手取りを正しく把握するには、給与から引かれる項目の仕組みを知ることが近道です。
社会保険料・所得税・住民税がそれぞれどのように決まるのかを理解しておくと、将来的な手取りの変化も予測しやすくなります。
社会保険料は月約8.7万円で、天引き額の約6割を占める
月収60万円から引かれる社会保険料は、健康保険・厚生年金・雇用保険などを合わせて月約8.7万円が目安です。
健康保険料と厚生年金保険料は、月収をもとに決まる「標準報酬月額」に保険料率をかけて計算されます。保険料は会社と従業員が半分ずつ負担しており、給与から天引きされるのは本人負担分のみです。
年間では約104万円にのぼり、天引き額全体の約6割を占めます。
所得税は累進課税で、月収60万円の税率は20%
月収60万円にかかる所得税は、源泉徴収として毎月約2.6万円が差し引かれます。
所得税は所得が増えるほど税率が上がる累進課税制度で、年収720万円の場合、課税所得に対して最高20%の税率が適用される水準です。
ただし、課税所得の全額に20%がかかるわけではありません。195万円以下の部分は5%、330万円までの部分は10%というように、段階的に計算されます。
一例として、2026年時点の所得税率は以下のとおりです。
| 課税所得 | 税率 |
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
| 1,800万円超〜4,000万円以下 | 40% |
| 4,000万円超 | 45% |
(参考:国税庁「No.2260 所得税の税率」)
住民税は一律10%で、前年の所得にかかる
月収60万円から引かれる住民税は、毎月約3.3万円が目安です。
住民税は課税所得に対して一律10%が課され、前年1月から12月までの所得をもとに計算されます。翌年6月から給与天引きが始まるため、前年の収入が低かった場合は、現在の手取りが一時的に多くなることもあります。
昇給した翌年は住民税の負担が重くなる点も、覚えておきたい特徴です。
\ レガシーな環境に悩んだら? /
月収60万円の平均月収と割合で見る位置づけ
月収60万円を得ている層が、社会全体でどのあたりに位置するのかを客観的なデータで確認しておきましょう。
平均との差や到達している人の割合を知ると、この水準を目指すうえでの目安になります。
平均月収(約40万円)より約20万円高い水準
国税庁によると、給与所得者全体の平均年収は478万円で、月額に換算すると約40万円です。月収60万円は、この平均を約20万円上回る水準にあたります。
| 年齢階層 | 全体 | 男性 | 女性 |
| 20〜24歳 | 23万円 | 25万円 | 22万円 |
| 25〜29歳 | 34万円 | 37万円 | 31万円 |
| 30〜34歳 | 37万円 | 43万円 | 30万円 |
| 35〜39歳 | 40万円 | 48万円 | 29万円 |
| 40〜44歳 | 43万円 | 53万円 | 30万円 |
| 45〜49歳 | 45万円 | 55万円 | 31万円 |
| 50〜54歳 | 47万円 | 59万円 | 30万円 |
| 55〜59歳 | 48万円 | 61万円 | 30万円 |
(参考:国税庁「令和6年分 民間給与実態統計調査」をもとに月額換算)
男性で平均月収が60万円を上回るのは、賃金のピークを迎える55〜59歳のみです。
女性の平均月収は全年代で20万〜30万円台で推移しており、月収60万円はその2倍前後の水準にあたります。
年代や性別を問わず、月収60万円が平均より高い金額であることがわかります。
給与所得者のうち月収60万円以上は上位2割以内
月収60万円(年収720万円)が含まれる「年収700万〜800万円」の層は、給与所得者全体の約5.3%です。
これより下の層を合わせると全体の約8割にのぼり、月収60万円は上位2割以内に位置する高所得者層といえます。男女別では男性が約7.6%、女性が約2.2%と差が大きく、専門スキルやマネジメント経験が評価されて到達するケースが多い水準です。
さらに上の収入を目指すには、専門性の高い職種や需要の大きい領域を選ぶことが近道といえるでしょう。
(参考:国税庁「令和6年分 民間給与実態統計調査」給与階級別分布)
\ レガシーな環境に悩んだら? /
手取り45万円の生活レベル|東京でのシミュレーション
手取りで約45万円あれば、多くの場面でゆとりのある選択ができます。
ただし、暮らしぶりは家族構成によって大きく変わるものです。ここでは東京で暮らす場合を想定し、一人暮らし・夫婦2人・夫婦と子ども1人の3つのケースで毎月の余力をシミュレーションします。
一人暮らしなら毎月10万円以上の貯蓄が可能
一人暮らしであれば、手取り45万円のうち生活費を差し引いても、毎月10万円以上を貯蓄に回せます。
例えば家賃12万円、食費6万円、水道光熱費・通信費2万円、日用品・交際費・趣味などに10万円を充てた場合、支出は月30万円程度です。
毎月15万円前後が手元に残る計算になり、資産形成や自己投資にも十分な金額を確保できます。
夫婦2人暮らしは共働きかどうかで余裕が変わる
夫婦2人暮らしの場合、家賃16万円、食費9万円、水道光熱費・通信費3万円、その他の生活費12万円とすると、支出は月40万円前後になります。
片働きであれば毎月の余力は5万円程度にとどまりますが、配偶者を扶養に入れることで手取りはわずかに増えます。
共働きであれば世帯収入が大きく増えるため、住まいの質を高める、将来に向けた資産形成を加速させるといった選択も可能です。子育て費用がかからない時期に、住宅購入資金や老後資金を準備しておくとよいでしょう。
夫婦と子ども1人なら教育費の積み立てが課題になる
夫婦と子ども1人の世帯では、広めの住まいや保育料・習い事の費用が加わり、支出は月42万円前後に膨らみます。
片働きの場合、毎月の余力は数万円程度です。進学時にはまとまった教育費が必要になるため、子どもが小さいうちから計画的に積み立てを続けることが課題になります。
児童手当を教育資金として取り分けておくのも、有効な方法の一つです。
家賃・住宅購入・貯蓄の目安
手取り45万円の場合、生活設計の目安は以下のとおりです。
| 項目 | 目安 | 考え方 |
| 家賃 | 月11万〜13.5万円 | 手取りの25〜30% |
| 住宅ローン返済 | 月11万円前後 | 年間手取りの25%程度 |
| 貯蓄 | 月9万円前後 | 手取りの2割 |
あくまで一般的な目安のため、家族構成やライフプランに合わせて調整することが大切です。
なお、月収60万円を得ていても生活に余裕を感じられないケースは珍しくありません。収入の増加に合わせて生活水準を一気に引き上げてしまい、家賃や交際費で支出が膨らむことが主な原因です。
安定した資産形成につなげるには、収入が上がっても生活費を意図的にコントロールする意識が欠かせません。
\ 今のITスキルに合う適正年収は? /
月収が上がると手取りはいくら増える?月収別の早見表
自分の月収だと手取りがいくらになるのか、また目標とする手取りに届くにはどのくらいの額面が必要なのかを、早見表で確認しておきましょう。
収入が上がるほど税や社会保険料の負担割合が増えるため、手取り比率は少しずつ下がっていきます。
月収30万〜100万円の手取り早見表
額面月収ごとの、おおよその手取りと手取り比率は以下のとおりです。
| 額面月収 | 手取り(月額) | 手取り比率 |
| 30万円 | 約23.9万円 | 約80% |
| 40万円 | 約31.3万円 | 約78% |
| 50万円 | 約38.5万円 | 約77% |
| 60万円 | 約45.4万円 | 約76% |
| 70万円 | 約51.8万円 | 約74% |
| 80万円 | 約58.3万円 | 約73% |
| 90万円 | 約64.9万円 | 約72% |
| 100万円 | 約71.2万円 | 約71% |
※一般的な計算式による概算(賞与なし・東京都在住・40歳未満・扶養なしの場合)
手取り45万円に必要な額面は約60万円
希望する手取りから、必要な額面月収を逆算した早見表が以下になります。昇給交渉や転職時の目標設定にも役立ちます。
| 希望手取り(月額) | 必要な額面月収 | 必要年収の目安 |
| 30万円 | 約38万円 | 約456万円 |
| 35万円 | 約45万円 | 約540万円 |
| 40万円 | 約52万円 | 約624万円 |
| 45万円 | 約60万円 | 約720万円 |
| 50万円 | 約67万円 | 約804万円 |
| 60万円 | 約83万円 | 約996万円 |
※一般的な計算式による概算(賞与なし・東京都在住・40歳未満・扶養なしの場合)
手取りで45万円を得るには、額面で月60万円前後が必要になる計算です。目標額から逆算すると、キャリアプランも立てやすくなるでしょう。
額面が10万円上がっても手取りは約7万円しか増えない
早見表を見ると、額面が10万円上がっても、手取りの増加は約7万円にとどまることがわかります。例えば月収50万円から60万円に昇給した場合、手取りは約38.5万円から約45.4万円へと約6.9万円の増加です。
月収が上がるほど手取り比率が緩やかに下がるのは、社会保険料と税負担の割合が段階的に増えていくためです。
昇給や転職で年収アップを目指す際は、額面だけでなく手取りベースで比較する視点も持っておくと安心です。
\ レガシーな環境に悩んだら? /
月収60万円を目指せるIT職種例【2026年最新データ】
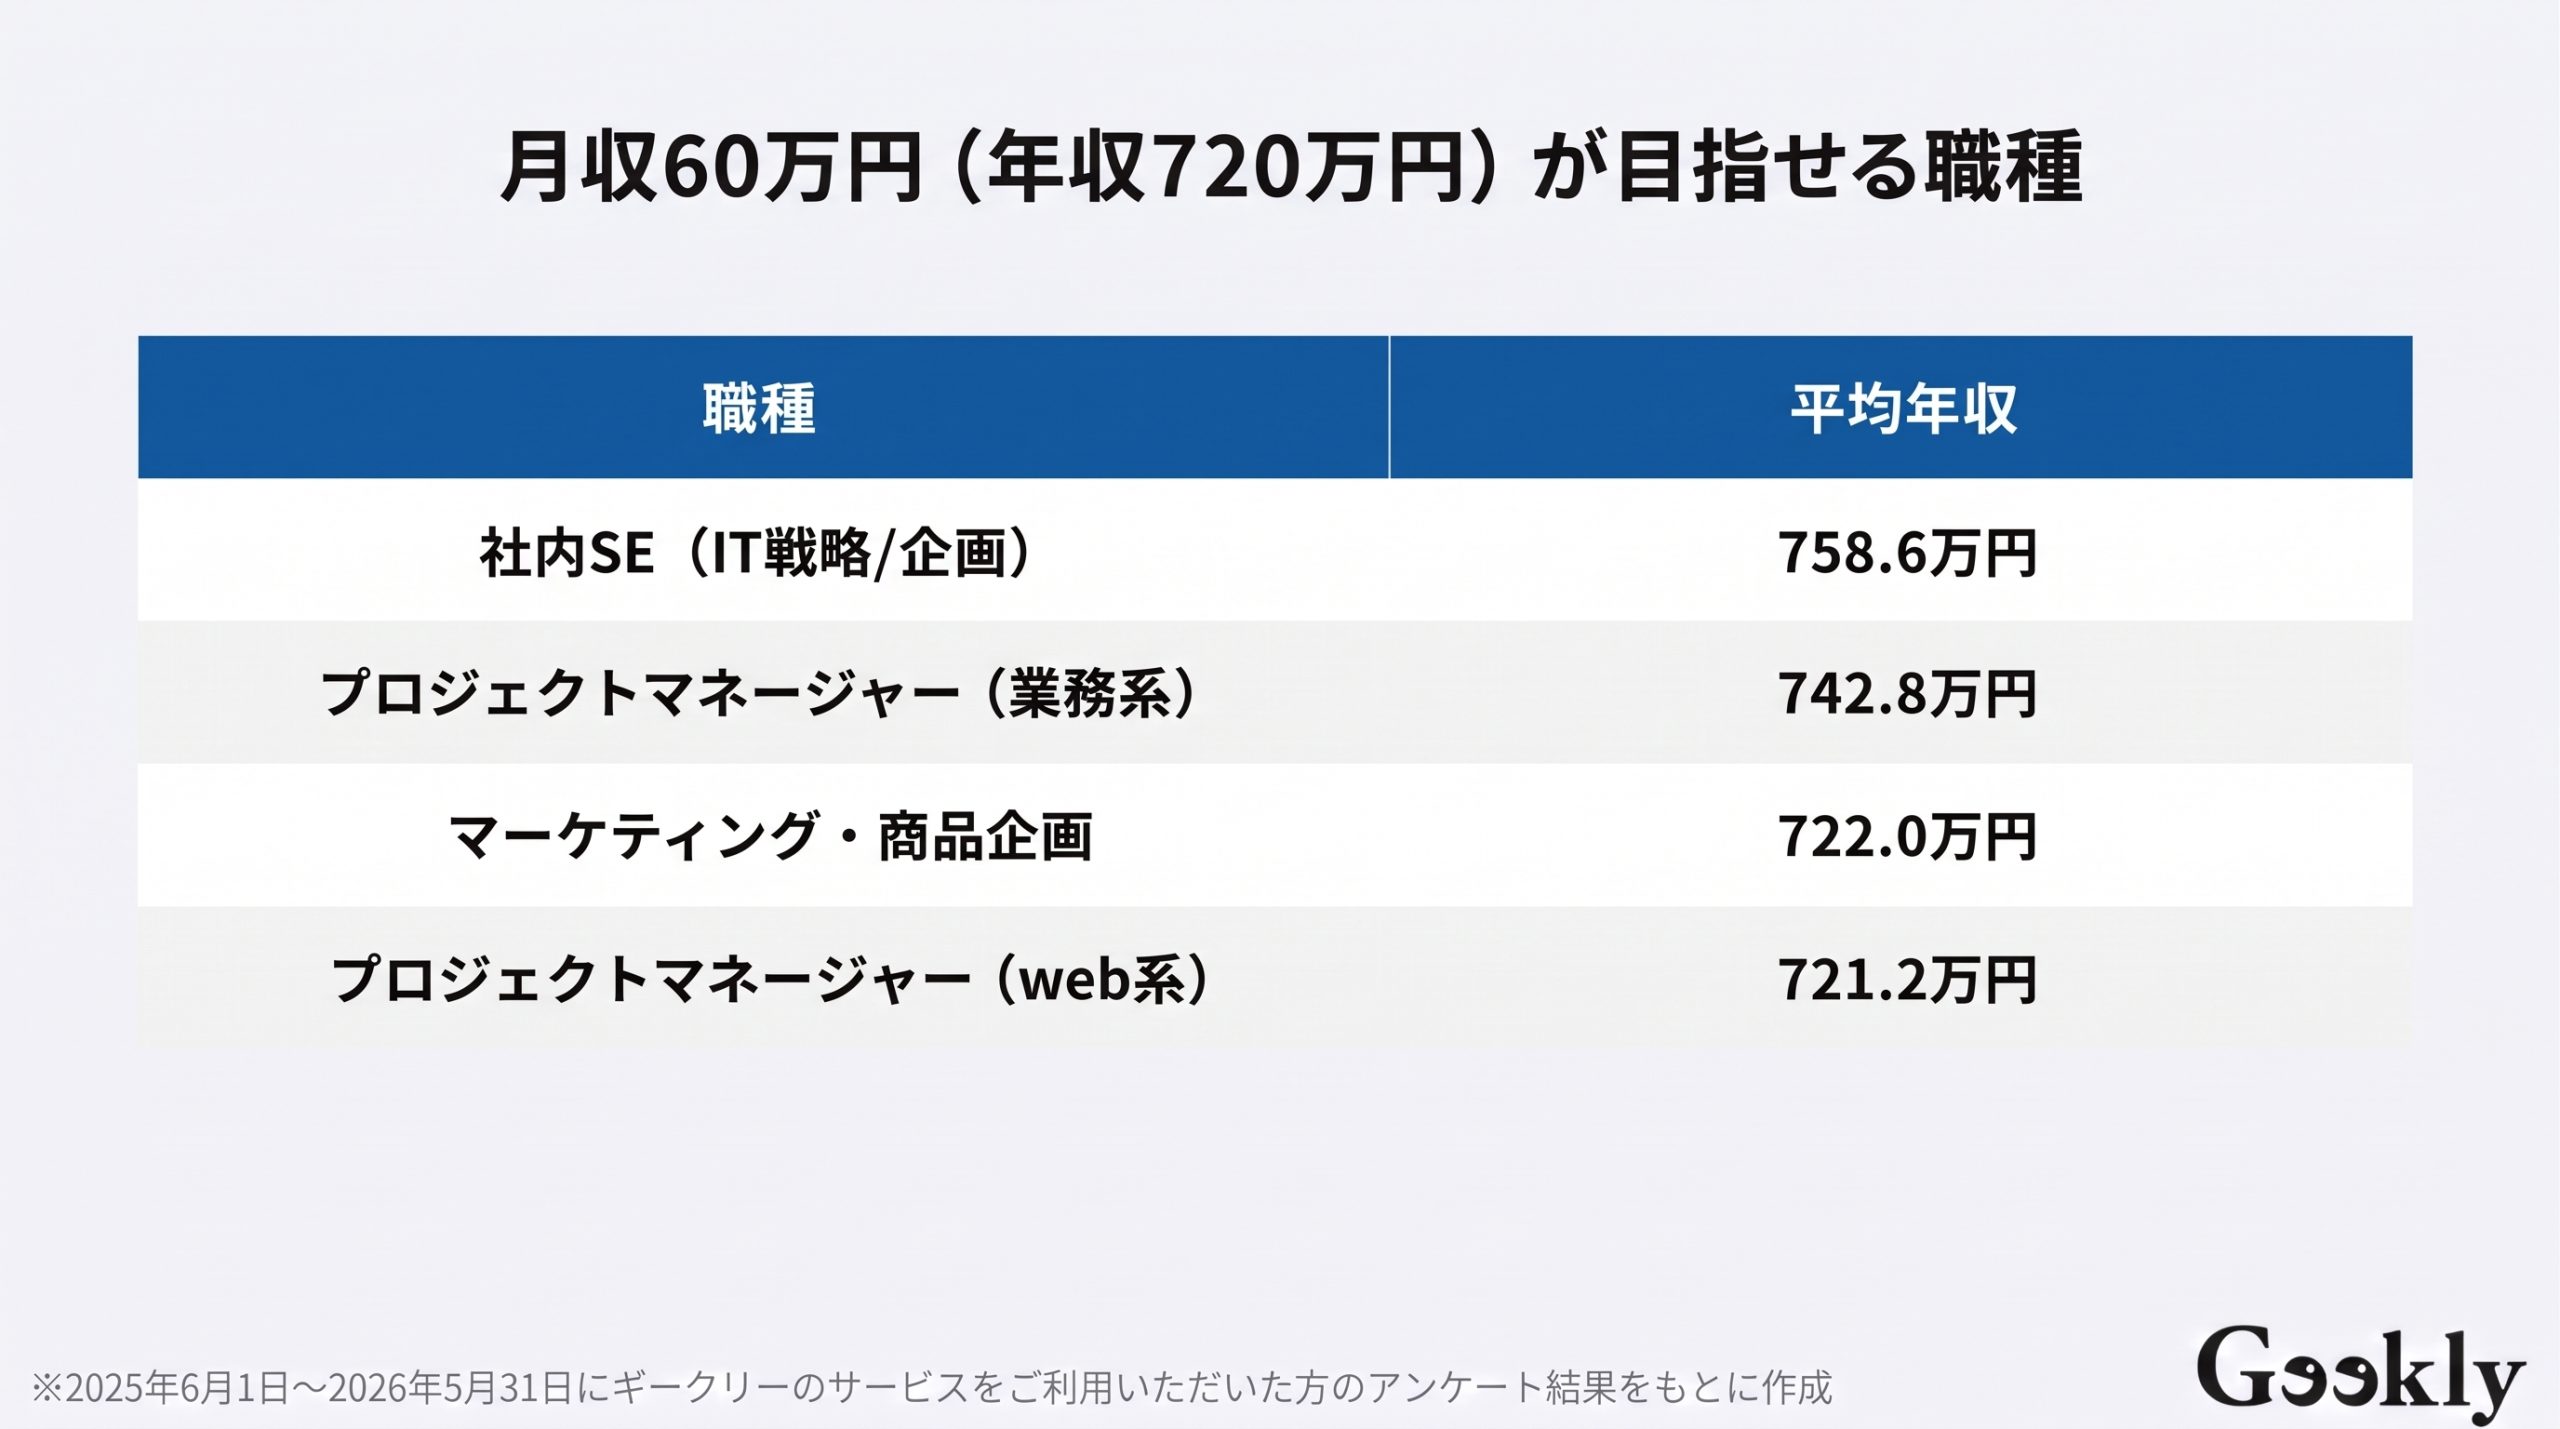
ギークリーの自社データ(2025年6月〜2026年5月)によると、平均年収が720万円の水準に到達する職種は社内SE(IT戦略・企画担当)、業務系/Web系プロジェクトマネージャー、マーケティング・商品企画です。
ここでは、これら4職種について解説します。
社内SE(IT戦略/企画)
社内SEのなかでも、IT戦略や企画を担うポジションは月収60万円を狙えるキャリアパスです。システムの保守運用にとどまらず、業務改善や新規システムの導入を企画・主導します。
| 平均年収 | 中央値 | 最高年収 |
| 約759万円 | 720万円 | 1,200万円 |
自社の業務を深く理解し、IT投資を経営課題の解決につなげられる人材が重宝されます。
新規システム導入を主導した実績や、開発ベンダーとの折衝を担うマネジメント経験が評価につながります。保守運用中心の役割から、業務とITの橋渡し役へ踏み出すことで、年収の伸びしろは大きく広がるでしょう。
マーケティング・商品企画
マーケティングや商品企画は、市場調査から製品戦略の立案までを担い、企業の売上に直接貢献する職種です。
| 平均年収 | 中央値 | 最高年収 |
| 約722万円 | 679万円 | 1,000万円 |
データ分析にもとづいて施策を立案し、成果につなげた経験が大きな強みになります。
市場やユーザーを読み解く力に加え、関係部署を巻き込んで企画を実行に移す推進力が求められます。デジタルマーケティングの知見を深めるほど、高年収帯のポジションに近づきやすくなるでしょう。
プロジェクトマネージャー(業務系)
基幹システムや業務システムの開発プロジェクト全体を統括するポジションです。人員管理や予算調整、スケジュールの進行管理など、開発を成功へ導く役割を担います。
| 平均年収 | 中央値 | 最高年収 |
| 約743万円 | 740万円 | 1,560万円 |
進捗やコストの管理に加え、関係者との調整やリスクへの対応力が問われます。
特に大規模開発を統率した経験は評価されやすく、担当する案件の規模を広げるほど報酬の上限も高くなっていきます。
プロジェクトマネージャー(Web系)
Webサービスやアプリの開発プロジェクトを統括し、企画からリリース、運用改善までを推進するポジションです。
| 平均年収 | 中央値 | 最高年収 |
| 約722万円 | 720万円 | 1,400万円 |
スピード感のある開発が求められるため、アジャイル開発の経験や最新技術への理解が評価されやすい職種です。
事業目標を踏まえて優先順位を判断し、エンジニアやデザイナーと連携してプロダクトを成長させた実績があると、高年収のポジションを狙いやすくなります。
【あわせて読みたい】IT業界の職種別平均年収について詳しくはこちら⇓

まずは今の市場価値=適正年収を診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
市場価値を年収に反映させる転職はギークリーへご相談ください
月収60万円の手取りは各種税金や保険料が控除され、約45万円となることがわかりました。
手取り額の仕組みや世間的な年収水準を客観的に把握することは、現状の待遇を冷静に見つめ直す良い機会となります。
さらに手取りを増やして理想の生活水準を目指すためには、適切な環境へ身を移すことも有効な手段の一つです。
「今の給与が適正水準なのか不安」
「成果を出しても給料が上がらず焦っている」
「正当に評価してくれる会社でキャリアを築きたい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事