月収45万円の手取りは?計算方法・年収換算・税金と生活レベル


「月収45万円って、実際にはいくら振り込まれるの?」転職のオファーや昇給の通知を見て、額面と手取りの差が気になっている方は多いのではないでしょうか。
月収45万円の手取りは約35万円です。額面との差の約10万円は、社会保険料と税金として差し引かれています。
この記事では、控除の内訳と計算方法、年齢やボーナスで手取りがどう変わるか、東京での生活レベル、そして月収45万円を目指す方法まで、データをもとにわかりやすく解説します。
【この記事はこんな人におすすめ】
・月収45万円の手取りと控除の内訳を正確に知りたい人
・手取り35万円で東京での生活や貯金が成り立つか知りたい人
・年収400万円台から月収45万円(年収540万円)を目指したい人

この記事のまとめ
- 40歳以上は介護保険で手取りが月約3,500円減る。
- 都内一人暮らしなら家賃11万円でも貯金できる。
- 転職時は固定残業代と翌年の住民税を必ず確認。
目次

4月時点
 8484
※2026年4月時点
月収45万円の手取りは約35万円・年収換算540万円
月収45万円の手取りは、東京都在住・30歳・賞与なし・扶養なしの条件で月約35.3万円です。年収に換算すると額面は540万円、手取りは年間約424万円が目安となります。
額面との差額である約10万円は、社会保険料と税金として毎月の給与から差し引かれています。
試算の前提条件と結果は、以下の通りです。
| 項目 | 内容 |
|---|---|
| 前提条件 | 東京都・協会けんぽ・30歳・賞与なし・扶養なし・2026年度 |
| 額面月収 | 450,000円 |
| 手取り月収 | 約353,400円 |
| 額面年収 | 5,400,000円 |
| 手取り年収 | 約4,241,000円 |
手取りは年齢や居住地、扶養家族の有無によって変動するため、ここでの金額はあくまで目安と捉えるのが適切です。
以下では、手取りの逆算方法や控除の内訳、条件別の違い、2026年度の制度変更による影響を順に紹介します。
控除額の内訳一覧|社会保険料と税金で約10万円が引かれる
月収45万円の手取りが額面より約10万円少なくなるのは、社会保険料約6.5万円と税金約3.2万円が差し引かれるためです。
社会保険料と税金それぞれの月額・年額を、以下の表に整理しました。
| 項目 | 月額 | 年額 |
|---|---|---|
| 健康保険 | 21,670円 | 260,040円 |
| 厚生年金 | 40,260円 | 483,120円 |
| 雇用保険 | 約2,500円 | 約30,000円 |
| 子ども・子育て支援金 | 506円 | 6,072円 |
| 介護保険(40歳未満) | 0円 | 0円 |
| 所得税 | 約9,000円 | 約108,000円 |
| 住民税 | 約22,650円 | 約271,800円 |
| 控除合計 | 約96,600円 | 約1,159,000円 |
| 手取り | 約353,400円 | 約4,241,000円 |
月収45万円の場合、社会保険料は額面そのものではなく標準報酬月額44万円をもとに計算される点がポイントです。
控除額の約3分の2を社会保険料が占めており、なかでも厚生年金が最も大きな負担といえます。ただし厚生年金は将来の年金受給額に反映されるため、老後に向けた積み立てとしての側面もあります。
(参考:全国健康保険協会「保険料額表」)
(参考:日本年金機構「厚生年金保険」)
年齢・ボーナス・扶養で手取りはいくら変わる?
月収45万円の手取りは、年齢・ボーナスの有無・扶養家族の状況によって月数千円〜年間数十万円単位で変わります。
代表的な4つの条件で比較すると、次のような違いが生まれます。
| 条件 | 手取り額 (月間/年間) |
主な違い |
| 基本 (30歳・賞与なし・扶養なし) |
約35.3万円/ 約424万円 |
比較の基準 |
| 40歳以上 | 約35.1万円/ 約421万円 |
介護保険料が月約3,500円加わる |
| 賞与あり (年100万円) |
約34.9万円/ 約496万円 |
年収640万円となり税率区分が上がる |
| 配偶者控除あり (配偶者年収100万円) |
約35.8万円/ 約430万円 |
所得税・住民税が軽減される |
40歳になると介護保険料が加わるため、同じ月収45万円でも手取りはやや減少します。ボーナスが年間100万円支給される場合、年間の手取りは約70万円増える計算です。
配偶者の年収が一定額以下であれば配偶者控除を受けられ、税負担が軽くなる分だけ手取りが増えます。
転職先を比較する際は、月給だけでなく賞与の有無や年齢による保険料の違いも含めて試算すると、実際の生活に近い判断ができるでしょう。
2026年度の制度変更で手取りはどう変わった?
2026年度は、月収45万円の手取りに影響する制度変更が2つありました。
ひとつは基礎控除の引き上げによる所得税の軽減、もうひとつは子ども・子育て支援金の徴収開始です。
| 変更点 | 内容 | 月収45万円への影響 |
|---|---|---|
| 所得税の基礎控除の引き上げ | 令和7年度・令和8年度の税制改正で基礎控除(特例加算を含む)を段階的に拡大 | 2024年分と比べて所得税が月4,000〜5,000円程度軽くなる |
| 子ども・子育て支援金 | 2026年4月分から医療保険料に上乗せして徴収 | 月約500円の負担増 |
差し引きで考えると、月収45万円の手取りは2024年分と比べて月数千円ほど増える計算となります。
ただし、所得税の軽減分が毎月の源泉徴収に反映される時期は改正内容によって異なり、年末調整でまとめて精算されるケースもあります。
前年と給与額が同じでも手取りが変わる場合は、こうした制度変更が背景にあると考えられるでしょう。
(参考:国税庁「税の情報・手続・用紙」)
\ 今のITスキルに合う適正年収は? /
月収45万円の手取りを自分で計算する方法【4ステップ】
月収45万円の手取りは、社会保険料・所得税・住民税の3つを順に計算すると自分でも求められます。計算の流れを理解しておけば、転職先から提示された年収で手取りを試算する際にも役立ちます。
ここでは月収45万円・30歳・東京都在住を例に、4つのステップで手順を紹介します。
STEP1|社会保険料を計算する
月収45万円の社会保険料は、標準報酬月額×保険料率で計算します。
標準報酬月額とは給与を一定の幅で区切った金額のことで、月収43.5万円以上45.5万円未満の場合は44万円に該当します。
| 保険の種類 | 本人負担の料率(目安) | 月収45万円の保険料 |
|---|---|---|
| 健康保険(東京都) | 約4.9% | 21,670円 |
| 厚生年金 | 9.15% | 40,260円 |
| 雇用保険 | 0.55%前後(年度ごとに改定) | 約2,500円 |
| 子ども・子育て支援金 | 約0.115% | 506円 |
| 介護保険(40〜64歳) | 約0.8% | 約3,500円 |
雇用保険料のみ、標準報酬月額ではなく実際の額面給与に料率を掛けて計算します。
健康保険料率は都道府県や加入する健康保険組合によって異なるため、勤務先の保険証や給与明細で加入先を確認すると正確な金額がわかります。
STEP2|所得税を計算する
月収45万円の所得税は、年収から各種控除を差し引いた課税所得に税率を掛けて求めます。
年収540万円の場合の計算の流れは、以下のとおりです。
| 計算の手順 | 金額の目安 |
|---|---|
| ①年収 | 540万円 |
| ②給与所得控除(年収×20%+44万円) | 152万円 |
| ③給与所得(①−②) | 388万円 |
| ④社会保険料控除・基礎控除などを差し引いた課税所得 | 約206万円 |
| ⑤所得税(④×10%−97,500円)+復興特別所得税 | 年約11万円(月約9,000円) |
所得税は課税所得が増えるほど税率が上がる累進課税の仕組みで、税率は5%から45%までの7段階に分かれています。
月収45万円の場合は税率10%の区分に該当し、生命保険料控除やiDeCoの掛金控除を活用すれば課税所得をさらに抑えることも可能です。
(参考:国税庁「所得税の税率」)
STEP3|住民税を計算する
月収45万円の住民税は、課税所得×10%の所得割と、定額の均等割の合計で計算します。
住民税の基礎控除は所得税と異なる43万円で計算するため、課税所得は約267万円となります。
所得割の約26.7万円に均等割(森林環境税を含む5,000円)を加えると年間約27万円、月額では約2.3万円の負担です。
注意したいのは、住民税が前年の所得をもとに計算され、毎年6月から翌年5月まで徴収される点といえます。
転職や昇給で月収45万円になった年は、前年の低い所得で住民税が計算されるため、翌年6月以降に手取りが減ったように感じるケースもあります。
(参考:総務省「個人住民税」)
STEP4|給与明細で確認すべき3つのポイント
月収45万円の手取りが試算と合っているかは、毎月の給与明細で確認できます。
特に注目したいのは、次の3つのポイントです。
- 総支給額:基本給に加え、残業代や各種手当が含まれているか
- 控除欄:健康保険・厚生年金・雇用保険・所得税・住民税の金額が妥当か
- 差引支給額:実際に振り込まれる金額が試算と大きくずれていないか
残業代や通勤手当が含まれる月は総支給額が増えるため、手取りも月によって変動します。4〜6月の給与が多いと、9月から標準報酬月額が上がり社会保険料が増える点にも注意が必要です。
給与明細の見方を身につけておけば、転職後に「想定より手取りが少ない」と感じたときにも原因を特定しやすくなります。
【あわせて読みたい】転職時の住民税の仕組みについて詳しくはこちら⇓

\ 今のITスキルに合う適正年収は? /
月収45万円の手取りで送れる生活レベル【東京都内の家計シミュレーション】
月収45万円の手取りである約35万円でどのような生活が送れるかは、世帯構成によって大きく変わります。
ここでは東京都内での暮らしを想定し、一人暮らし・二人暮らし・子ども1人の家庭の3パターンで家計をシミュレーションしました。
家計の目安を把握しておくと、転職で目指す年収の基準を考える際にも参考になるはずです。
一人暮らし|家賃11万円でも月5〜8万円の貯金が可能
月収45万円の手取りで一人暮らしをする場合、家賃11万円の物件に住んでも毎月5〜8万円の貯金が可能です。
都内の1K〜1LDKを想定した家計の一例は、次のとおりです。
| 支出項目 | 月額の目安 |
|---|---|
| 家賃 | 110,000円 |
| 食費 | 50,000円 |
| 水道光熱費・通信費 | 20,000円 |
| 日用品・被服・美容 | 18,000円 |
| 交際費・娯楽費 | 40,000円 |
| 保険・医療費 | 8,000円 |
| 交通費・その他 | 15,000円 |
| 自己投資(書籍・学習) | 15,000円 |
| 支出合計 | 276,000円 |
| 貯金・投資に回せる額 | 約77,000円 |
外食や趣味への支出が多い月でも、貯金額を5万円程度は確保しやすい家計といえます。
新NISAなどで毎月積み立てを続ければ、将来に向けた資産形成も無理なく進められるでしょう。
一人暮らしの段階で貯蓄の習慣をつけておくと、結婚や住宅購入といったライフイベントにも余裕を持って備えられます。
二人暮らし|共働きか片働きかで余裕が大きく変わる
月収45万円の手取りで二人暮らしをする場合、共働きか片働きかによって家計の余裕は大きく異なります。
都内の1LDK〜2DKを想定し、同じ支出で比較した結果が以下の表です。
| 項目 | 片働き | 共働き |
|---|---|---|
| 世帯の手取り | 約358,000円 (配偶者控除あり) |
約553,000円 (パートナーの手取り20万円) |
| 家賃 | 130,000円 | 130,000円 |
| 食費 | 70,000円 | 70,000円 |
| 水道光熱費・通信費 | 30,000円 | 30,000円 |
| 日用品・被服・美容 | 27,000円 | 27,000円 |
| 交際費・娯楽費 | 40,000円 | 40,000円 |
| 保険・医療費・交通費・その他 | 35,000円 | 35,000円 |
| 貯金・投資に回せる額 | 約26,000円 | 約221,000円 |
片働きの場合でも生活は成り立ちますが、貯金に回せる額は月2〜3万円程度にとどまります。
共働きであれば毎月20万円以上を貯金に回せる計算となり、住宅購入や将来の子育てに向けた資金準備も進めやすくなります。
パートナーの働き方を含めて世帯全体の収入を考えることが、二人暮らしの家計を安定させるうえで欠かせません。
子ども1人の家庭|教育費を見込むと計画的な家計管理が必要
月収45万円の手取りで子ども1人を育てる片働き家庭の場合、教育費を含めると毎月の収支はほぼ均衡します。
都内の2LDKを想定した家計の一例は、次のとおりです。
| 項目 | 月額の目安 |
|---|---|
| 世帯の手取り+児童手当 | 約368,000円 |
| 家賃 | 140,000円 |
| 食費 | 80,000円 |
| 水道光熱費・通信費 | 32,000円 |
| 教育費・保育費 | 25,000円 |
| 日用品・被服 | 27,000円 |
| 保険・医療費 | 18,000円 |
| 交際費・娯楽費・その他 | 45,000円 |
| 支出合計 | 367,000円 |
手取りと支出がほぼ同額になるため、貯金を確保するには家賃や固定費の見直しが求められます。
東京都では「018サポート」として子ども1人あたり月5,000円が支給されるなど、自治体独自の支援制度も用意されています。
児童手当や自治体の支援を活用しつつ、共働きや年収アップによって世帯収入を増やすことも有力な選択肢といえるでしょう。
家賃・貯金・住宅購入・ふるさと納税の目安一覧
月収45万円の手取りを前提にした、家賃や住宅購入などの目安一覧は以下の通りです。
| 項目 | 目安 | 考え方 |
|---|---|---|
| 家賃 | 月約9万〜12万円 | 手取りの25〜33%以内 |
| 貯金 | 単身で月5万〜8万円 | 手取りの15〜20%を先取り |
| 住宅ローン借入額 | 約2,700万〜3,200万円 | 年収の5〜6倍が目安 |
| ふるさと納税の上限 | 年約6万〜7万円 | 独身または共働きの場合 |
| 車の購入予算 | 約200万〜270万円 | 年収の4〜5割程度 |
住宅ローンは、年間返済額が年収の25%以内に収まる範囲で借りると家計への負担を抑えやすくなります。
ふるさと納税の上限額は扶養家族の有無などで変わるため、各ポータルサイトのシミュレーションで確認すると安心です。
都内で車を持つ場合は駐車場代として月2万〜3万円程度かかることも多く、カーシェアを選ぶ世帯も少なくありません。
\ 今のITスキルに合う適正年収は? /
月収45万円の平均・割合から見る立ち位置
月収45万円は、日本の給与所得者全体のなかでは平均をやや上回る年収水準に位置づけられます。
国税庁の統計をもとに、平均月収との比較と、月収45万円以上の人が占める割合を確認しました。
自身の年収の位置づけを客観的に把握できれば、今後のキャリアや年収目標を考える材料になります。
平均月収との比較|全体平均より高い水準
月収45万円は、給与所得者全体の平均月収である約40万円を上回る水準です。国税庁の調査による年間平均給与478万円を12か月で割ると、月約40万円となります。
年代別・男女別に月額換算した平均は、以下のとおりです。
| 年齢層 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 20〜24歳 | 約23万円 | 約25万円 | 約22万円 |
| 25〜29歳 | 約34万円 | 約37万円 | 約31万円 |
| 30〜34歳 | 約37万円 | 約43万円 | 約30万円 |
| 35〜39歳 | 約40万円 | 約48万円 | 約29万円 |
| 40〜44歳 | 約43万円 | 約53万円 | 約30万円 |
| 45〜49歳 | 約45万円 | 約55万円 | 約31万円 |
| 全体平均 | 約40万円 | 約49万円 | 約28万円 |
20代〜30代前半にとって、月収45万円は同年代の平均を大きく上回る水準です。
全体では40代後半の平均とほぼ同じ金額となり、男性では30代後半の平均に近い水準といえます。
なお、この平均には賞与も含まれているため、賞与なしで月収45万円を得ている場合は実質的にさらに高い年収水準と考えられます。
(参考:国税庁「令和6年分 民間給与実態統計調査」)
月収45万円以上の人の割合|給与所得者の上位約3割
月収45万円(年収540万円)以上の給与所得者は、全体の上位約3割にあたります。
国税庁の給与階級別分布をもとにした、年収500万円前後の構成割合は次のとおりです。
| 年収階級(月収換算) | 全体 | 男性 | 女性 |
|---|---|---|---|
| 400万〜500万円(約33万〜42万円) | 15.3% | 16.9% | 13.3% |
| 500万〜600万円(約42万〜50万円) | 11.8% | 14.7% | 8.0% |
| 600万円超(約50万円超) | 24.9% | 35.6% | 9.6% |
年収600万円超の24.9%に、500万〜600万円の階級のうち540万円以上と推計される約6%を加えると、全体の約31%となります。
女性に限れば、月収45万円以上の人は全体の1割強にとどまる計算です。
年収400万円台から月収45万円を目指すことは、同世代のなかで一段上の年収帯に進むことを意味するといえるでしょう。
(参考:国税庁「令和6年分 民間給与実態統計調査」)
\ 今のITスキルに合う適正年収は? /
月収45万円(年収540万円)を目指せるIT職種例【自社データ】
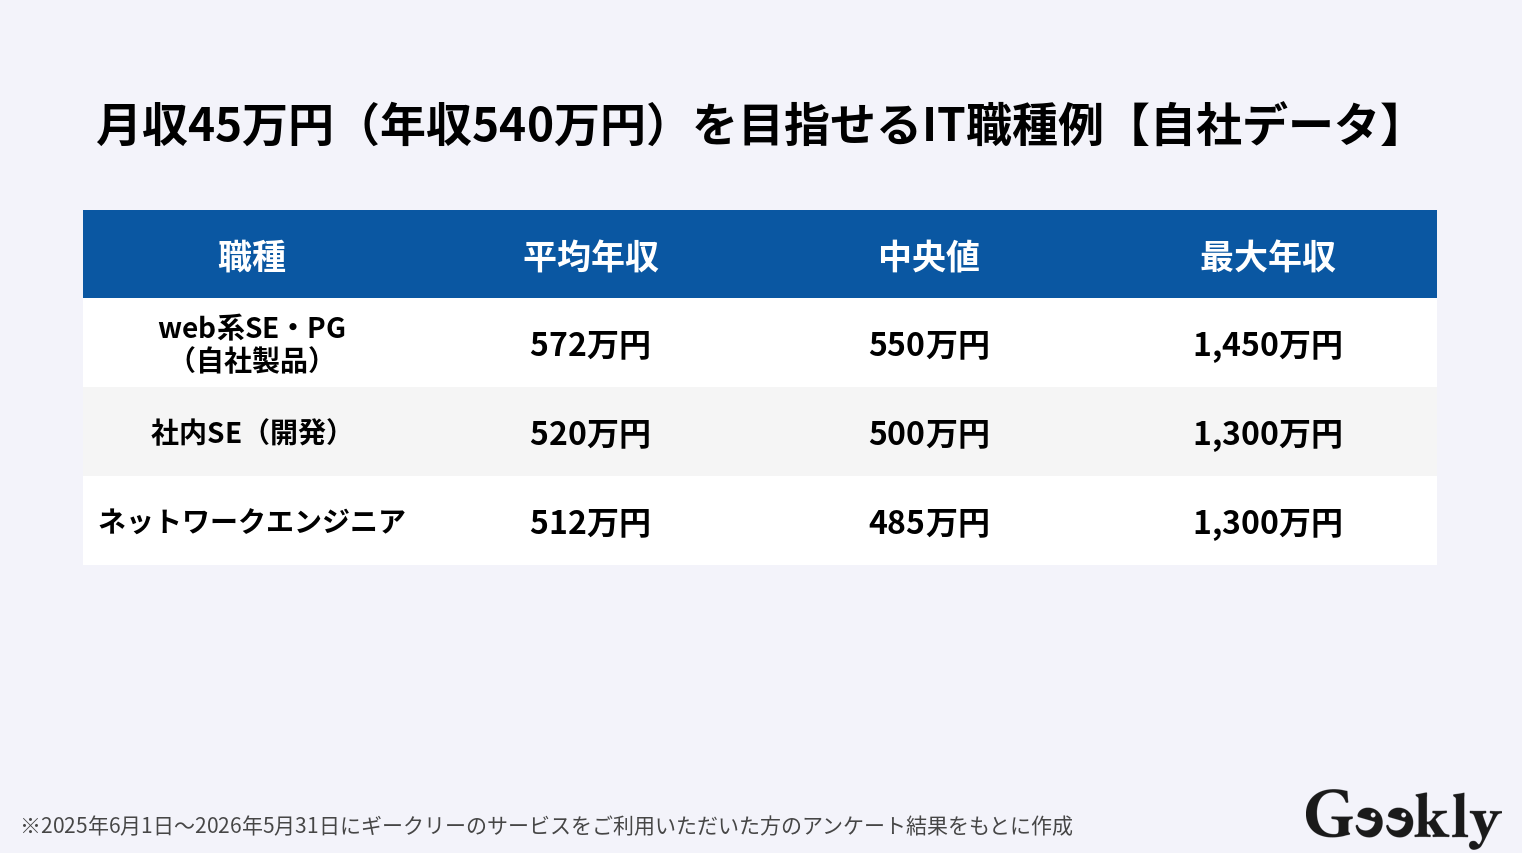
ギークリーのデータでは、月収45万円の年収換算である540万円が平均年収に近い
月収45万円は、IT業界では経験を積んだ中堅エンジニアが到達しやすい年収帯です。
ギークリーの利用者アンケートをもとに、平均年収が540万円前後のIT職種を紹介します。
いずれの職種も最高年収が1,000万円を超えており、スキルや経験次第で月収45万円以上を十分に狙える職種といえます。
Web系SE・PG(自社製品)
Web系SE・PG(自社製品)は、平均年収約572万円と月収45万円を上回る水準が期待できる職種です。
自社のWebサービスやアプリを企画段階から開発・改善まで手がけるため、事業への貢献度が評価に直結しやすい特徴があります。
受託開発や客先常駐から自社開発企業へ移ることで、同じ開発スキルでも年収が上がるケースは少なくありません。
モダンな開発言語やクラウド環境に触れられる企業も多く、技術環境に不満を抱えている場合のキャリアアップ先としても有力です。
社内SE(開発)
社内SE(開発)は、平均年収約520万円で月収45万円に手が届く年収帯の職種です。
自社の業務システムの開発や改善を通じて、社内の業務効率化やDX推進を支える役割を担います。
ユーザーとなる社内部門との距離が近く、要件定義から運用まで一貫して関われる点が魅力といえます。
上流工程の経験や業務理解を深めることで、情報システム部門のリーダーやマネージャーとして年収アップを目指す道も開けるでしょう。
ネットワークエンジニア
ネットワークエンジニアは、平均年収約512万円で、経験を重ねると月収45万円以上を狙える職種です。
企業のネットワークの設計・構築・運用を担い、ITインフラを支える重要な役割を果たします。
運用・監視中心の業務から設計・構築へとステップアップすると、年収が大きく伸びる傾向がみられます。
CCNAなどの資格取得やクラウド・セキュリティ領域の知識を身につけることで、市場価値をさらに高められるでしょう。
【あわせて読みたい】ITエンジニアの年収について詳しくはこちら⇓

\ 可能性が広がる職場が分かる! /
今の月収から月収45万円へ上げる3つの方法
年収400万円台から月収45万円を目指すには、昇給・スキルアップ・転職の3つの方法が考えられます。
それぞれ年収が上がるまでの期間や上がり幅が異なるため、現在の職場環境に合った方法を選ぶことが大切です。
| 方法 | 年収が上がるまでの期間 | 上がり幅の目安 |
|---|---|---|
| 社内での昇給・昇格 | 1年〜数年 | 年数%程度 |
| スキル・資格の習得 | 半年〜数年 | 資格手当や評価向上による上乗せ |
| 転職 | 3〜6か月程度 | 年収帯そのものが変わる可能性あり |
方法1|社内での昇給・昇格を狙う
月収45万円を社内で目指す場合は、評価制度に沿った昇給・昇格が基本の方法となります。
厚生労働省の調査によると、2024年の1人あたり平均賃金の改定率は4.1%でした。年収450万円の場合、毎年4%ずつ昇給しても年収540万円に届くまでには約5年かかる計算です。
昇格の要件や評価基準を上司との面談で確認し、成果をアピールできる目標を設定すると昇給のスピードを高められます。
一方で、評価制度が不透明だったり昇給幅が小さかったりする職場では、社内だけで月収45万円への到達は困難でしょう。
(参考:厚生労働省「賃金引上げ等の実態に関する調査」)
方法2|専門スキル・資格で市場価値を上げる
月収45万円に近づくためには、専門スキルや資格によって市場価値を高めることも有効です。
IT業界で年収アップにつながりやすいスキル・資格には、次のようなものがあります。
- AWSやAzureなどのクラウド関連資格
- 応用情報技術者試験などの国家資格
- 要件定義や設計などの上流工程の経験
- チームリーダーやプロジェクト管理の経験
資格手当を支給している企業であれば、取得した時点で月収が上がる場合もあります。
資格そのものよりも、身につけたスキルを実務でどう活かしたかが評価につながりやすい点は意識しておきたいところです。
スキルアップは社内での評価向上だけでなく、転職時の年収交渉の材料としても役立ちます。
方法3|転職で年収を上げる
月収45万円を最も短期間で実現できる可能性があるのは、年収水準の高い企業や職種への転職です。
同じスキルでも、企業の給与テーブルや業界によって提示される年収は大きく異なります。
たとえば受託開発から自社開発企業へ、運用中心のポジションから設計・構築を担うポジションへ移ると、年収帯が一段上がるケースは珍しくありません。
転職で年収アップを実現するには、自身の市場価値を正しく把握し、経験が評価される企業を選ぶことが重要です。
転職経験が少ない場合は、IT業界に詳しい転職エージェントに相談すると、求人選びから年収交渉まで客観的なアドバイスを受けられます。
【あわせて読みたい】転職の年収交渉相場について詳しくはこちら⇓

\ 可能性が広がる職場が分かる! /
月収45万円の手取りに関するよくある質問
月収45万円の手取りについて、よくある疑問・質問に回答します。
Q.月収45万円は年収いくら?
A.月収45万円の年収は、ボーナスなしの場合540万円です。
賞与が年間で月給の4か月分支給される場合は、年収は約720万円となります。求人票に記載されている年収に賞与や残業代が含まれているかによって、月々の給与額は大きく変わります。
年収表示だけでなく、月給の内訳まで確認すると手取りを正確にイメージできるでしょう。
Q.毎月いくら貯金できる?
A.月収45万円の手取りで貯金できる額は、一人暮らしで月5万〜8万円が目安です。
実家暮らしであれば月20万円以上、片働きの二人暮らしでは月2万〜3万円程度となります。給与が振り込まれた時点で一定額を別口座に移す先取り貯金を取り入れると、無理なく貯蓄を続けやすくなります。
Q.月収45万円は何歳くらいで多い?
A.月収45万円は、全体では40代後半の平均月収に近い水準です。
男性に限ると30代後半の平均月収が約48万円となっており、30代で到達する人も少なくありません。20代〜30代前半で月収45万円を得ていれば、同年代のなかでは高い年収水準にあるといえます。
\ レガシーな環境に悩んだら? /
スキルや実績が正しく評価される環境をギークリーがご提案します
月収45万円の手取りは約35万円で、年収に換算すると額面540万円、手取り約424万円が目安となります。
東京都内でも一人暮らしなら家賃11万円の物件に住みつつ毎月5万〜8万円の貯金が可能ですが、子育て世帯では計画的な家計管理が求められます。
月収45万円は給与所得者の上位約3割に入る年収水準であり、IT業界ではWeb系SE・PGや社内SEなどの職種で十分に目指せる金額です。
昇給だけで到達が難しい場合は、経験を正当に評価してくれる企業への転職も視野に入れると、キャリアの選択肢が広がります。
「仕事内容にやりがいはあるが、収入面で将来的に不安がある」
「IT業界で長期的にキャリアアップしたい」
「スキルが正当に評価される会社に行きたい!」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事