世帯年収1,400万円の割合は?生活レベルのシミュレーションも


「世帯年収1,400万円って、全国でどれくらいの位置なんだろう」「高収入のはずなのに、思ったほど余裕がない」と感じていませんか。
厚生労働省の2024年「国民生活基礎調査」によると、所得が1,400万円以上の世帯は全体の約4.9%で、およそ20世帯に1世帯です。
全世帯の中央値410万円と比べると上位の水準といえます。
この記事では、最新統計にもとづく世帯年収1,400万円の割合を、個人年収との違いや子育て世帯などの属性別に解説します。
【この記事はこんな人におすすめ】
・自分の世帯年収が全国で上位何%か知りたい人
・共働きで世帯年収1,400万円前後の家計を見直したい人
・将来、夫婦で世帯年収1,400万円を目指したい人

この記事のまとめ
- 同じ1,400万円でも共働きなら手取りは年約80万円多い。
- 東京で子ども2人を育てるなら住居と教育費の配分が鍵。
- 夫婦それぞれ年収700万円前後を目指すのが現実的な道筋。
目次

4月時点
 8484
※2026年4月時点
世帯年収1,400万円以上の割合は約5.1%
世帯年収1,400万円以上の割合は、厚生労働省の「2025(令和7)年 国民生活基礎調査」で確認できます。
同調査の所得金額階級別の分布を合算すると、所得1,400万円以上の世帯は全体の約5.1%です。
およそ20世帯に1世帯の割合であり、全世帯の中央値451万円と比べると3倍以上の年収水準といえます。
まずは分布の全体像と、個人年収との違いを確認していきます。
所得金額階級別の世帯分布
世帯年収1,400万円の世帯がどの程度いるかは、所得金額階級別の世帯数の相対度数分布から読み取れます。2025年調査の所得は、2024年1月から12月までの1年間の所得を指しています。
全世帯の中央値は451万円、平均所得金額は575.2万円で、平均以下の世帯が61.5%を占める状況です。
| 所得金額階級 | 世帯数の割合 |
|---|---|
| 1,000〜1,100万円未満 | 3.1% |
| 1,100〜1,200万円未満 | 2.3% |
| 1,200〜1,300万円未満 | 1.9% |
| 1,300〜1,400万円未満 | 1.4% |
| 1,400〜1,500万円未満 | 1.0% |
| 1,500〜1,600万円未満 | 0.7% |
| 1,600〜1,700万円未満 | 0.7% |
| 1,700〜1,800万円未満 | 0.3% |
| 1,800〜1,900万円未満 | 0.5% |
| 1,900〜2,000万円未満 | 0.3% |
| 2,000万円以上 | 1.6% |
| 1,400万円以上の合計 | 5.1% |
1,000万円以上の階級を100万円刻みで見ると、1,400万円以上の各階級の合計は5.1%です。
表の合計値は公表された各階級の値を合算した独自集計のため、端数処理により若干の誤差が生じる場合があります。世帯年収1,400万円は、中央値の世帯と比べて明らかに上位の所得層に位置づけられます。
参考:厚生労働省「2025(令和7)年 国民生活基礎調査の概況 各種世帯の所得等の状況」
世帯年収1,000万円・1,200万円・1,500万円以上の割合との比較
世帯年収1,400万円の割合は、近い年収水準と並べると位置づけがより明確になります。
同じ2025年調査の分布をもとに、基準となる所得ごとの割合を表にしました。
| 基準となる所得 | 世帯数の割合 | 世帯数の目安 |
|---|---|---|
| 1,000万円以上 | 約13.8% | 約7世帯に1世帯 |
| 1,200万円以上 | 約8.4% | 約12世帯に1世帯 |
| 1,400万円以上 | 約5.1% | 約20世帯に1世帯 |
| 1,500万円以上 | 約4.1% | 約24世帯に1世帯 |
世帯年収1,000万円以上は約7世帯に1世帯ですが、1,400万円以上になると約20世帯に1世帯まで絞られます。世帯年収1,000万円以上の世帯と比べても、1,400万円以上の世帯は半分以下の割合にとどまる計算です。
世帯年収1,400万円は、全世帯の上位5%前後に入る年収水準と考えられます。
(参考:厚生労働省「2025(令和7)年 国民生活基礎調査の概況 各種世帯の所得等の状況」)
個人年収1,400万円の割合との違い
世帯年収1,400万円の割合と、個人の年収1,400万円の割合は、元になる統計も母集団も異なります。
個人の給与は国税庁「民間給与実態統計調査」で集計されており、令和7年分の平均給与は487万円です。同調査では、給与1,000万円超1,500万円以下の層が全体の4.7%、1,500万円超の層が1.9%を占めています。
| 比較項目 | 世帯年収 (国民生活基礎調査) |
個人年収 (民間給与実態統計調査) |
| 調査主体 | 厚生労働省 | 国税庁 |
| 集計の単位 | 世帯 | 給与所得者個人 |
| 対象となる収入 | 稼働所得・年金・財産所得など | 給与・賞与 |
| 平均 | 575.2万円 | 487万円 |
| 1000万円以上の割合 | 約13.8% | 6.6% |
個人で年収1,400万円を得る人は、給与所得者のなかでもごく一部に限られます。
一方で世帯単位では夫婦の収入を合算できるため、世帯年収1,400万円の割合は個人より高くなる傾向です。数字を比べる際は、「世帯」と「個人」のどちらの統計かを意識することが欠かせません。
参考:国税庁「令和7年分 民間給与実態統計調査」
「世帯所得」「年収」「手取り」の違い
世帯年収1,400万円という数字を正しく読むには、「世帯所得」「年収」「手取り」の違いを理解しておく必要があります。
国民生活基礎調査の「所得」は、税金や社会保険料を差し引く前の金額で、給与だけでなく年金や財産所得なども含みます。
| 用語 | 意味 | 主な統計・算出方法 |
|---|---|---|
| 世帯所得 | 世帯全員の1年間の所得の合計(税・社会保険料を引く前) | 国民生活基礎調査 |
| 年収 | 個人が受け取る給与・賞与の総額(額面) | 民間給与実態統計調査 |
| 手取り | 年収から税金と社会保険料を引いた金額 | 税率・保険料率から試算 |
いわゆる「世帯年収」は、統計上の世帯所得とほぼ同じ意味で使われることが多い言葉です。
ただし、実際に家計で使えるのは手取りであり、世帯年収1,400万円でも使えるお金は1,000万円前後にとどまります。この違いが、「数字ほど余裕を感じない」理由の1つになっています。
\ 今のITスキルに合う適正年収は? /
属性別にみる世帯年収1,400万円の位置づけ
世帯年収1,400万円の割合は、世帯の属性によって大きく変わります。
子育て世帯や世帯主の年齢、共働きかどうかといった切り口で見ると、自分の世帯と比べやすくなるはずです。
子育て世帯に限ると割合は大きく上がる
世帯年収1,400万円の世帯は、子育て世帯に絞ると全世帯より多い割合になると考えられます。
2025年調査では、児童のいる世帯の1世帯当たり平均所得金額は857.3万円で、全世帯の575.2万円を約282万円上回っています。
全世帯には年金収入が中心の高齢者世帯も含まれるため、働き盛りの世帯が多い子育て世帯では所得水準が高くなりやすい構造です。
児童のいる世帯の所得の9割以上は働いて得た稼働所得が占めており、夫婦で働く世帯が平均を押し上げている状況がうかがえます。
子育て中の世帯年収1,400万円は、全世帯で見るほど「ごく一部」ではない点も知っておきたいポイントです。世帯類型別の詳しい分布は、政府統計の総合窓口(e-Stat)で公開されている統計表で確認できます。
参考:厚生労働省「2025(令和7)年 国民生活基礎調査の概況 各種世帯の所得等の状況」
世帯主の年齢別にみた平均所得
世帯年収1,400万円の世帯は、世帯主の年齢が40〜50代の層に多いと考えられます。2025年調査における世帯主の年齢階級別の平均所得は、以下のとおりです。
| 世帯主の年齢 | 1世帯当たり平均所得金額 |
|---|---|
| 29歳以下 | 364.3万円 |
| 30〜39歳 | 646.9万円 |
| 40〜49歳 | 761.8万円 |
| 50〜59歳 | 814.6万円 |
| 60〜69歳 | 617.0万円 |
| 70歳以上 | 405.0万円 |
平均所得は50〜59歳の814.6万円が最も高く、30代では646.9万円にとどまります。20〜30代で世帯年収1,400万円に届く世帯は、同年代の平均の2倍以上の所得を得ている計算です。
一方で30代から40代にかけて平均所得は110万円以上伸びており、キャリアを重ねることで年収を上げられる余地は十分にあります。
参考:厚生労働省「2025(令和7)年 国民生活基礎調査の概況 各種世帯の所得等の状況」
共働き世帯の増加
世帯年収1,400万円の世帯が増えている背景には、共働き世帯の増加があります。
総務省「労働力調査(詳細集計)」によると、2025年の共働き世帯は1,333万世帯で、専業主婦世帯の476万世帯の約2.8倍にのぼります。
1人で年収1,400万円を得るのは給与所得者のなかでも限られた層ですが、夫婦で分担すれば現実的な目標になり得ます。世帯年収1,400万円は、共働きを前提にすると20〜30代でも視野に入る年収水準といえます。
参考:労働政策研究・研修機構「専業主婦世帯と共働き世帯 1980年〜2025年」
東京の世帯では割合はどう変わる?
世帯年収1,400万円の世帯の割合は、東京では全国平均より高くなると考えられます。
厚生労働省の「令和7年賃金構造基本統計調査」では、企業規模100〜999人の一般労働者(男性)の所定内給与が東京で42.4万円となり、大阪の37.4万円、愛知の35.5万円を上回っています。
賃金水準の高い東京では、共働きで世帯年収1,400万円に届く世帯も相対的に多いとみられる状況です。
ただし、東京は住居費をはじめとする生活費も高く、同じ世帯年収でも地方と比べて家計に残るお金は少なくなりがちです。
東京で暮らす世帯年収1,400万円の家庭は、割合だけでなく生活費とのバランスで判断することが欠かせません。
参考:厚生労働省「令和7年賃金構造基本統計調査 結果の概況」
\ 今のITスキルに合う適正年収は? /
世帯年収1,400万円の手取りは「片働きか共働きか」で約90万円変わる
世帯年収1,400万円の手取りは、1人で稼ぐか夫婦2人で稼ぐかによって年間約90万円の差が生まれます。
所得税は累進課税であるため、同じ世帯年収でも収入を2人に分けたほうが税負担は軽くなる仕組みです。
以下の試算は、令和7年分の所得税・住民税の税制と、協会けんぽ(東京支部)の令和7年度保険料率をもとにした編集部の概算です。
東京都在住・40歳・扶養なし・賞与なしを前提としており、実際の手取りは扶養の状況や加入する健康保険などで変わる点に注意が必要になります。
片働きの手取り目安:約965万円
片働きで世帯年収1,400万円を得る場合、手取りは年間約965万円、月あたり約80万円が目安です。額面との差額は約435万円にのぼり、そのうち所得税が最も大きな割合を占めます。
| 項目 | 金額(年間の目安) |
|---|---|
| 額面年収 | 1,400万円 |
| 社会保険料 | 約158万円 |
| 所得税(復興特別所得税を含む) | 約176万円 |
| 住民税 | 約101万円 |
| 手取り | 約965万円 |
世帯年収1,400万円を1人で稼ぐ場合、課税所得が900万円を超えるため、超えた部分には33%の所得税率が適用されます。
また、本人の合計所得金額が1,000万円を超えると配偶者控除を受けられない点も、片働き世帯ならではの負担です。
参考:国税庁「No.2260 所得税の税率」、全国健康保険協会「令和7年度保険料額表」
共働きの手取り目安:約1,050万円
共働きで夫婦それぞれが年収700万円を得る場合、世帯の手取りは合計で約1,050万円が目安です。
1人あたりの手取りは約526万円となり、片働きと比べて年間約87万円多く手元に残る計算になります。
| 項目 | 1人あたり (年間の目安) |
夫婦合計 (年間の目安) |
|---|---|---|
| 額面年収 | 700万円 | 1,400万円 |
| 社会保険料 | 約109万円 | 約219万円 |
| 所得税(復興特別所得税を含む) | 約27万円 | 約55万円 |
| 住民税 | 約37万円 | 約74万円 |
| 手取り | 約526万円 | 約1,052万円 |
この試算は、令和7年分から適用されている基礎控除の見直しを反映した概算です。
夫婦それぞれの課税所得が330万〜695万円の区分に収まるため、適用される最も高い所得税率は20%にとどまります。
世帯年収1,400万円を夫婦で分担すると、税率の面で有利になるだけでなく、どちらかが休職した場合にも収入がゼロになりにくい利点があります。
参考:国税庁「No.1199 基礎控除」、全国健康保険協会「令和7年度保険料額表」
手取りに差が出る理由
世帯年収1,400万円の手取りに差が出る主な理由は、所得税の累進課税と、各種控除・社会保険料の仕組みにあります。
差が生まれる要因は次のとおりです。
- 所得税は課税所得が増えるほど税率が上がり、1,400万円の単独収入では33%の区分に入る
- 共働きなら所得が2人に分散され、それぞれ低い税率区分で計算される
- 基礎控除や給与所得控除を夫婦2人分受けられる
- 本人の合計所得金額が1,000万円を超えると配偶者控除を受けられない
社会保険料は報酬に比例して増えますが、厚生年金保険料には標準報酬月額の上限があるため、単独の高年収ではむしろ割安になる面もあります。
それでも所得税の差のほうが大きく、トータルでは共働きの手取りが多くなる結果になります。
世帯年収1,400万円を目指す場合、1人で稼ぐより夫婦で収入を分け合うほうが手取りの効率は高いといえます。
参考:国税庁「No.2260 所得税の税率」
所得制限で受けられない・受けられる制度一覧
世帯年収1,400万円の家庭では、所得制限によって対象外となる制度がある一方、近年は所得制限が撤廃された制度も増えています。
令和7年度時点の主な制度の状況は以下のとおりです。
| 制度 | 世帯年収1,400万円の場合 | ポイント |
|---|---|---|
| 児童手当 | 受けられる | 2024年10月分から所得制限が撤廃 |
| 高校生等への修学支援 | 受けられる | 令和7年度は所得制限なく年11万8,800円(公立高校授業料相当)を支援 |
| 幼児教育・保育の無償化(3〜5歳) | 受けられる | 所得制限なし |
| 0〜2歳の保育料 | 国の無償化の対象外 | 所得に応じて保育料が高くなる(自治体独自の施策あり) |
| 高等教育の修学支援新制度 | 原則対象外 | 令和7年度から、子ども3人以上を扶養する多子世帯は所得制限なしで授業料等を減免 |
| 配偶者控除 | 片働きでは受けられない | 本人の合計所得金額が1,000万円超で対象外 |
| ふるさと納税 | 控除上限額が高い | 所得が多いほど上限額も上がる |
制度の内容は毎年のように見直されているため、最新の条件は自治体や所管省庁の案内で確認することが欠かせません。
世帯年収1,400万円の家計では、受けられる制度を取りこぼさないことが手取りを守るうえで重要です。
(参考:こども家庭庁「児童手当制度のご案内」、文部科学省「高校生等への修学支援」)
【あわせて読みたい】年収から手取りの計算方法について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
世帯年収1,400万円の生活レベル
世帯年収1,400万円の生活水準は、家族構成と住居費によって大きく変わります。
ここでは、東京在住の共働き世帯(手取り月約87万円)を想定した家計モデルを紹介します。金額はあくまで一例であり、住む地域やライフスタイルに合わせて調整する前提の目安です。
夫婦2人の家計モデル
夫婦2人で世帯年収1,400万円の家庭は、都内で賃貸に住んでも毎月約30万円を貯蓄に回せる計算です。
| 費目 | 月額の目安 |
|---|---|
| 住居費(賃貸) | 25万円 |
| 食費 | 10万円 |
| 水道光熱・通信費 | 4万円 |
| 日用品・被服・美容 | 5万円 |
| 交際・娯楽費 | 8万円 |
| 保険料 | 2万円 |
| その他 | 3万円 |
| 支出合計 | 57万円 |
| 貯蓄・投資 | 30万円 |
子どもが生まれる前のこの時期は、世帯年収1,400万円の家計にとって最も貯蓄を増やしやすい期間といえます。
NISAやiDeCoといった制度を活用し、将来の住宅購入や教育費に向けて資産を積み立てておくと安心です。共働きのうちに生活水準を上げすぎないことが、出産や住宅購入後の家計を安定させるポイントになります。
夫婦+子ども1人の家計モデル
夫婦+子ども1人で世帯年収1,400万円の家庭では、保育料や子ども関連の支出が加わり、貯蓄に回せる金額は月20万円前後になります。
| 費目 | 月額の目安 |
|---|---|
| 住居費(賃貸) | 28万円 |
| 食費 | 12万円 |
| 水道光熱・通信費 | 4.5万円 |
| 保育料・教育費 | 6万円 |
| 日用品・被服・美容 | 5万円 |
| 交際・娯楽費 | 6万円 |
| 保険料 | 3万円 |
| その他 | 3.5万円 |
| 支出合計 | 68万円 |
| 貯蓄・投資 | 19万円 |
世帯年収1,400万円の世帯は保育料の区分が高くなりやすく、0〜2歳の時期は保育料が家計の負担になりがちです。
子どもが3歳になれば幼児教育・保育の無償化の対象となるため、その分を教育資金の積み立てに回す家庭も多くみられます。
1人目の子育て期は、住居費と教育費のバランスを見直しながら貯蓄のペースを維持できるかが鍵になります。
夫婦+子ども2人の家計モデル
夫婦+子ども2人で世帯年収1,400万円の家庭は、教育方針によって家計の余裕が大きく変わります。
文部科学省の最新の「令和5年度子供の学習費調査」によると、学習費総額の年間平均は公立小学校で約34万円、私立中学校で約156万円です。
以下は、第1子が私立中学校、第2子が公立小学校に通うケースを想定したモデルです。
| 費目 | 月額の目安 |
|---|---|
| 住居費(住宅ローン) | 25万円 |
| 食費 | 14万円 |
| 水道光熱・通信費 | 5万円 |
| 教育費(私立中学・公立小学) | 16万円 |
| 日用品・被服・美容 | 5万円 |
| 交際・娯楽費 | 5万円 |
| 保険料 | 3万円 |
| その他 | 4万円 |
| 支出合計 | 77万円 |
| 貯蓄・投資 | 10万円 |
世帯年収1,400万円でも、子ども2人がともに私立中学校に進むと教育費は月26万円前後に膨らみ、貯蓄の余地はほとんどなくなります。
大学進学までを見据えると、中学受験の有無や私立に進む時期について夫婦で早めに話し合っておくことが欠かせません。
参考:文部科学省「令和5年度子供の学習費調査」
住宅購入・住宅ローンの目安
世帯年収1,400万円の世帯が無理なく返済できる住宅ローンの目安は、約6,200万〜7,800万円です。
返済額を手取り年収(約1,050万円)の20〜25%以内に抑える考え方で、金利1.0%・35年返済・元利均等で試算した結果になります。
| 返済負担率 (手取り比) |
年間返済額 | 月々の返済額 | 借入額の目安 |
|---|---|---|---|
| 20% | 約210万円 | 約17.5万円 | 約6,200万円 |
| 25% | 約263万円 | 約21.9万円 | 約7,800万円 |
金融機関の審査では額面年収に対する返済比率35%程度まで借りられる場合もありますが、教育費や老後資金を考えると余裕を持った借入額にとどめるほうが安心です。
夫婦それぞれが借りるペアローンは借入額を増やせる一方、どちらかが休職や退職をした場合に返済が苦しくなるリスクもあります。
金利が上昇する局面では変動金利の返済額が増える可能性もあり、返済計画に余裕を持たせることが重要になります。
「世帯年収1,400万円でも余裕がない」と感じる理由
世帯年収1,400万円でも、家計に余裕がないと感じる家庭は少なくありません。厚生労働省の2025年調査でも、児童のいる世帯の61.5%が生活を「苦しい」と回答しています。
世帯年収1,400万円の家庭が余裕を感じにくい主な理由は、次のとおりです。
- 税金と社会保険料で額面の25〜30%前後が差し引かれる
- 東京では住居費が手取りの3割前後を占めやすい
- 私立進学や習い事など教育費が膨らみやすい
- 所得制限で対象外となる支援制度がある
- 収入の増加に合わせて生活水準も上がりやすい
特に見落とされがちなのが、収入が増えるにつれて外食や住まいのグレードが自然と上がっていく点です。
世帯年収1,400万円の家計を安定させるには、固定費を定期的に見直し、収入が増えた分の一部を自動的に貯蓄へ回す仕組みづくりが効果的と考えられます。
参考:厚生労働省「2025(令和7)年 国民生活基礎調査の概況 各種世帯の所得等の状況」
\ 今のITスキルに合う適正年収は? /
世帯年収1,400万円に到達する主なパターン
世帯年収1,400万円に到達するには、1人で稼ぐ方法と夫婦で収入を合算する方法があります。
個人年収1,400万円を得る人は給与所得者のなかでも限られるため、20〜30代にとっては夫婦それぞれが年収700万円前後を目指すほうが現実的な道筋です。
収入の組み合わせ別パターン
世帯年収1,400万円を構成する収入の組み合わせによって、手取りや働き方のリスクは異なります。
| 夫婦の年収の組み合わせ | 手取りの目安 (世帯合計) |
特徴 |
|---|---|---|
| 1,400万円+0円 | 約965万円 | 税負担が重く、収入源が1つに集中する |
| 700万円+700万円 | 約1,052万円 | 税負担が最も軽く、収入源が分散される |
| 900万円+500万円 | 約1,044万円 | 一方がキャリアを伸ばしつつ、もう一方は働き方を調整しやすい |
| 1,000万円+400万円 | 約1,034万円 | 一方が高年収の職種、もう一方は時短勤務なども選びやすい |
表の手取りは、前述と同じ令和7年の税制・保険料率による編集部の概算です。収入を2人に分けるほど税負担が軽くなり、手取りが増える傾向にあります。
ライフステージに応じて夫婦の収入バランスを変えられる点も、共働きで世帯年収1,400万円を目指す利点です。
子育て期に一方が働き方を調整する場合でも、もう一方の年収を上げておけば世帯収入の落ち込みを抑えられます。
年収700万円以上を目指しやすいIT職種の例
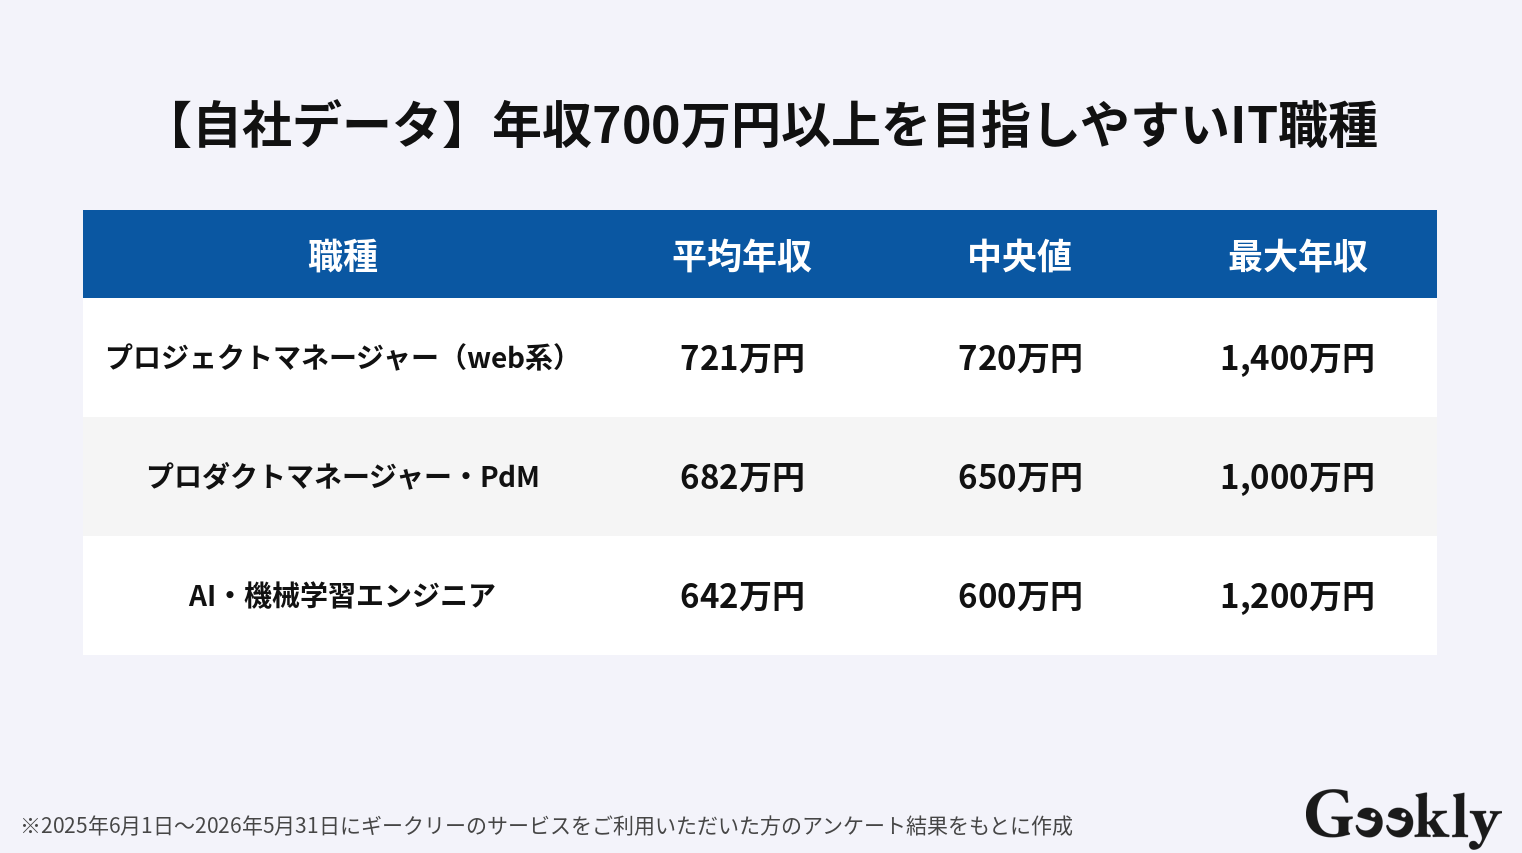
プロジェクトマネージャー(Web系)は平均・中央値ともに700万円を超えており、開発経験を生かして目指しやすい職種です。
プロダクトマネージャー・PdMやAI・機械学習エンジニアは平均では700万円にわずかに届かないものの、最高年収は1,000万円以上に達しています。
専門性や担当領域を広げていけば、これらの職種でも年収700万円以上は十分に視野に入るといえます。世帯年収1,400万円を夫婦で実現するうえで、成長性の高いIT職種は有力な選択肢の1つになります。
20〜30代が年収を段階的に上げるステップ
世帯年収1,400万円を夫婦で目指す場合、20〜30代のうちに年収を段階的に引き上げていく計画が欠かせません。
年収400万円台から700万円前後までは、一般的に以下のようなステップで伸ばしていくケースが多くみられます。
| 段階 | 年収の目安 | 求められる経験・役割 |
|---|---|---|
| ステップ1 | 400万円台 | 担当業務を1人で完結できる実務経験を積む |
| ステップ2 | 500万〜600万円台 | 設計や上流工程、小規模チームのリーダーなど担当範囲を広げる |
| ステップ3 | 700万円前後 | プロジェクト全体の管理やプロダクトの方針決定など、成果に責任を持つ役割を担う |
現年収400万円台からいきなり700万円を目指すより、まずは500万円台への年収アップを実現し、経験を積みながら次の段階に進むほうが現実的です。
社内での昇給だけでは上がり幅が限られる場合、評価制度や年収テーブルが異なる企業へ転職することでステップを早められる可能性もあります。
世帯年収1,400万円という目標は、こうした小さなステップの積み重ねで近づいていくものといえます。
まずは適正年収を診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
世帯年収を上げるならキャリアの選び方が鍵
世帯年収1,400万円に近づくうえで、日々の節約と同じくらい重要なのがキャリアの選び方です。収入そのものを上げる選択は、長期的に世帯の手取りを大きく変える可能性があります。
節約と収入アップ、世帯へのインパクトの比較
世帯年収1,400万円を目指す場合、節約よりも収入アップのほうが家計へのインパクトは大きくなります。
| 取り組み | 手取りへの影響(年間の目安) |
|---|---|
| スマートフォンの料金プランを見直す | 数万円程度 |
| 保険を見直す | 数万〜10万円程度 |
| 固定費全般を見直す | 10万〜30万円程度 |
| 年収を400万円から500万円に上げる | 約75万円 |
令和7年分の税制で試算すると、年収が400万円から500万円に上がった場合、手取りはおよそ75万円増える計算です。
節約も継続すれば効果がありますが、削れる金額には限界があるのも事実です。
世帯年収1,400万円を目指すなら、支出を見直しつつ収入を上げる手段を並行して検討することが近道といえます。
転職が初めての人が最初にやるべき3つのこと
世帯年収1,400万円を目指して転職を考える際、転職が初めての場合は事前の準備が結果を左右します。
最初に取り組みたいのは、次の3つです。
- 自分の経験・スキルが転職市場でどの程度評価されるかを確認する
- これまでの業務と成果を棚卸しして職務経歴を整理する
- 業界に詳しい転職エージェントに相談して情報を集める
市場価値を把握すると、年収アップを狙える職種や企業の目安が明確になります。職務経歴の棚卸しは、書類選考や面接で強みを具体的に伝えるための土台になるはずです。
転職エージェントへの相談は、すぐに転職するかどうかが決まっていなくても、キャリアの選択肢を広げる情報収集として役立ちます。
世帯年収1,400万円という目標から逆算して、自分の年収をどこまで上げたいかを考えるきっかけにもなるでしょう。
【あわせて読みたい】転職で年収100万円アップできる?について詳しくはこちら⇓

\ 今のITスキルに合う適正年収は? /
世帯年収1,400万円に関するよくある質問
世帯年収1,400万円に関して、特に多い疑問をQ&A形式で紹介します。
家計や制度に関する判断の参考になるはずです。
Q. 世帯年収1,400万円で子ども2人を私立に通わせられる?
A.世帯年収1,400万円で子ども2人を私立に通わせることは可能ですが、時期によっては家計に大きな負担がかかります。
文部科学省の最新の調査では私立中学校の学習費総額は年間約156万円で、2人同時に通うと年間300万円を超える計算です。
中学から2人とも私立にするか、高校からにするかで、貯蓄の余力は大きく変わります。教育費の負担が重くなる時期を把握し、早めに資金を準備しておくことが重要といえます。
参考:文部科学省「令和5年度子供の学習費調査」
Q. 世帯年収1,400万円だと児童手当はもらえる?
A.世帯年収1,400万円でも児童手当は受け取れます。
2024年10月分から所得制限が撤廃され、支給対象も高校生年代まで拡大されました。月額は3歳未満が1万5,000円、3歳から高校生年代までが1万円で、第3子以降は3万円が支給されます。
世帯年収1,400万円の家庭にとっても、教育資金の積み立てに回せる貴重な収入源といえます。
参考:こども家庭庁「児童手当制度のご案内」
Q. 世帯年収1,400万円の住宅ローンはいくらまで借りられる?
A.世帯年収1,400万円の場合、無理なく返済できる借入額の目安は約6,200万〜7,800万円です。
手取り年収の20〜25%以内に返済額を抑え、金利1.0%・35年返済で試算した金額になります。
金融機関の審査ではより多く借りられる場合もありますが、教育費や金利上昇のリスクを考えると余裕を持った借入額が安心です。
ペアローンを組む場合は、どちらかの収入が減った際の返済計画もあわせて検討しておくことが欠かせません。
\ レガシーな環境に悩んだら? /
次に繋がるキャリアはギークリーがご提案します
世帯年収1,400万円以上の世帯は全体の約5.1%で、およそ20世帯に1世帯という上位の年収水準です。
同じ世帯年収でも共働きのほうが手取りは多く、夫婦それぞれが年収700万円前後を目指すことが現実的な道筋になります。
まずは自分の市場価値を知り、年収アップにつながるキャリアの選択肢を広げることが第一歩といえます。
「上位5%の世帯年収なのに、貯金が全然増えない」
「今の会社のままじゃ、年収が全然上がらない」
「夫婦で年収を上げて、家族の将来に備えたい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事