年収1,100万円の手取り・割合は?職種例や世帯別の生活レベル


「年収1,100万円って、実際の手取りはいくらなんだろう?」「高年収のはずなのに、思ったより余裕がないのはなぜ?」と感じていませんか。
年収1,100万円の手取りは年間約785万〜793万円、月額約65万〜66万円です。額面との差は約300万円にのぼり、年齢やボーナスの比率、扶養の有無によっても変わります。
この記事では、最新の税率・社会保険料率にもとづく手取りの内訳、日本全体での割合、世帯別の生活レベル、1,000万円を超えると変わる制度の注意点、年収1,100万円を目指すためのステップまでわかりやすく解説します。
【この記事はこんな人におすすめ】
・年収1,100万円の正確な手取りと内訳を知りたい人
・年収1,100万円での生活レベルや家計の目安を知りたい人
・転職や昇進で年収1,100万円を目指したい人

この記事のまとめ
- 年収1,000万円以上は給与所得者の約6%で、平均の2倍超の水準。
- 子育て世帯は配偶者控除の縮小や教育費で、余裕が小さくなりやすい。
- 到達には市場価値の把握と、年収が伸びる職種への段階的な転職が有効。
目次

4月時点
 8484
※2026年4月時点
年収1,100万円の手取りは年間約785万〜793万円
年収1,100万円の手取りは、ボーナスなし・東京都在住・扶養なしの条件で年間約785万〜793万円です。
月額に換算すると約65万〜66万円となり、額面の7割強が手元に残る計算になります。ただし、年齢や賞与の比率、扶養家族の有無によって手取り額は数万〜十数万円単位で変わります。
条件別のシミュレーションと、サイトごとに数値が異なる理由を順に見ていくことが、手取りを正しく理解する近道です。
【ボーナスなし】30歳・40歳別の手取り内訳シミュレーション
年収1,100万円の手取りをボーナスなしで試算すると、30歳は年間約791万円、40歳は年間約785万円です。
40歳以上になると介護保険料が加わるため、同じ年収でも手取りは年間約6万円少なくなります。
| 項目 | 30歳 | 40歳 |
|---|---|---|
| 額面年収 | 1,100万円 | 1,100万円 |
| 所得税 | 約103万円 | 約101万円 |
| 住民税 | 約73万円 | 約73万円 |
| 健康保険料 | 約55万円 | 約55万円 |
| 介護保険料 | なし | 約9万円 |
| 厚生年金保険料 | 約71万円 | 約71万円 |
| 雇用保険料 | 約6万円 | 約6万円 |
| 子ども・子育て支援金 | 約1万円 | 約1万円 |
| 手取り(年額) | 約791万円 | 約785万円 |
| 手取り(月額) | 約66万円 | 約65万円 |
参考:国税庁「所得税の税率」/全国健康保険協会「令和8年度保険料率」/全国健康保険協会「令和8年度保険料額表(令和8年3月分から)」/日本年金機構「厚生年金保険料額表」/厚生労働省「令和8年度雇用保険料率のご案内」
加入する健康保険組合や住民税の計算方法により、実際の金額は前後します。
年収1,100万円の場合、税金と社会保険料を合わせて年間300万円以上が差し引かれる点は、30歳・40歳とも共通しています。
額面ではなく手取りで家計を組み立てることが、ゆとりある生活設計の出発点です。
【ボーナスあり】賞与の比率で毎月の手取りはどう変わる?
年収1,100万円のうち賞与の比率が高いほど、毎月の手取りは少なくなります。
年収が同じでも、月給と賞与の配分によって毎月使えるお金が大きく変わる点には注意が必要です。
| 賞与の支給パターン | 月給 | 賞与(年額) | 毎月の手取り目安 |
|---|---|---|---|
| 賞与なし | 約91.7万円 | なし | 約66万円 |
| 年4か月分 | 約68.8万円 | 約275万円 | 約50万円 |
| 年6か月分 | 約61.1万円 | 約367万円 | 約45万円 |
賞与が多い給与体系では、賞与にも社会保険料がかかるため、年間の手取りはボーナスなしより数万〜十数万円少なくなる傾向があります。
一方で、課税所得が下がる分、所得税と住民税はわずかに軽くなります。
転職で年収1,100万円のオファーを受けた際は、月給と賞与の内訳を確認しておくと入社後の家計管理が楽になるでしょう。
特に賞与が業績連動型の場合は、毎月の手取りだけで生活が成り立つかを基準に考えると安心です。
【配偶者・子どもあり】扶養がある場合の手取り
年収1,100万円で配偶者や子どもを扶養している場合、所得税と住民税が軽くなり手取りは増えます。
ただし、社会保険料は本人の給与で決まるため、扶養家族がいても変わりません。
| 扶養のケース | 税負担の軽減額 (年額目安) |
手取り (年額目安) |
|---|---|---|
| 扶養なし | ― | 約791万円 |
| 配偶者(年収123万円以下) | 約8万円 | 約799万円 |
| 配偶者+子ども1人(16〜18歳) | 約20万円 | 約811万円 |
| 配偶者+子ども1人(19〜22歳) | 約28万円 | 約819万円 |
※30歳・東京都在住・ボーナスなしの概算です。
16歳未満の子どもは扶養控除の対象外のため、手取りへの影響はありません。
年収1,100万円は配偶者控除が縮小し始める水準にあたり、満額の38万円ではなく26万円の控除になる点も見落とせません。
制度の詳しい仕組みは、後半の「制度の壁」で紹介しています。
サイトによって手取りの数値が違う3つの理由
年収1,100万円の手取りを調べると、サイトによって780万円台から810万円台まで数値が分かれています。
数値の違いは計算ミスとは限らず、主に次の3つの前提条件の差から生じます。
- 年齢の違い:40歳以上は介護保険料(年間約9万円)が加わる
- 賞与の比率の違い:賞与が多いほど社会保険料が増え、手取りが減る
- 試算年度と保険料率の違い:子ども・子育て支援金の有無や、健康保険組合・居住地によって金額が変わる
2026年4月から徴収が始まった子ども・子育て支援金は、試算年度が古いサイトには反映されていません。
年収1,100万円の手取りを比較する際は、年齢・賞与・試算年度の3点がそろっているかを見ると、自分に近い数値を判断しやすくなります。
源泉徴収票や住民税決定通知書の金額と照らし合わせると、より正確な把握につながるはずです。
(参考:全国健康保険協会「保険料額表」)
【あわせて読みたい】年収1000万円の手取りについて詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収1,100万円から引かれる税金・社会保険料の仕組み
年収1,100万円の場合、額面から差し引かれる金額は年間300万円を超えます。
内訳は大きく分けて所得税・住民税・社会保険料の3つで、それぞれ計算の仕組みが異なります。
仕組みを知っておくと、昇給や転職で年収が変わったときの手取りの増え方も予測しやすくなるはずです。
所得税は年間約100万円|税率33%の区分でも実効税率は約9%
年収1,100万円の所得税は、30歳・扶養なし・ボーナスなしの場合で年間約100万円(復興特別所得税を含めると約103万円)です。
日本の所得税は累進課税のため、課税所得が増えるほど高い税率が段階的に適用されます。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 0円 |
| 195万円〜329万9,000円 | 10% | 9万7,500円 |
| 330万円〜694万9,000円 | 20% | 42万7,500円 |
| 695万円〜899万9,000円 | 23% | 63万6,000円 |
| 900万円〜1799万9,000円 | 33% | 153万6,000円 |
| 1800万円〜3999万9,000円 | 40% | 279万6,000円 |
| 4000万円以上 | 45% | 479万6,000円 |
「年収1,100万円は税率33%」と誤解されやすいものの、実際に33%が適用されるのは課税所得900万円を超えた部分です。
年収1,100万円の課税所得は、給与所得控除や社会保険料控除などを差し引くと約710万円となり、最も高い税率は23%にとどまります。
33%の税率区分に入るのは、一般的に年収1,300万円前後からと考えられます。
額面に対する実効税率は約9%で、見た目の税率ほど負担は重くありません。
(参考:国税庁「所得税の税率」)
住民税は年間約72万〜73万円|一律10%の仕組み
年収1,100万円の住民税は、年間約72万〜73万円が目安です。
住民税は所得税と異なり、課税所得に対して一律10%(道府県民税4%・市町村民税6%)の所得割と、定額の均等割を合計して計算されます。
また、住民税は前年の所得をもとに翌年6月から課税される仕組みです。
そのため、転職で年収1,100万円に上がった1年目は住民税が前年の年収ベースとなり、2年目から手取りが減ったように感じるケースがあります。
転職直後の家計を組む際は、翌年度の住民税の増加分を見込んでおくと安心です。
参考:総務省「個人住民税」
社会保険料は年間約140万〜170万円|厚生年金には上限がある
年収1,100万円の社会保険料は、40歳以上の場合で年間約140万〜170万円が目安です。
30歳でボーナスなしなら約133万円ですが、40歳以上は介護保険料が加わり、賞与の比率が高いとさらに増える仕組みです。
| 保険の種類 | 本人負担の料率 | 年額(30歳) | 年額(40歳) |
|---|---|---|---|
| 健康保険 | 約5% | 約55万円 | 約55万円 |
| 介護保険 | 約0.8% | なし | 約9万円 |
| 厚生年金保険 | 9.15% | 約71万円 | 約71万円 |
| 雇用保険 | 約0.5% | 約6万円 | 約6万円 |
| 子ども・子育て支援金 | 約0.1% | 約1万円 | 約1万円 |
| 合計 | ― | 約133万円 | 約142万円 |
年収1,100万円で注目したいのが、厚生年金保険料の上限です。
厚生年金は標準報酬月額65万円が上限のため、月給がそれを超えても保険料は月額59,475円で頭打ちになります。
一方、健康保険料は標準報酬月額の上限が139万円と高く、年収に比例して負担が増えていきます。
なお、厚生年金の標準報酬月額の上限は2027年9月から段階的に引き上げられる予定で、今後は高年収層の負担が増える見込みです。
参考:日本年金機構「厚生年金保険料額表」/参考:全国健康保険協会「保険料額表」
【あわせて読みたい】年収から手取りの計算方法について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収1,100万円の日本全体での割合と年代別の位置づけ
年収1,100万円は、日本の給与所得者全体の平均年収487万円の約2.3倍にあたります。
国税庁の最新調査(令和7年分)をもとに、全体での割合と年代別の平均年収との比較から、年収1,100万円の年収水準を確認します。
同年代と比べた位置づけを知ることで、今の年収との差や目標までの距離をつかみやすくなるはずです。
年収1,000万円以上の人は全体の約6.6%|男女別の割合
年収1,100万円が含まれる年収1,000万円超1,500万円以下の層は、給与所得者全体の4.7%です。
年収1,000万円超で見ても全体の6.6%にとどまり、約15人に1人という計算になります。
| 給与階級 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 700万円超800万円以下 | 5.4% | 7.6% | 2.4% |
| 800万円超900万円以下 | 3.6% | 5.2% | 1.3% |
| 900万円超1,000万円以下 | 2.5% | 3.7% | 0.8% |
| 1,000万円超1,500万円以下 | 4.7% | 7.3% | 1.3% |
| 1,500万円超 | 1.9% | 2.9% | 0.5% |
| 1,000万円超の合計 | 6.6% | 10.2% | 1.8% |
男女別では、年収1,000万円超の男性は10.2%、女性は1.8%と大きな差があります。
年収1,100万円は男性の中でも上位1割程度、女性では上位2%未満に入る年収水準です。
給与所得者のうち一部しか到達していない年収帯である一方、職種や業界を選べば20代・30代から狙える水準でもあります。
(参考:国税庁「令和7年分 民間給与実態統計調査」)
年代別の平均年収と比較|何歳で年収1,100万円は現実的?
年収1,100万円は、国税庁の調査で平均年収が最も高い55〜59歳男性(734万円)と比べても約1.5倍の水準です。
男女計・男女別のどの年代を見ても、平均年収が1,100万円に届く年代はありません。
| 年齢階級 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 20〜24歳 | 280万円 | 294万円 | 265万円 |
| 25〜29歳 | 425万円 | 460万円 | 383万円 |
| 30〜34歳 | 462万円 | 529万円 | 376万円 |
| 35〜39歳 | 503万円 | 598万円 | 362万円 |
| 40〜44歳 | 531万円 | 648万円 | 370万円 |
| 45〜49歳 | 550万円 | 683万円 | 377万円 |
| 50〜54歳 | 568万円 | 715万円 | 376万円 |
| 55〜59歳 | 573万円 | 734万円 | 357万円 |
| 60〜64歳 | 481万円 | 613万円 | 307万円 |
| 65〜69歳 | 375万円 | 474万円 | 238万円 |
| 70歳以上 | 308万円 | 382万円 | 210万円 |
20代後半の平均年収は425万円、30代前半は462万円で、年収1,100万円との差は600万円以上あります。
20代・30代で年収1,100万円に到達するのは平均から大きく離れた水準であり、年収が高い業界や専門性の高い職種を選ぶことが近道といえます。
一方、40代以降は管理職への昇進や専門職としての経験の蓄積により、年収1,100万円が現実的な目標になる人も少なくありません。
年代ごとの平均と比べることで、今の年収から何年かけて目指すかという現実的な計画を立てやすくなります。
参考:国税庁「令和7年分 民間給与実態統計調査 統計表」
【あわせて読みたい】平均年収について詳しくはこちら⇓

\ 今のITスキルに合う適正年収は? /
年収1,100万円の生活レベル|世帯別の家計シミュレーション
年収1,100万円の生活水準は、独身か家族がいるかによって大きく変わります。
ここでは東京都在住を想定し、総務省の家計調査の支出傾向を参考に世帯別の家計を試算しました。
手取りの使い道をイメージしておくと、住まい選びや貯蓄の目標を決めやすくなるはずです。
独身・一人暮らしの場合|毎月30万円前後を貯蓄・投資に回せる
年収1,100万円で独身・一人暮らしの場合、毎月の手取り約66万円から生活費を差し引いても、30万円前後を貯蓄や投資に回せます。
都心の家賃水準でも、生活費を手取りの半分程度に抑えやすい点が独身世帯の強みです。
| 支出項目 | 月額目安 |
|---|---|
| 家賃 | 18万円 |
| 食費 | 6万円 |
| 水道光熱費 | 1万円 |
| 通信費 | 1万円 |
| 交際費・趣味 | 6万円 |
| 日用品・被服費 | 2万円 |
| 保険・医療費 | 1万円 |
| その他 | 1万円 |
| 支出合計 | 36万円 |
| 貯蓄・投資に回せる額 | 約30万円 |
年間にすると約360万円を貯蓄に回せる計算で、5年で1,800万円近い資産形成も視野に入ります。
ただし、収入が増えると支出も膨らみやすいため、給与が入った時点で貯蓄分を先に分ける「先取り貯蓄」を取り入れると効果的です。
独身期間に資産を積み上げておくと、結婚や住宅購入などのライフイベントにも余裕を持って備えられます。
(参考:総務省統計局「家計調査」)
夫婦2人の場合|世帯年収別の違いも解説
年収1,100万円の夫婦2人世帯は、片働きか共働きかで手取りに差が出ます。
同じ世帯年収1,100万円でも、2人で収入を分け合う共働きの方が手取りは多くなる傾向です。
| 世帯の形 | 年収の内訳 | 世帯の手取り(年額目安) |
|---|---|---|
| 片働き | 本人1,100万円 | 約799万円 |
| 共働き | 600万円+500万円 | 約850万円 |
所得税は累進課税のため、1人に収入が集中するほど高い税率がかかり、共働きとの差は年間約50万円に広がります。
片働きで年収1,100万円の場合、月の手取りは約67万円となり、家賃22万円程度の住まいでも毎月15万〜20万円の貯蓄が見込めます。
共働きの場合は手取りに余裕がある分、住宅購入や将来の教育費に向けた資金を早めに準備しやすい点がメリットです。
参考:国税庁「所得税の税率」
子育て世帯の場合|「きつい」と感じる理由
年収1,100万円の子育て世帯は、教育費と住居費の負担が重なり「思ったより余裕がない」と感じやすくなります。
文部科学省の調査では、幼稚園から高校まですべて公立で約600万円、すべて私立では約2,000万円の学習費がかかるとされています。
子どもが2人いて私立進学や中学受験を選ぶと、教育費だけで月10万円を超えるケースも珍しくありません。
| 支出項目 | 月額目安(子ども2人) |
|---|---|
| 家賃 | 25万円 |
| 食費 | 10万円 |
| 水道光熱費 | 2.5万円 |
| 通信費 | 1.5万円 |
| 教育費 | 6万〜12万円 |
| 保険・医療費 | 2万円 |
| 日用品・被服費 | 4万円 |
| 交際費・レジャー | 4万円 |
| その他 | 2万円 |
| 支出合計 | 57万〜63万円 |
| 貯蓄に回せる額(手取り約67万円) | 約4万〜10万円 |
児童手当や高校の就学支援金などの公的支援を貯蓄に回すことで、教育費の負担を平準化しやすくなります。
年収1,100万円の子育て世帯が「きつい」と感じる背景には、住居費・教育費の増加に加えて、税負担が重い一方で受けられる支援が限られてきたという事情もあります。
近年は所得制限の撤廃が進んでいるため、最新の制度を把握しておくことが家計を守る第一歩です。
(参考:文部科学省「子供の学習費調査」)
家賃・住宅ローン・貯金額の目安一覧
年収1,100万円の家賃・住宅ローン・貯金額の目安は、手取りに対する割合で考えると判断しやすくなります。
一般的な目安を一覧にすると、次のとおりです。
| 項目 | 目安の考え方 | 年収1,100万円の目安 |
|---|---|---|
| 家賃 | 手取り月額の25〜30% | 月16万〜20万円 |
| 住宅ローンの返済額 | 手取り年収の25%以内 | 月約16万円 |
| 住宅ローンの借入額 | 返済月16万円・金利1.0%・35年 | 約5700万円 |
| 貯金額 | 手取りの20〜30% | 年約160万〜240万円 |
| 生活防衛資金 | 生活費の3〜6か月分 | 約110万〜220万円 (独身の場合) |
金融機関の審査では年収の7〜8倍程度まで借りられる場合もありますが、借入可能額と無理なく返せる額は別物です。
年収1,100万円で住宅を購入する際は、教育費や老後資金とのバランスを考え、返済額を手取りの25%程度に抑えると家計が安定しやすくなります。
東京23区の新築マンションは価格が高騰しているため、中古物件や近隣エリアも含めて検討すると選択肢が広がります。
\ 最新のAI求人が見つかる! /
年収1,100万円前後で知っておきたい「制度の壁」
年収1,100万円前後は、税金の控除や公的給付の条件が変わり始める年収帯です。
知らないまま年収が上がると、思ったほど手取りが増えないと感じる原因にもなります。
代表的な制度と、手取りを守るために活用できる制度を順に紹介します。
配偶者控除・配偶者特別控除が縮小する
年収1,100万円の会社員が配偶者を扶養している場合、配偶者控除の金額は満額の38万円から26万円に縮小します。
配偶者控除は本人の合計所得金額が900万円を超えると段階的に減り、1000万円を超えると適用されません。
| 本人の合計所得金額 | 給与収入の目安 | 配偶者控除 (所得税) |
配偶者控除 (住民税) |
| 900万円以下 | 1,095万円以下 | 38万円 | 33万円 |
| 900万円超 950万円以下 |
1,095万円超 1,145万円以下 |
26万円 | 22万円 |
| 950万円超 1,000万円以下 |
1,145万円超 1,195万円以下 |
13万円 | 11万円 |
| 1,000万円超 | 1,195万円超 | なし | なし |
配偶者の給与収入が123万円を超える場合は配偶者特別控除の対象となり、こちらも本人の所得に応じて同様に縮小します。
年収1,100万円から1,200万円前後に上がると控除がなくなり、税負担が年間で数万円増える点は覚えておきたいポイントです。
年収交渉の際は、額面の増加分と控除の減少分を合わせて手取りの変化を試算すると判断を誤りにくくなります。
児童手当・教育支援など子育て関連の給付
年収1,100万円の子育て世帯にとって追い風となるのが、子育て関連給付の所得制限撤廃です。
児童手当は2024年10月分から所得制限がなくなり、年収に関係なく受け取れるようになりました。
- 支給対象:高校生年代(18歳到達後の最初の3月31日まで)
- 支給額:3歳未満は月1万5,000円、3歳以上は月1万円
- 第3子以降:年齢を問わず月3万円
高校の授業料を支援する就学支援金も、2025年度から公立高校の授業料相当額について所得制限が外れ、私立高校向けの加算も見直しが進められています。
かつては年収1,100万円前後の世帯が対象外となる制度が多くありましたが、現在は受けられる支援が広がっています。
制度は年度ごとに改正されるため、こども家庭庁や文部科学省の最新情報を確認しておくと、受け取り漏れを防ぎやすくなるでしょう。
参考:こども家庭庁「児童手当制度のご案内」/参考:文部科学省「高校生等への修学支援」
ふるさと納税・iDeCo・NISAで手取りを守る方法
年収1,100万円で手取りを守るうえで、ふるさと納税・iDeCo・NISAの3つは活用しやすい制度です。
それぞれ仕組みと効果が異なるため、目的に合わせて組み合わせることが大切です。
| 制度 | 主なメリット | 年収1,100万円の目安 |
|---|---|---|
| ふるさと納税 | 寄付額から2,000円を除いた額が税金から控除される | 控除上限は約20万〜22万円 |
| iDeCo | 掛金が全額所得控除になり、運用益も非課税 | 月2.3万円の拠出で年約9万円の税負担軽減 |
| NISA | 運用益が非課税 | 年間360万円まで投資可能 |
ふるさと納税の上限額は家族構成や住宅ローン控除の有無で変わるため、事前のシミュレーションが欠かせません。
iDeCoの掛金上限は企業年金の加入状況によって異なり、原則60歳まで引き出せない点にも注意が必要です。
老後資金はiDeCo、教育費など近い将来に使うお金はNISAや預貯金と使い分けると、資金計画を立てやすくなります。
年収1,100万円は所得税率23%の区分にあたるため、所得控除による節税効果も比較的大きくなります。
参考:総務省「ふるさと納税ポータルサイト 税金の控除について」/参考:国民年金基金連合会「iDeCo公式サイト」/参考:金融庁「NISA特設ウェブサイト」
\ 可能性が広がる職場が分かる! /
年収1,100万円を目指せる業界・職種
年収1,100万円を目指すうえでは、どの業界・職種でキャリアを積むかが大きく影響します。
公的データで業種別の平均年収を確認したうえで、ギークリーの独自調査から年収1,100万円に届く可能性があるIT職種を紹介します。
年収アップを見据えた職種選びの参考になる内容です。
公的データで見る業種別の平均年収
年収1,100万円に近い年収水準を得やすいのは、国税庁の調査で平均年収が高い上位の業種です。
令和7年分の調査では、電気・ガス・熱供給・水道業が854万円で最も高く、金融業・保険業が726万円、情報通信業が682万円と続きます。
| 業種 | 平均年収 |
|---|---|
| 電気・ガス・熱供給・水道業 | 854万円 |
| 金融業、保険業 | 726万円 |
| 情報通信業 | 682万円 |
| 建設業 | 590万円 |
| 製造業 | 573万円 |
| 学術研究、専門・技術サービス業、教育、学習支援業 | 568万円 |
| 業種平均 | 487万円 |
情報通信業は全業種の平均を190万円以上上回っており、IT業界は年収を伸ばしやすい業界の一つです。
年収1,100万円は業種平均を大きく上回る水準のため、業界選びに加えて、専門性や役職によって年収を引き上げる視点も欠かせません。
特にIT業界は職種ごとの年収差が大きく、スキル次第で年収1,100万円に届く道が開けています。
参考:国税庁「令和7年分 民間給与実態統計調査」
【自社データ】年収1,100万円に届く可能性があるIT職種4選
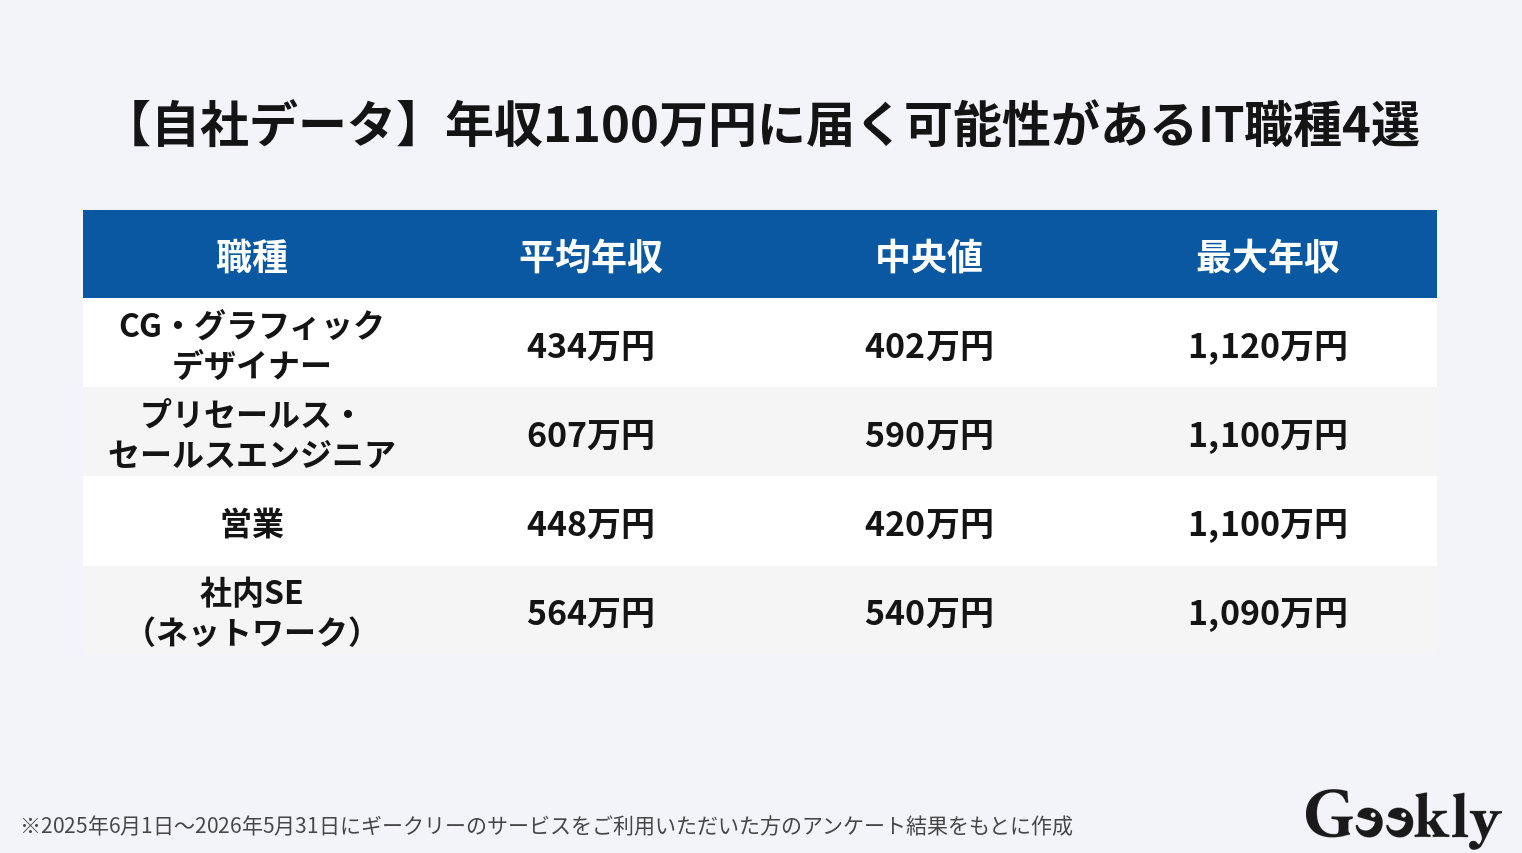
CG・グラフィックデザイナーは、ゲームや映像、広告の制作で表現の品質を左右する職種です。3DCGやモーション制作などの専門スキルに加え、アートディレクションまで担えると年収1,100万円台も見えてきます。 プリセールス・セールスエンジニアは、IT製品の導入前に技術的な提案や製品デモを行う職種です。エンジニアとしての技術力と提案力の両方が求められるため、希少性が高く年収が上がりやすい傾向があります。 営業は、SaaSやITコンサルティングなどの法人向け商材で高い成果を上げた場合に、年収1,100万円へ届くケースがあります。成果報酬の比率が高い企業では、実績がそのまま年収に反映される点が特徴です。 社内SE(ネットワーク)は、企業のネットワーク基盤の設計・運用を担う職種です。ネットワークの知識に加えてセキュリティやIT戦略の企画まで担えるようになると、年収1,100万円に近づく道が広がります。 4職種に共通するのは、専門スキルに提案力や企画力といったビジネス面の強みを掛け合わせている点です。今の職種で培った経験を軸に、隣接する領域へスキルを広げることが年収1,100万円への近道といえます。 【あわせて読みたい】エンジニア年収ランキングについて詳しくはこちら⇓ \ 今の適正年収はいくら? / かんたん 無料診断してみる 「仕事量が多いのに周りと比べて年収が低い」 「評価されにくくて給料が上がりにくい」 「転職したいけど今より年収が落ちないか不安」 など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。 年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか? IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。 \ 年収、もっと上がるかも? / Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。 もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。 【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓ 「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ STEP2:年収診断のページから氏名と連絡先を入力してスタート STEP3:プロフィールと簡単な職務経歴を入力して診断 STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。 \ 年収、もっと上がるかも? / 年収1,100万円は、一度の転職で到達するより段階的に年収を上げていくのが現実的です。 現在の年収が400万〜500万円台であれば、市場価値の把握・キャリアの積み上げ・転職時の条件比較という3つのステップを意識すると、目標までの道筋が見えやすくなります。 各ステップで取り組みたいことを順に紹介します。 年収1,100万円を目指す第一歩は、自分の市場価値を客観的に把握することです。 同じ職種でも、扱ってきた技術や担当した工程、マネジメント経験の有無によって評価は大きく変わります。 市場価値を知ることで、今の会社で年収を伸ばせるのか、環境を変えた方がよいのかを判断しやすくなります。 転職経験が少ない場合は、IT業界に詳しいキャリアアドバイザーに職務経歴を見てもらうと、自分では気づきにくい強みが見つかることも少なくありません。 年収1,100万円に到達している人の多くは、専門性を高めながら段階的に役割を広げています。 年収400万〜500万円台から一足飛びに目指すのではなく、600万〜800万円台を中間目標に置くと計画を立てやすくなります。 年収1,100万円に近づくほど、技術力だけでなくチームや事業に与える影響の大きさが評価される傾向です。 中間目標の段階で上流工程やマネジメントに挑戦できる環境を選ぶことが、その後の年収の伸びを左右します。 年収1,100万円クラスの求人を比較する際は、提示年収の額面だけで判断しないことが大切です。 同じ年収でも、賞与の比率や手当の有無によって毎月の手取りや実質的な収入は変わります。 転職1年目は前年の年収をもとに住民税がかかるため、2年目以降の手取りまで含めて試算しておくと安心です。 複数の内定を比較する際は、手取り・福利厚生・将来の昇給見込みを並べて検討すると、入社後のギャップを防ぎやすくなります。 【あわせて読みたい】転職の年収交渉相場について詳しくはこちら⇓ \ 今のITスキルに合う適正年収は? / 年収1,100万円について、よく寄せられる質問と回答を紹介します。 気になる項目から確認できる構成です。 A.年収1,100万円の手取り月額は、ボーナスなしの場合で約65万〜66万円です。 40歳以上は介護保険料が加わるため、30歳より月5,000円ほど少なくなります。賞与の比率が高い場合は、毎月の手取りが45万〜50万円程度まで下がることもあります。 A.共働きで世帯年収1,100万円の場合、片働きで年収1,100万円を得る世帯より手取りは年間約50万円多くなります。 所得税は累進課税のため、収入を2人で分けた方が低い税率が適用されやすいことが理由です。共働き世帯は配偶者控除を受けられない一方、税率の差による効果の方が大きくなるケースが一般的です。 A.年収1,100万円の住宅ローンは、無理なく返済できる借入額の目安が約5700万円です。 手取り年収の25%(月約16万円)を返済上限とし、金利1.0%・返済期間35年で試算した金額です。 金融機関によっては8,000万円以上の借入が可能な場合もありますが、教育費や老後資金を考えると余裕を持った借入額に抑える方が安心といえます。 A.20代・30代で年収1,100万円に到達することは可能ですが、平均年収との差は大きく、実現している人は一部に限られます。 国税庁の令和7年分の調査では30代前半の平均年収は462万円で、年収1,100万円はその2倍以上の水準です。 外資系企業やコンサルティングファーム、IT業界の専門職など、成果や専門性が年収に反映されやすい環境を選ぶことで、20代・30代でも到達の可能性が高まります。 【あわせて読みたい】転職で年収を上げる方法について詳しくはこちら⇓ \ レガシーな環境に悩んだら? / 年収1,100万円の手取りは年間約785万〜793万円で、給与所得者全体の上位約7%に入る年収水準です。 独身なら毎月30万円前後を貯蓄に回せる一方、子育て世帯では教育費や制度の壁によって余裕が小さくなる場合もあります。 年収1,100万円を目指すには、市場価値を把握し、年収が伸びやすい職種や業界で段階的にキャリアを積むことが近道です。 「今の年収のままでは1,100万円が遠い」 「技術を磨いても今の会社では年収が上がらない」 「スキルを正当に評価してくれる会社で年収を上げたい!」 などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください! IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします! 転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。 \ レガシーな環境に悩んだら? /
自分の適正年収を診断してみましょう

3分!

年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
「IT人材年収診断」ご利用の流れ
年収1,100万円を実現するための3ステップ
STEP1 自分の市場価値と年収の伸びしろを把握する
STEP2 段階的にキャリアを積む
段階
年収の目安
主な役割・経験
現在
400万〜500万円台
担当業務を自走できる専門スキルの習得
中間目標
600万〜800万円台
リーダー・上流工程・提案など役割の拡大
到達目標
1,000万〜1,100万円台
マネジメントや高度な専門職として事業成果に貢献
STEP3 転職時は額面だけでなく手取り・賞与比率・などを比較する
比較するポイント
確認したい理由
賞与の比率
賞与が多いと月々の手取りが少なくなり、業績によって変動する
みなし残業代の有無
固定残業代を含む年収は、残業時間に見合う金額かの確認が欠かせない
家賃補助・社宅制度
住居費を抑えられると実質的な可処分所得が増える
退職金・企業年金
長期的な資産形成に影響する
昇給・評価制度
入社後に年収を伸ばせるかを左右する
年収1,100万円に関するよくある質問
年収1,100万円の手取り月額はいくら?
共働きで世帯年収1,100万円の場合、手取りは増える?
年収1,100万円の住宅ローンはいくらまで借りられる?
20代・30代で年収1,100万円は可能?
次に繋がるキャリアはギークリーがご提案します


イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事