年収1,300万の税金はいくら?内訳と計算方法・生活レベルを解説


「年収1,300万円なのに、給与明細を見ると思ったより手元に残らない」と感じていませんか。年収が上がるほど税金と社会保険料の負担は重くなり、使える控除も減っていきます。
年収1,300万円(独身・40歳・東京都在住・ボーナスなし)の場合、所得税・住民税・社会保険料の合計は年間約390万円で、手取りは約910万円(月約76万円)が目安です。
この記事では、税金の内訳と計算方法、家族構成による違い、高所得者が注意すべき所得制限、効果の大きい節税策までを、早見表を使って解説します。
【この記事はこんな人におすすめ】
・年収1,300万円の税金・社会保険料の内訳を正確に知りたい人
・自分の家族構成で税金がいくらになるか確認したい人
・年収アップを目指していて、手取りがどう増えるか知りたい人

この記事のまとめ
- 課税所得900万円が境目で、条件次第で所得税率は23%に収まる。
- 配偶者控除は使えず、節税はiDeCoとふるさと納税の効果が大きい。
- 年収が上がるほど手取りの伸びは鈍るため、手取りで比較することが大切。
目次

4月時点
 8484
※2026年4月時点
年収1,300万円の税金・社会保険料は年間約390万円
年収1,300万円の税金と社会保険料は、合計で年間約390万円が目安です。
独身・40歳・東京都在住・ボーナスなしの会社員をモデルに試算すると、手取りは約910万円、月あたり約76万円となります。
ここでは内訳やボーナスの有無による違い、実際に引かれる割合と生活水準の目安を順に紹介します。
税金・社会保険料の内訳一覧
年収1,300万円の税金は、所得税と住民税の合計で約236万円です。
これに健康保険・介護保険・厚生年金・雇用保険の社会保険料約154万円が加わり、給与から差し引かれる総額は約390万円となります。
モデルケースの年間・月間の内訳は以下のとおりです。
【試算条件】
独身・扶養なし、40歳、東京都在住、ボーナスなし、協会けんぽ(東京支部)加入、雇用保険は一般の事業の料率で試算(子ども・子育て支援金は含まない)
| 項目 | 年額 | 月額 |
|---|---|---|
| 額面年収 | 13,000,000円 | 1,083,333円 |
| 所得税(復興特別所得税含む) | 1,448,145円 | 120,679円 |
| 住民税 | 910,700円 | 75,892円 |
| 健康保険料 | 648,108円 | 54,009円 |
| 介護保険料 | 103,992円 | 8,666円 |
| 厚生年金保険料 | 713,700円 | 59,475円 |
| 雇用保険料 | 71,500円 | 5,958円 |
| 差し引かれる合計 | 3,896,145円 | 324,679円 |
| 手取り | 9,103,855円 | 758,654円 |
住民税は前年の所得をもとに計算されるため、実際の天引き額は前年の年収によって変わります。
加入する健康保険組合や居住地、年齢によっても金額は前後するため、上記はあくまで目安として捉えることが大切です。
(参考:国税庁「所得税の税率」/全国健康保険協会「2026年度の健康保険料率等について」)
ボーナスあり・なしで税金と手取りはどう変わる?
年収1,300万円の税金は、ボーナスの有無によっても変わります。
同じ年収でもボーナスがある場合は社会保険料が増え、その分だけ所得税と住民税が少し下がる仕組みです。理由は、厚生年金保険料の計算に使う標準報酬月額に65万円という上限があるためです。
年収を12カ月で分けて受け取る場合、月給のうち上限を超えた部分には厚生年金保険料がかかりません。
一方、ボーナスには月給とは別枠で保険料がかかるため、ボーナスありの方が社会保険料の負担は大きくなります。
| 項目 | ボーナスなし | ボーナスあり(年2回・各1.5カ月分) |
|---|---|---|
| 月給 | 1,083,333円 | 866,667円 |
| ボーナス | なし | 1,300,000円×2回 |
| 社会保険料 | 約154万円 | 約178万円 |
| 所得税 | 約145万円 | 約139万円 |
| 住民税 | 約91万円 | 約89万円 |
| 年間の手取り | 約910万円 | 約894万円 |
試算では、ボーナスありの方が年間の手取りは約16万円少なくなります。
ただし、厚生年金保険料が増えた分は将来受け取る年金額にも反映されるため、一概に損とは限りません。
転職で年収を比較する際は、月給とボーナスの配分も確認しておくと、入社後の手取りをより正確に見込めます。
実際に引かれる割合は約30%
年収1,300万円の税金と社会保険料を合わせた負担率は、年収の約30%です。
約390万円を1,300万円で割ると約30.0%となり、額面の3割近くが手元に残らない計算になります。負担率は年収が上がるほど高くなるのが特徴です。
年収500万円では約23%、年収2000万円では約35%と、累進課税の影響で段階的に上昇していきます。
| 額面年収 | 税金・社会保険料の負担率 |
|---|---|
| 500万円 | 約23% |
| 1,000万円 | 約28% |
| 1,300万円 | 約30% |
| 2,000万円 | 約35% |
年収1,300万円は、所得税の税率区分が上がる境目に近い年収帯といえます。次の章で解説する税率の仕組みを知ると、手取りが増えにくい理由が理解しやすくなります。
手取り月約76万円の生活レベル
年収1,300万円の税金を差し引いた手取りは月約76万円で、都内でもゆとりのある生活を送りやすい水準です。
ただし、住居費や教育費の比重が大きい子育て世帯では、思ったほど余裕がないと感じるケースもあります。独身世帯と、夫婦と子ども1人の世帯の家計例は以下のとおりです。
| 支出項目 | 独身(都内賃貸) | 夫婦+子ども1人 (都内・住宅ローン) |
|---|---|---|
| 住居費 | 18万円 | 22万円 |
| 食費 | 8万円 | 10万円 |
| 水道光熱費・通信費 | 2.5万円 | 4万円 |
| 教育費 | 0円 | 8万円 |
| 保険料 | 1万円 | 3万円 |
| 日用品・被服費 | 2万円 | 4万円 |
| 交際費・娯楽費 | 8万円 | 5万円 |
| その他 | 3.5万円 | 5万円 |
| 貯蓄・投資 | 33万円 | 15万円 |
| 合計 | 76万円 | 76万円 |
独身世帯であれば、手取りの4割以上を貯蓄や投資に回すことも難しくありません。一方で子育て世帯は、私立への進学や住宅購入のタイミングで支出が膨らみやすく、計画的な資金管理が欠かせません。
\ 今のITスキルに合う適正年収は? /
年収1,300万円の所得税・住民税・社会保険料の計算方法
年収1,300万円の税金は、所得税・住民税・社会保険料でそれぞれ計算の仕組みが異なります。
計算の流れを知っておくと、給与明細や源泉徴収票の数字の意味を自分で確かめられる点が利点です。
ここでは各項目の計算方法を、モデルケースの数字を使って解説します。
所得税は5ステップで計算できる
年収1,300万円の所得税は、以下の5つのステップで計算できます。モデルケース(独身・40歳・ボーナスなし)の数字を当てはめると、所得税は約145万円となります。
| ステップ | 計算内容 | モデルケースの金額 |
|---|---|---|
| ①給与所得控除を引く | 年収850万円超は上限の195万円 | 給与所得1105万円 |
| ②所得控除を引く | 社会保険料控除約154万円+基礎控除58万円 | 課税所得約893万円 |
| ③税率を掛ける | 課税所得695万円超900万円以下は23% | 約205万円 |
| ④控除額を引く | 23%の区分の控除額は636,000円 | 約142万円 |
| ⑤復興特別所得税を加える | 所得税額×2.1%を加算 | 約145万円 |
所得税の基礎控除は2025年分から見直され、合計所得金額が655万円超2350万円以下の区分では58万円です。
扶養控除や生命保険料控除などがある場合は、ステップ②で差し引く金額が増え、所得税は少なくなります。会社員の場合、毎月の給与から源泉徴収された所得税は、年末調整で過不足が精算される仕組みです。
(参考:国税庁「給与所得控除」)
所得税率はどのくらい?
年収1,300万円の所得税率は、モデルケースでは23%の区分に収まります。課税所得が約893万円となり、33%の税率がかかる「900万円超」のラインをわずかに下回るためです。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 97,500円 |
| 330万円超695万円以下 | 20% | 427,500円 |
| 695万円超900万円以下 | 23% | 636,000円 |
| 900万円超1800万円以下 | 33% | 1,536,000円 |
| 1800万円超4000万円以下 | 40% | 2,796,000円 |
| 4000万円超 | 45% | 4,796,000円 |
ただし、39歳以下で介護保険料がかからない場合は社会保険料控除が約10万円減り、課税所得は約904万円となります。
この場合は900万円を超えた部分に33%の税率が適用されるため、年収1,300万円は所得税率23%と33%の境目にあたる年収帯といえます。
累進課税では、33%が適用されるのは900万円を超えた部分だけで、所得全体に33%がかかるわけではありません。
iDeCoなどの所得控除を使えば課税所得を900万円以下に抑えられる可能性があり、節税効果を実感しやすいのも特徴です。
(参考:国税庁「所得税の税率」)
住民税は課税所得の約10%
年収1,300万円の住民税は、課税所得に約10%の税率を掛けた所得割と、定額の均等割で決まります。
モデルケースでは所得割が約90.6万円、均等割と森林環境税で5,000円が加わり、年間の住民税は約91万円です。
住民税の基礎控除は43万円で、所得税の58万円と金額が異なる点に注意が必要です。
また、住民税は前年1〜12月の所得をもとに計算され、その年の6月から翌年5月までの12回に分けて給与から天引きされます。
そのため、転職や昇給で年収が上がった年ではなく、翌年の6月以降に住民税の負担増を実感することになります。
均等割は自治体によって異なる場合があるため、正確な金額は住民税決定通知書で確認するのが確実です。
社会保険料は標準報酬月額で決まる
年収1,300万円の社会保険料は、毎月の給与を一定の幅で区分した「標準報酬月額」に保険料率を掛けて計算します。
健康保険料・介護保険料・厚生年金保険料は会社と従業員で半分ずつ負担し、雇用保険料は会社の負担割合が大きく設定されています。
| 保険の種類 | 本人負担の料率の目安 | 年収1,300万円の年額 |
|---|---|---|
| 健康保険 | 約5%(協会けんぽ東京支部) | 約65万円 |
| 介護保険(40歳以上) | 約0.8% | 約10万円 |
| 厚生年金 | 9.15%(標準報酬月額65万円が上限) | 約71万円 |
| 雇用保険 | 0.55%(一般の事業) | 約7万円 |
厚生年金保険料には標準報酬月額65万円という上限があり、月給がこれを超えても保険料は一定です。
年収1,300万円の会社員は上限に達しているため、収入が増えても厚生年金保険料は頭打ちとなります。なお、厚生年金の標準報酬月額の上限は2027年9月から段階的に引き上げられる予定で、将来は負担が増える可能性があります。
40歳になると介護保険料が加わり、社会保険料が年間で約10万円増える点も見落とせません。
(参考:厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」)
【あわせて読みたい】額面について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
家族構成・働き方で税金はどう変わる?
年収1,300万円の税金は、配偶者や子どもの有無、夫婦の働き方によって変わります。ただし、年収1,300万円になると配偶者控除が使えないなど、高所得ならではの制限がある点が特徴です。
ここではケースごとの違いと、所得制限や制度改正のポイントを取り上げます。
独身・扶養なしの場合
独身・扶養なしの場合、年収1,300万円の税金は所得税約145万円、住民税約91万円で、手取りは約910万円です。
使える人的控除が基礎控除のみのため、家族構成別では最も税負担が大きいケースとなります。一方で、生活費や教育費などの固定費を抑えやすく、手取りの多くを資産形成に回しやすい点は独身世帯の強みです。
iDeCoやふるさと納税などの節税策を組み合わせれば、税負担を抑えながら効率よく資産を増やせます。
配偶者がいる場合|配偶者控除は使えない
配偶者が専業主婦(主夫)であっても、年収1,300万円の税金は独身の場合とほぼ変わりません。
配偶者控除と配偶者特別控除は、納税者本人の合計所得金額が1,000万円以下でなければ適用されないためです。
給与収入に換算すると、年収1,195万円を超えると配偶者控除は適用外となり、年収1,300万円の会社員は対象から外れます。
| 本人の給与収入 | 本人の合計所得金額 | 配偶者控除(所得税) |
|---|---|---|
| 1,095万円以下 | 900万円以下 | 38万円 |
| 1,095万円超1,145万円以下 | 900万円超950万円以下 | 26万円 |
| 1,145万円超1,195万円以下 | 950万円超1000万円以下 | 13万円 |
| 1,195万円超 | 1000万円超 | 適用なし |
税制上のメリットは得られないものの、配偶者が働く場合は、配偶者自身の税金や社会保険の扶養の条件が引き続き関係します。
世帯の収入が1人に集中する分、病気や離職に備えた保険や貯蓄の準備も重要といえます。
(参考:国税庁「配偶者控除」)
子どもがいる場合|扶養控除の対象は16歳以上
子どもがいる場合、年収1,300万円の税金が軽くなるかどうかは子どもの年齢で決まります。
扶養控除の対象は、その年の12月31日時点で16歳以上の扶養親族に限られるためです。
モデルケースに扶養控除を当てはめた場合の税負担の軽減額は、以下のとおりです。
| 子どもの年齢 | 扶養控除(所得税/住民税) | 税負担の軽減額の目安 |
|---|---|---|
| 16歳未満 | 対象外 | なし(児童手当の対象) |
| 16〜18歳 | 38万円/33万円 | 約12万円 |
| 19〜22歳(特定扶養親族) | 63万円/45万円 | 約19万円 |
16歳未満の子どもは扶養控除の対象になりませんが、児童手当は2024年10月分から所得制限が撤廃され、年収1,300万円の世帯でも受け取れます。
支給額は3歳未満が月1.5万円、3歳以上高校生年代までが月1万円で、第3子以降は月3万円に増額されています。
2025年分からは、19〜22歳の子どもがアルバイトで一定以上稼いだ場合にも特定親族特別控除を受けられるようになりました。
(参考:国税庁「扶養控除」/参考:政府広報オンライン「児童手当が大幅拡充」)
夫婦共働きで世帯年収1,300万円の場合
夫婦共働きで世帯年収1,300万円の場合は、1人で年収1,300万円を稼ぐ場合よりも税金が少なくなります。所得税は累進課税のため、収入を2人に分けると、それぞれに低い税率が適用されるからです。
いずれも40歳以上・扶養なし・ボーナスなしの条件で比較した結果は以下のとおりです。
| 項目 | 1人で年収1,300万円 | 夫800万円+妻500万円 |
|---|---|---|
| 税金・社会保険料の合計 | 約390万円 | 約322万円 |
| 世帯の手取り | 約910万円 | 約978万円 |
試算では、共働き世帯の方が世帯の手取りは約67万円多くなります。収入源が2つあることで、片方が休職や転職をした場合にも家計への影響を抑えやすい点はメリットです。
一方で保育料や家事代行などの支出が増える場合もあるため、手取りだけでなく支出も含めて比較することが大切です。
所得制限ラインと2025〜2026年の制度改正
年収1,300万円の税金や家計に関わる制度には、所得制限が設けられているものがあります。
近年は子育て支援を中心に制限の撤廃が進んでおり、以前より受けられる支援が増加しています。
| 制度 | 所得制限の目安 | 年収1,300万円の場合 |
|---|---|---|
| 配偶者控除・配偶者特別控除 | 本人の合計所得1,000万円以下 | 対象外 |
| 児童手当 | 2024年10月分から撤廃 | 受給できる |
| 高校生等への就学支援 | 2025年度から公立高校授業料相当額は所得にかかわらず支援 | 公立高校授業料相当額は受給できる |
| 住宅ローン控除 | 合計所得2,000万円以下 | 対象 |
| ふるさと納税 | 制限なし(上限額は所得で変動) | 利用できる |
2025〜2026年の主な制度改正は次のとおりです。
- 2025年分から所得税の基礎控除が引き上げられ、年収1,300万円の人は58万円に
- 2025年分から給与所得控除の最低額が65万円に引き上げ
- 2026年4月から子ども・子育て支援金の徴収が健康保険料とあわせて開始
- 2027年9月から厚生年金の標準報酬月額の上限を段階的に引き上げる予定
- iDeCoの掛金上限の引き上げを予定(企業年金のない会社員は月6.2万円へ)
- 2026年度から私立高校向けの就学支援金の加算も所得制限を撤廃する方針
子ども・子育て支援金はモデルケースで年間1.5万円前後の負担増が見込まれるものの、本記事の試算には含めていません。
制度は毎年のように見直されるため、最新の情報は国や自治体の公式サイトで確認すると安心です。
(参考:文部科学省「高等学校等就学支援金制度に関するQ&A」)
\ 今のITスキルに合う適正年収は? /
年収1,300万円の人ができる節税対策|効果額の目安つき
年収1,300万円の税金は、所得控除や税制優遇の制度を活用することで軽減できます。
所得税と住民税を合わせた税率が約33%と高い分、同じ控除額でも節税効果が大きくなるのが高所得層の特徴です。
ここでは主な節税策の効果額を比較し、それぞれの仕組みを紹介します。
節税対策の効果比較表
年収1,300万円の税金を減らせる主な方法と、モデルケースでの効果の目安は以下のとおりです。
| 節税策 | 効果の目安(年間) | 主な手続き |
|---|---|---|
| iDeCo | 約9万円(掛金月2.3万円の場合) | 加入手続き・年末調整 |
| ふるさと納税 | 自己負担2,000円で返礼品を受け取れる | ワンストップ特例または確定申告 |
| 住宅ローン控除 | 最大約31.5万円(借入条件による) | 初年度は確定申告 |
| 医療費控除 | 約6.7万円(医療費30万円の場合) | 確定申告 |
| 生命保険料控除 | 最大約3.5万円 | 年末調整 |
| NISA | 運用益にかかる約20%の税金が非課税 | 口座開設 |
効果額が大きく、毎年継続して使えるのはiDeCoとふるさと納税です。
住宅ローン控除や医療費控除は、住宅購入や高額な医療費といったライフイベントに合わせて活用できます。複数の制度を組み合わせることで、年間で数十万円単位の負担軽減も期待できるといえます。
iDeCo|掛金の約3分の1の税負担が軽くなる
iDeCoは、年収1,300万円の税金を直接減らせる代表的な制度です。
掛金の全額が所得控除の対象となり、所得税と住民税を合わせて掛金の約3分の1にあたる税負担が軽くなります。
企業年金のない会社員が月2.3万円(年27.6万円)を拠出した場合、モデルケースでの軽減額は年間約9.2万円です。
計算式は「27.6万円×(所得税率23%×1.021+住民税率10%)」で、課税所得が900万円を超える場合は軽減額がさらに大きくなります。
運用益も非課税となり、受け取り時には退職所得控除や公的年金等控除が使えます。
ただし、原則60歳まで引き出せないため、生活費や近い将来の支出とは切り分けて掛金を決めることが大切です。
企業年金がある会社員は掛金の上限が原則月2万円となるなど、勤務先の制度によって上限が異なる点にも注意が必要です。
(参考:国民年金基金連合会「iDeCo公式サイト」)
ふるさと納税|上限額の目安と計算式
ふるさと納税は、寄附額から2,000円を除いた金額が所得税と住民税から控除される制度です。
年収1,300万円の税金そのものを減らす制度ではありませんが、実質2,000円で返礼品を受け取れるため、家計の負担軽減につながります。
控除の上限額は、以下の計算式で求めることができます。
控除上限額=住民税所得割額×20%÷(90%−所得税率×1.021)+2,000円
モデルケースでは住民税所得割額が約90.6万円、所得税率が23%のため、上限額の目安は約27万円です。
上限額は家族構成や社会保険料の額、住宅ローン控除の有無などで大きく変わるため、寄附の前に各ポータルサイトのシミュレーションで確認すると安心です。
なお、2025年10月からはポータルサイトによるポイント付与が禁止され、返礼品の内容や寄附先の自治体で選ぶ形に変わっています。
(参考:総務省「ふるさと納税ポータルサイト 税金の控除について」)
住宅ローン控除・医療費控除・生命保険料控除
年収1,300万円の税金は、住宅ローン控除・医療費控除・生命保険料控除を使うことでも軽減できます。
それぞれの制度の概要と、モデルケースでの効果の目安は以下のとおりです。
| 制度 | 主な内容 | 効果の目安 |
|---|---|---|
| 住宅ローン控除 | 年末のローン残高の0.7%を最大13年間、税額から控除 | 最大で年31.5万円(認定住宅・借入限度額4,500万円の場合) |
| 医療費控除 | 年間の医療費のうち10万円を超えた部分を所得から控除 | 医療費30万円で約6.7万円 |
| 生命保険料控除 | 所得税で最大12万円、住民税で最大7万円を所得から控除 | 最大約3.5万円 |
住宅ローン控除は税額そのものから差し引く「税額控除」のため、所得控除よりも効果が大きいのが特徴です。
控除額や借入限度額は入居した年や住宅の省エネ性能によって異なるため、購入前に条件を確認すると安心です。
医療費控除は家族全員の医療費を合算でき、住宅ローン控除の初年度とあわせて確定申告が必要となります。
生命保険料控除は年末調整で手続きできるため、加入している保険があれば控除証明書を忘れずに提出しましょう。
(参考:国税庁「医療費を支払ったとき(医療費控除)」/参考:国税庁「生命保険料控除」)
\ 今のITスキルに合う適正年収は? /
年収が上がると税金と手取りはどう変わる?
年収1,300万円の税金を年収別に比べると、収入が増えるほど手取りの増え方が小さくなる点が特徴です。
年収アップを目指す際は、額面だけでなく手取りがどう変わるかを把握しておくと、転職や昇給の判断に役立ちます。
ここでは年収別の早見表とともに、年収1,300万円の年収水準や、IT・Web業界で目指せる職種について解説します。
年収400万〜2,000万円の税金・手取り早見表
年収1,300万円の税金を他の年収帯と比べた場合の、税金・社会保険料と手取りの目安は以下のとおりです。
試算条件は、独身・扶養なし・40歳以上・東京都在住・ボーナスなしです。
| 額面年収 | 社会保険料 | 所得税 | 住民税 | 手取り (月額/年額) |
| 400万円 | 約62万円 | 約6万円 | 約17万円 | 約26万円/ 約314万円 |
| 500万円 | 約77万円 | 約12万円 | 約24万円 | 約32万円/ 約387万円 |
| 600万円 | 約93万円 | 約18万円 | 約30万円 | 約38万円/ 約459万円 |
| 700万円 | 約108万円 | 約28万円 | 約37万円 | 約44万円/ 約527万円 |
| 800万円 | 約122万円 | 約43万円 | 約45万円 | 約49万円/ 約590万円 |
| 1,000万円 | 約134万円 | 約81万円 | 約63万円 | 約60万円/ 約721万円 |
| 1,200万円 | 約147万円 | 約123万円 | 約82万円 | 約71万円/ 約848万円 |
| 1,300万円 | 約154万円 | 約145万円 | 約91万円 | 約76万円/ 約910万円 |
| 1,500万円 | 約166万円 | 約207万円 | 約110万円 | 約85万円/ 約1,017万円 |
| 2,000万円 | 約178万円 | 約372万円 | 約159万円 | 約108万円/ 約1,291万円 |
年収が上がるにつれて所得税の割合が大きくなり、年収2,000万円では所得税だけで約372万円に達します。
社会保険料は厚生年金の上限があるため伸びが緩やかになる一方、税金は累進課税で大きく増えていく構造です。
39歳以下の場合は介護保険料がかからないため、上記よりも手取りがやや多くなります。
額面が100万円増えると手取りはいくら増える?
額面年収が100万円増えたときに手取りがいくら増えるかは、もとの年収帯によって異なります。
年収1,300万円の税金の仕組みでは、1,300万円から1,400万円に上がる場合の手取りの増加は約53万円にとどまります。
| 年収の変化 | 手取りの増加額 | 増えた額面のうち手元に残る割合 |
|---|---|---|
| 400万円→500万円 | 約73万円 | 約73% |
| 700万円→800万円 | 約63万円 | 約63% |
| 1,000万円→1,100万円 | 約65万円 | 約65% |
| 1,200万円→1,300万円 | 約62万円 | 約62% |
| 1,300万円→1,400万円 | 約53万円 | 約53% |
年収1,300万円を超えると所得税率33%の区分に入り、住民税10%と社会保険料を合わせると、増えた収入の約半分が税金と保険料として差し引かれる計算です。
一方、年収400万円台から500万円台への年収アップでは、増えた額面の7割以上が手取りとして残ります。
39歳以下・独身の場合、年収400万円から500万円に上がると、年間の手取りは約73万円、月あたり約6万円増える計算です。
若手のうちは年収アップの効果が手取りに反映されやすく、早い段階での年収アップが将来の資産形成にも大きく影響するといえます。
ただし、昇給した年は住民税が前年の所得で計算されるため、1年目の手取りは試算より大きく増えたように見えやすい点に注意が必要です。
年収1,300万円は上位何%?届きやすい業界
年収1,300万円の税金を負担する人は、給与所得者全体で見ると少数派です。
国税庁の令和6年分民間給与実態統計調査では、給与所得者の平均給与は478万円で、年収1,000万円超1,500万円以下の人は全体の約4.5%でした。
年収1,000万円を超える人は合計で約6.2%にとどまり、年収1,300万円は上位6%以内に入る年収水準といえます。
| 給与階級 | 構成割合 |
|---|---|
| 500万円超600万円以下 | 11.8% |
| 600万円超700万円以下 | 7.6% |
| 700万円超800万円以下 | 5.3% |
| 800万円超900万円以下 | 3.4% |
| 900万円超1000万円以下 | 2.4% |
| 1,000万円超1,500万円以下 | 4.5% |
| 1500万円超 | 1.7% |
業種別の平均給与では、電気・ガス・熱供給・水道業、金融業・保険業、情報通信業が上位に並んでいます。
年収1,300万円に届きやすいのは、こうした平均給与の高い業界に加え、外資系企業やコンサルティングファーム、総合商社などで管理職や高度な専門職に就いているケースが中心です。
情報通信業は平均給与が高い業界のひとつであり、IT・Web業界でも職種や経験次第で年収1,300万円を目指せる環境があります。
(参考:国税庁「令和6年分 民間給与実態統計調査」)
【自社データ】年収1,300万円に届く可能性がある職種3選
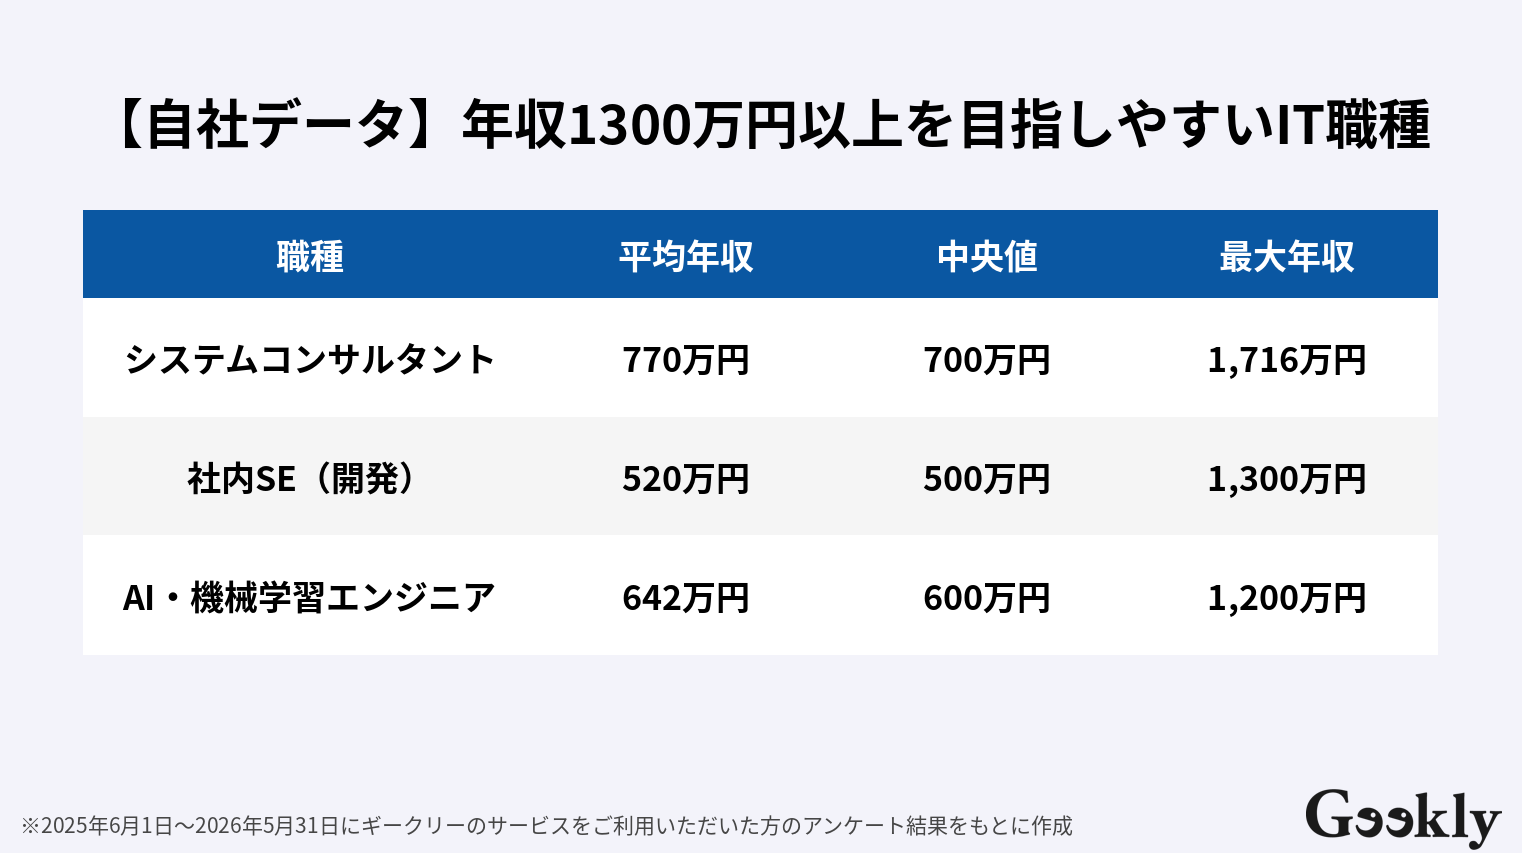
システムコンサルタントは、3職種の中で最も最高年収が高く、中央値も700万円と高い水準です。
企業の経営課題をITで解決する職種で、SEやPMとしての開発・導入経験を活かしてキャリアアップを目指せる点が魅力といえます。
社内SE(開発)は中央値が500万円で、年収400万円台からの転職先としても現実的な職種です。
自社システムの開発に腰を据えて取り組める環境で、IT戦略や企画に関わるポジションへ進めば年収1,300万円も視野に入ります。
AI・機械学習エンジニアは、最高年収1,200万円とあと一歩で1,300万円に届く職種です。
平均年収が約642万円と高く、生成AIの普及で需要が伸びているため、専門性を高めることで年収1,300万円を狙える可能性があります。
いずれの職種も年収1,300万円に届くのは一部の上位層ですが、経験とスキルの積み上げ次第で到達できる年収帯であることがわかります。
【あわせて読みたい】エンジニア年収ランキングについて詳しくはこちら⇓

市場価値=適正年収を診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
年収1,300万円の税金に関するよくある質問
年収1,300万円の税金について、よくある質問と回答を紹介します。
副業や住民税、配偶者の働き方など、年収1,300万円ならではの疑問を中心に取り上げた内容です。
年収1,300万円で副業収入があると税金はどうなる?
A.副業の所得が年間20万円を超える場合は確定申告が必要となり、年収1,300万円の税金に副業分の税金が上乗せされます。
所得は副業の収入から経費を差し引いた金額で判定し、給与と合算した課税所得に応じて所得税率が決まります。
年収1,300万円の会社員は課税所得が900万円前後にあるため、副業の所得によっては33%の税率区分に入る点に注意が必要です。
また、副業の所得が20万円以下で所得税の確定申告が不要な場合でも、住民税の申告は別途必要となります。給与収入が2,000万円以下で副業などの所得がない会社員は、原則として確定申告は不要です。
(参考:国税庁「給与所得者で確定申告が必要な人」)
年収1,300万円に上がった翌年、住民税が急に増えるのはなぜ?
A.住民税は前年の所得をもとに計算されるため、年収1,300万円に上がった翌年の6月から天引き額が増えます。
たとえば2026年から年収1,300万円になった場合でも、2026年6月〜2027年5月の住民税は2025年の所得をもとに計算されます。
前年の年収が1,000万円であれば、年収1,300万円の税金としての住民税との差は年間約28万円で、月あたり約2.3万円の天引きが増える計算です。
転職や昇給の初年度は手取りが大きく増えたように感じやすいものの、翌年の住民税の増加を見込んで資金計画を立てると安心です。
年収1,300万円の配偶者がパートで働く場合、年収はいくらまでに抑える?
A.社会保険の扶養に入り続けられる「年収130万円未満」がひとつの目安となります。
本人の年収が1,195万円を超えると配偶者控除・配偶者特別控除は適用されないため、年収103万円や150万円といった配偶者控除に関わる壁は、年収1,300万円の税金には影響しません。
一方で、配偶者自身の税金や社会保険料に関わる年収の壁は残っています。
| 配偶者の年収の目安 | 配偶者自身への影響 |
|---|---|
| 106万円 | 勤務先の条件を満たすと社会保険に加入(要件は見直しが進行中) |
| 130万円 | 社会保険の扶養から外れ、自身で保険料を負担 |
| 160万円 | これを超えると配偶者自身に所得税がかかる |
年収130万円を少し超える程度では、社会保険料の負担によって手取りが減る「働き損」が生じやすくなります。
130万円を超えて働く場合は、手取りが逆転しない水準まで収入を増やせるかを試算したうえで判断すると安心です。
勤務先の家族手当に配偶者の収入制限が設けられている場合もあり、あわせて確認すると世帯全体の手取りを正確に把握できます。
【あわせて読みたい】確定申告について詳しくはこちら⇓

\ 今のITスキルに合う適正年収は? /
ハイクラスとして次に繋がるキャリアはギークリーがご提案します
年収1,300万円の税金と社会保険料は年間約390万円で、手取りは約910万円、月あたり約76万円が目安です。
課税所得が900万円前後となる年収1,300万円は、年齢や控除の有無によって所得税率が23%と33%に分かれる境目の年収帯にあたります。
配偶者控除が使えない一方で、iDeCoやふるさと納税、住宅ローン控除などを組み合わせれば、税負担を抑えながら資産形成を進められます。
年収が上がるほど手取りの増え方は小さくなるため、転職や昇給を考える際は額面と手取りの両方で比較することが大切です。
年収400万円台からのキャリアであれば、年収アップの効果が手取りに反映されやすく、早い段階での選択が将来の年収水準を大きく左右するといえます。
自分のスキルや経験でどこまで年収を伸ばせるのかを知ることが、ハイクラスへのキャリアを描く第一歩となります。
「年収は上がったのに、手取りが増えてない…」
「税金ばかり増えて、頑張っても生活が楽にならない」
「手取りで納得できる年収を、正当な評価で得たい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事