年収1300万の手取りは約920万!月収・税金・生活レベル


「年収1,300万円まで上がっても、税金で思ったほど手取りが増えない」
「実際にどれくらいの生活ができるのか」
と気になっている方も多いのではないでしょうか。
年収1,300万円の手取りは年間約920万円、ボーナスがない場合の月収は約76万円が目安です。所得税の税率が高くなる年収帯のため、額面の約3割にあたる約382万円が税金と社会保険料として差し引かれます。
この記事では、手取りの内訳と節税対策、平均年収と比べた立ち位置、家賃や住宅ローンの目安と生活レベル、年収1,300万円を目指せるIT職種例まで詳しく解説します。
【この記事はこんな方におすすめ】
・年収1,300万円の手取り額と税金の内訳を知りたい方
・年収1,300万円のリアルな生活レベルや住宅ローンの目安を知りたい方
・IT業界で高年収を目指すキャリアを考えたい方

この記事のまとめ
- 年収1,300万円は給与所得者の平均年収487万円の約2.7倍の水準
- 独身なら毎月40万円以上の余裕がある一方、子育て世帯は教育費の計画が重要
- 年収1,300万円を目指せるIT職種には、社内SEやネットワークエンジニアがある
目次

4月時点
 8484
※2026年4月時点
年収1,300万円の手取りは年間約920万円・月約76万円
年収1,300万円の手取りは、年間で約920万円です。これを12か月で割ると、ボーナスがない場合の毎月の手取りは約76万円になります。
額面のおよそ3割にあたる約382万円が税金や社会保険料として差し引かれ、手元に残るのは約7割です。
| 項目 | 金額の目安 |
|---|---|
| 額面年収 | 1,300万円 |
| 税金・社会保険料の合計 | 約382万円 |
| 年間の手取り | 約920万円 |
| 毎月の手取り(ボーナスなし) | 約76万円 |
この試算は、2026年分の税制と保険料率で、東京都在住・協会けんぽ加入・40歳未満・扶養家族なしの会社員を想定したものです。
年齢や家族構成、住んでいる地域によって金額は前後するため、目安として考えるとよいでしょう。
- ボーナスありの場合は毎月の手取りが約55万円に下がる
- 年収1,300万円では配偶者控除が受けられない
ボーナスありの場合は毎月の手取りが約55万円に下がる
同じ年収1,300万円でも、ボーナスが支給される給与体系の場合は毎月の手取りが変わります。
たとえば、ボーナスが年2回・合計4か月分支給されると仮定すると、月給は約81万円です。この場合、年収1,300万円の毎月の手取りは約55万円まで下がります。
| 支給パターン | 月給(額面) | 毎月の手取り |
|---|---|---|
| ボーナスなし | 約108万円 | 約76万円 |
| ボーナス年4か月分 | 約81万円 | 約55万円 |
毎月の手取りが減ると、日々の家計管理にも影響します。
住宅ローンや家賃などの固定費を考える際は、ボーナスを除いた毎月の手取りを基準にしておくことが重要です。
(参考:日本年金機構『賞与にかかる保険料』)
年収1,300万円では配偶者控除が受けられない
年収1,300万円の会社員は、配偶者控除・配偶者特別控除のどちらも対象外です。
これらの控除は、本人の合計所得金額が1,000万円、給与収入のみなら年収約1,195万円を超えると適用されません。年収1,300万円の合計所得金額は約1,105万円となり、この基準を超えています。
そのため、配偶者の収入の有無に関わらず、配偶者に関する控除で税負担を減らすことはできません。
年収600万〜800万円台であれば配偶者控除で手取りが数万〜10万円ほど増えますが、年収1,300万円では扶養の有無で手取りがほとんど変わらない点に注意が必要です。
(参考:国税庁『No.1191 配偶者控除』)
\ 今のITスキルに合う適正年収は? /
年収1,300万円から引かれる税金・社会保険料の内訳
年収1,300万円の額面と手取りの差額、約382万円は、どのような項目で引かれているのでしょうか。
給与から天引きされる税金・社会保険料の内訳は次のとおりです。
| 控除項目 | 年間の目安 |
|---|---|
| 所得税(復興特別所得税を含む) | 約146万円 |
| 住民税 | 約92万円 |
| 健康保険料(子ども・子育て支援金を含む) | 約66万円 |
| 厚生年金保険料 | 約71万円 |
| 雇用保険料 | 約7万円 |
| 合計 | 約382万円 |
年収1,300万円では、社会保険料よりも税金の負担が大きくなる点が特徴です。
それぞれの内訳を詳しく見ていきます。
- 所得税・住民税は合計約238万円
- 健康保険・厚生年金などの社会保険料は約144万円
- 2026年4月から子ども・子育て支援金が加わる
- 累進課税により所得税の負担が大きくなる
- ふるさと納税・iDeCoで税負担を抑えられる
所得税・住民税は合計約238万円
年収1,300万円の手取りを計算するうえで、所得税が約146万円、住民税が約92万円で、合計すると約238万円が差し引かれます。税金だけで、額面のおよそ18%を占める計算です。
住民税は、前年の所得に対して所得割の税率10%と均等割などがかかる仕組みです。
一方の所得税は、収入が増えるほど高い税率が適用されるため、年収1,300万円では負担が重くなります。
所得税の詳しい仕組みは、後述の「累進課税により所得税の負担が大きくなる」で解説します。
(参考:国税庁『No.2260 所得税の税率』、総務省『個人住民税』)
健康保険・厚生年金などの社会保険料は約144万円
税金と並んで大きな負担となるのが社会保険料で、年収1,300万円の場合は年間約144万円です。
内訳は、子ども・子育て支援金を含む健康保険料が約66万円、厚生年金保険料が約71万円、雇用保険料が約7万円となります。
- ・健康保険料:協会けんぽ東京支部の保険料率9.85%を会社と折半
- ・厚生年金保険料:保険料率18.3%を会社と折半。標準報酬月額の上限は65万円
- ・雇用保険料:労働者負担は賃金の0.5%(2026年度・一般の事業)
厚生年金保険料は標準報酬月額65万円が上限のため、年収が一定以上になると保険料はそれ以上増えません。そのため、年収1,300万円では、額面に占める社会保険料の割合は年収500万〜700万円台より低くなります。
なお、40歳以上になると介護保険料が加わり、手取りは年間で約7万円少なくなります。
(参考:全国健康保険協会『令和8年度 都道府県毎の保険料率』、日本年金機構『厚生年金保険料額表』、厚生労働省『令和8年度の雇用保険料率について』)
2026年4月から子ども・子育て支援金が加わる
社会保険料の新たな項目として、2026年4月分の保険料から子ども・子育て支援金の徴収が始まりました。
公的医療保険の保険料に上乗せされる形で、給与やボーナスから天引きされる仕組みです。
支援金率は全国一律で0.23%、本人の負担は会社と折半した0.115%となります。年収1,300万円の会社員の場合、毎月の負担は約1,250円と試算されます。
標準報酬月額に比例するため、年収が高いほど負担額も大きくなる点を押さえておきたいところです。
(参考:こども家庭庁『子ども・子育て支援金制度について』)
累進課税により所得税の負担が大きくなる
日本の所得税は、課税所得が高くなるほど段階的に高い税率が適用される「累進課税制度」を採用しています。
所得税の税率は次のとおりです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 9万7,500円 |
| 330万円超695万円以下 | 20% | 42万7,500円 |
| 695万円超900万円以下 | 23% | 63万6,000円 |
| 900万円超1,800万円以下 | 33% | 153万6,000円 |
| 1,800万円超4,000万円以下 | 40% | 279万6,000円 |
| 4,000万円超 | 45% | 479万6,000円 |
年収1,300万円の課税所得は約899万円となり、23%の税率区分にかかります。
年収がこれより少し増えると課税所得が900万円を超え、超えた部分には33%の税率が適用されます。
額面が上がっても、年収1,300万円の手取りが比例して伸びにくいのは、この累進課税の仕組みがあるためです。
(参考:国税庁『No.2260 所得税の税率』)
ふるさと納税・iDeCoで税負担を抑えられる
税負担の大きい年収1,300万円だからこそ、控除の制度を活用する効果も大きくなります。
代表的な制度は次の2つです。
- ・ふるさと納税:自己負担2,000円を除いた寄附額が、上限の範囲内で所得税・住民税から控除される。年収が高いほど控除上限額も大きくなる
- ・iDeCo(個人型確定拠出年金):掛金の全額が所得控除となり、所得税率が高い人ほど節税効果が大きい
ふるさと納税の控除上限額は年収や家族構成によって変わるため、事前に試算しておくと安心です。
iDeCoは原則60歳まで引き出せないため、老後資金として無理のない掛金で活用することがポイントになります。
(参考:総務省『ふるさと納税のしくみ|控除額の計算』、国民年金基金連合会『iDeCo公式サイト』)
【あわせて読みたい】税込年収と手取りの違いについて詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収1,300万円は高い?低い?平均年収と比べた立ち位置
年収1,300万円は、世間一般と比べてどのくらいの水準なのでしょうか。
国税庁の統計データをもとに、日本国内における年収1,300万円の立ち位置を確認します。
現在の年収からステップアップを目指す際の、一つの指標になるでしょう。
- 給与所得者の平均年収487万円の約2.7倍
- 年代別・男女別に見た年収1,300万円の位置づけ
給与所得者の平均年収487万円の約2.7倍
国税庁「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均年収は487万円です。
年収1,300万円は、この平均の約2.7倍にあたる非常に高い水準です。
| 区分 | 平均年収 |
|---|---|
| 給与所得者全体 | 487万円 |
| 男性 | 597万円 |
| 女性 | 342万円 |
| 正社員(正職員) | 559万円 |
男性の平均597万円と比べても2倍以上となり、経済的にかなり恵まれた部類に入るといえるでしょう。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
【あわせて読みたい】日本の平均年収とIT業界の相場について詳しくはこちら⇓

年代別・男女別に見た年収1,300万円の位置づけ
年代別の平均年収と比べると、年収1,300万円の希少さがよりわかりやすくなります。
男性の年代別平均年収は次のとおりです。
| 年代(男性) | 平均年収 |
|---|---|
| 30〜34歳 | 529万円 |
| 35〜39歳 | 598万円 |
| 40〜44歳 | 648万円 |
| 45〜49歳 | 683万円 |
| 50〜54歳 | 715万円 |
| 55〜59歳 | 734万円 |
女性の年代別平均年収は次のとおりです。
| 年代(女性) | 平均年収 |
|---|---|
| 25〜29歳 | 383万円 |
| 30〜34歳 | 376万円 |
| 35〜39歳 | 362万円 |
| 40〜44歳 | 370万円 |
| 45〜49歳 | 377万円 |
| 50〜54歳 | 376万円 |
| 55〜59歳 | 357万円 |
男性の年代別平均で最も高い55〜59歳でも734万円のため、年収1,300万円はどの年代の平均も大きく上回ります。
女性は最も平均年収が高い25〜29歳でも383万円で、年収1,300万円の女性はさらに少数です。
20代や30代で年収1,300万円に届く方は珍しく、若手のうちからキャリアを積み上げ、段階的に年収を上げていくことが現実的なステップといえます。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
【あわせて読みたい】男性の平均年収について詳しくはこちら⇓
【あわせて読みたい】女性の平均年収について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収1,300万円の生活レベル・家計シミュレーション
年収1,300万円の手取りで、毎月約76万円を使える場合、どのような暮らしが送れるのでしょうか。
家賃の目安や、世帯別の家計を具体的に見ていきます。
目標とする年収と、理想とするライフスタイルを照らし合わせる参考になれば幸いです。
- 家賃の目安は月19万〜23万円
- 独身の一人暮らしは毎月40万円以上の余裕がある
- 夫婦二人暮らしはゆとりある住まいと貯蓄を両立できる
- 子どもを私立に通わせる場合は教育費の計画が重要
家賃の目安は月19万〜23万円
無理のない家賃の目安は、手取り月収の25〜30%程度といわれています。年収1,300万円の毎月の手取り約76万円に当てはめると、家賃の目安は月19万〜23万円です。
この予算があれば、都市部の利便性の高いエリアでも、設備の充実したマンションを選びやすくなります。
生活の質を高めつつ、貯蓄にも十分にお金を回せるバランスの取れた住居費といえるでしょう。
独身の一人暮らしは毎月40万円以上の余裕がある
独身で一人暮らしをしている場合、年収1,300万円であれば経済的な自由度はかなり高くなります。
支出の一例は次のとおりです。
| 費目 | 月額の目安 |
|---|---|
| 家賃 | 20万円 |
| 食費 | 7万円 |
| 水道光熱費・通信費 | 3万円 |
| 日用品・交際費・趣味 | 5万円 |
| 支出合計 | 35万円 |
| 手元に残る金額 | 約41万円 |
家賃に20万円、基本的な生活費に15万円ほどを見積もっても、毎月40万円以上が手元に残る計算です。
残った資金は、将来に向けた資産形成や自己投資、趣味や旅行などに充てられるでしょう。
夫婦二人暮らしはゆとりある住まいと貯蓄を両立できる
片働きで夫婦二人が生活する場合でも、年収1,300万円の収入があれば金銭的な不安は少ないでしょう。
広めの2LDK〜3LDKの物件に住み、休日の外食やレジャーを楽しみながら暮らすことも可能です。将来の出産やマイホーム購入に備えて、毎月20万〜30万円ほどを貯蓄に回すことも難しくありません。
今の生活と将来への備えを、高い水準で両立できる収入といえます。
子どもを私立に通わせる場合は教育費の計画が重要
子どもが生まれ、教育にお金をかける段階になると、家計の状況も変化していくはずです。
文部科学省の「子供の学習費調査」によると、幼稚園から高校まですべて私立に通った場合の学習費の総額は、すべて公立の場合を大きく上回ります。
大学まで私立に進学すると、子ども1人あたりの教育費はさらに大きくなるでしょう。
生活水準を高く保ったまま教育費も捻出する場合、年収1,300万円でも家計に余裕がなくなる可能性があります。
児童手当は2024年10月から所得制限が撤廃されているため、受け取った手当を教育資金として積み立てるなど、早い段階から計画的に準備しておくことが大切です。
(参考:文部科学省『子供の学習費調査』、こども家庭庁『児童手当制度のご案内』)
\ レガシーな環境に悩んだら? /
年収1,300万円を目指して年収を上げる3つの方法
現在の年収が400万〜500万円台であっても、中長期的なキャリアパスを描くことで高年収を目指すことは可能です。
ここでは、年収を段階的に引き上げていくための方法として、次の3つを紹介します。
- 昇給・昇進・昇格を目指す
- 転職で成長業界・高年収企業を目指す
- 投資・資産形成に取り組む
昇給・昇進・昇格を目指す
まずは今の職場で成果を出し、ポジションを上げていくのが基本の方法です。役職に就いてマネジメント経験を積むことで、基本給や役職手当の大幅なアップが期待できます。
ただし、会社の評価制度や業界の給与水準によっては、年収に上限が見えてしまうこともあるかもしれません。
社内で年収1,300万円に届いている役職があるかを確認し、目指す年収に届く環境かどうか見極めることがポイントです。
【あわせて読みたい】年収を上げる方法について詳しくはこちら⇓

転職で成長業界・高年収企業を目指す
今の会社で大幅な給与アップが見込めない場合は、転職が有力な選択肢となります。
利益率の高いIT業界や、給与水準の高い大手企業・外資系企業へ移ることで、同じスキルでも年収が大きく上がるケースは珍しくありません。
技術環境を改善したい方や、より裁量のある環境で活躍したい方にとって、転職はキャリアと年収を同時に引き上げる機会になります。
年収1,300万円クラスの求人は公開されていないものも多いため、IT業界に強い転職エージェントを活用して情報を集めることが大切です。
【あわせて読みたい】給料が高い仕事について詳しくはこちら⇓
投資・資産形成に取り組む
労働による収入だけでなく、資産形成の視点を持っておくことも重要です。
毎月の余剰資金を、NISAなどの非課税制度を活用して長期で積み立てれば、資産の増加が期待できます。
短期間で年収を1,300万円に上げるのは難しくても、資産を育てておくことで将来の安心感は高まります。
とはいえ、投資には価格変動による元本割れのリスクがあるため、生活費や近い将来に使う予定のお金とは切り分けて運用することが基本です。
年収1,300万円という高い水準を目指すなら、IT・Web業界のハイクラス転職に詳しいエージェントに相談し、どのような経験を積めば年収を大きく伸ばせるのかを確認しておくことが大切です。
(参考:金融庁『NISA特設ウェブサイト』)
年収1,300万円に届くスキルはある?適正年収を無料診断
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
年収1,300万円を目指せる職種例|ギークリー年収データ
IT・Web業界には、将来的に年収1,300万円クラスを狙える職種が複数あります。
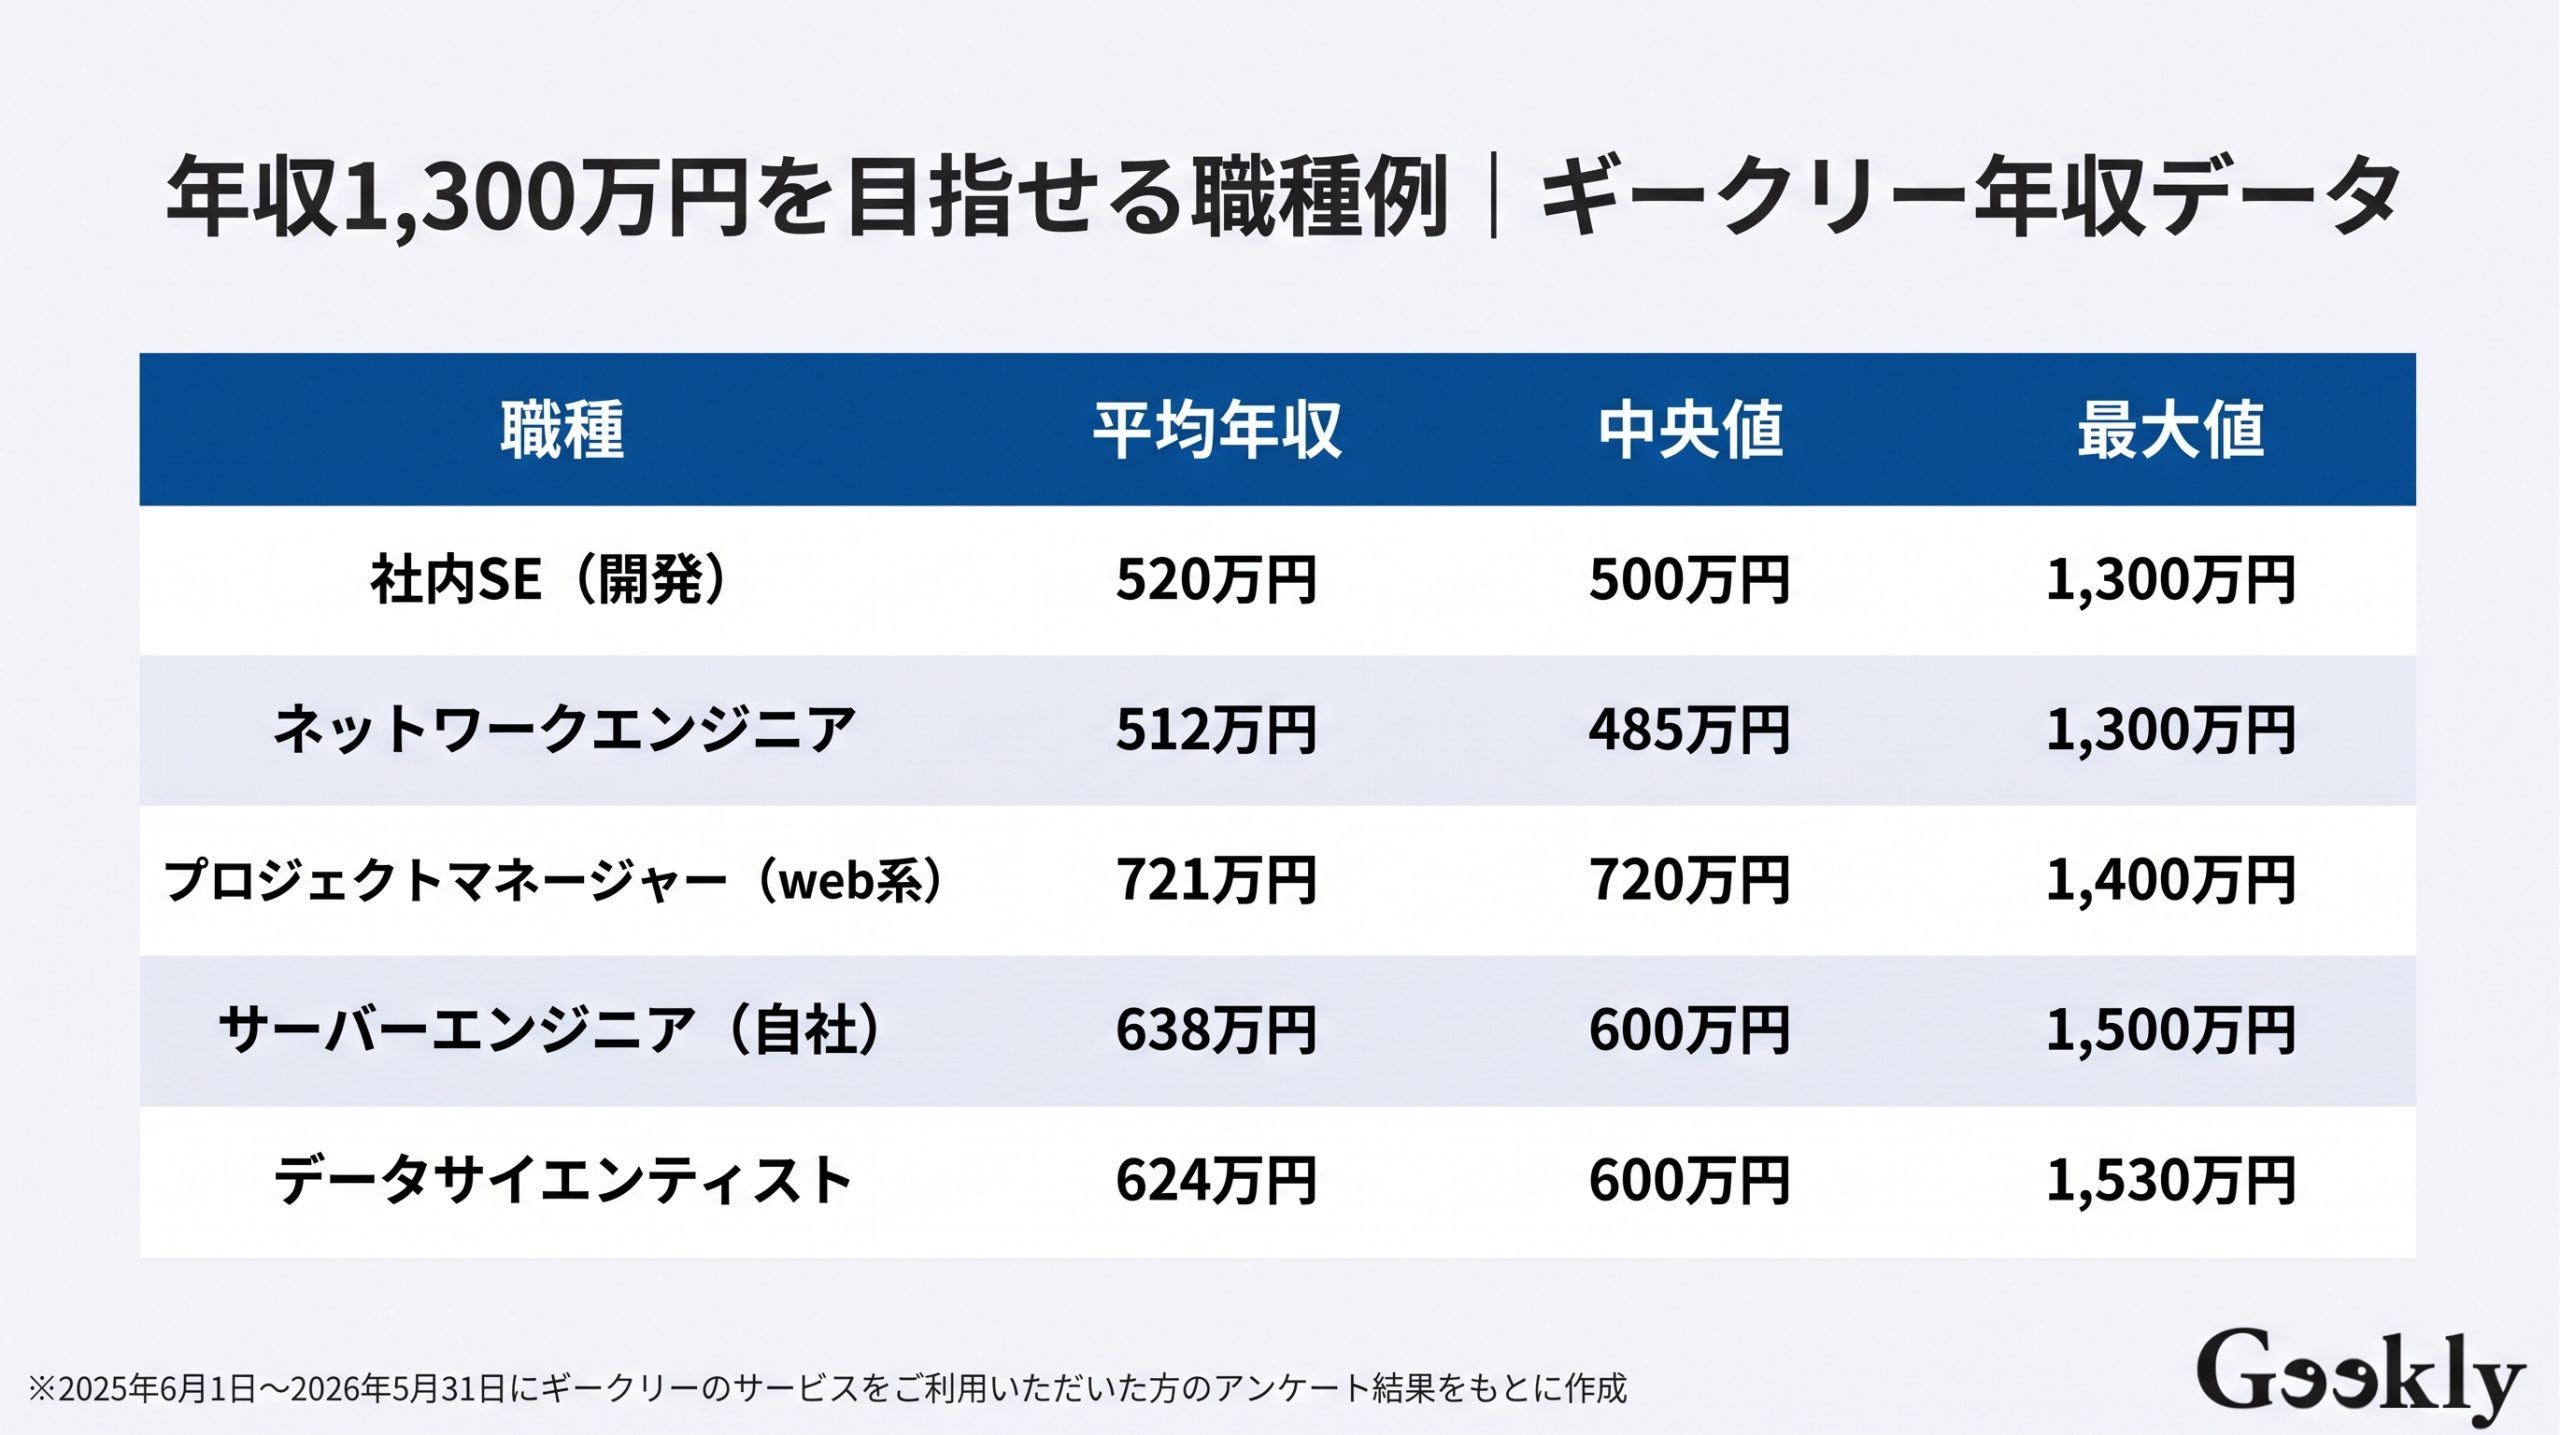
ここでは、ギークリーの年収データから、最高年収が1,300万円以上の職種を紹介します。
確かな技術力に加えて、プロジェクトを率いるマネジメント力やビジネスの視点が評価される職種です。
【調査対象】弊社をご利用いただいたIT業界にお勤めの転職希望の方
【対象人数】4,548名(有効回答のみ)
【調査期間】2025年6月1日~2026年5月31日
【調査方法】Web上のアンケートフォームへの入力
- 社内SE(開発)
- ネットワークエンジニア
- プロジェクトマネージャー(Web系)
- サーバーエンジニア(自社)
- データサイエンティスト
社内SE(開発)
社内SE(開発)は、事業会社で自社の業務システムやサービスの企画・開発を担う職種です。ギークリーの年収データでは、平均年収が520万円、最高年収は1,300万円となっています。
業務では、システムの企画・要件定義といった上流工程から、ベンダーコントロールまで幅広く担当します。
IT部門の責任者や、経営に近いポジションへ昇格することで、年収1,300万円も視野に入るでしょう。
【あわせて読みたい】社内SEの年収について詳しくはこちら⇓

ネットワークエンジニア
ネットワークエンジニアは、企業の通信基盤となるネットワークの設計・構築・運用を担う職種です。ギークリーの年収データでは、平均年収が512万円、最高年収は1,300万円となっています。
大規模なネットワークの設計や、クラウド環境のネットワーク構築ができるエンジニアは市場価値が高いといえます。
セキュリティ領域の知見を掛け合わせ、アーキテクトなどの上位職に就くことが高年収への近道です。
【あわせて読みたい】ネットワークエンジニアの年収について詳しくはこちら⇓

プロジェクトマネージャー(Web系)
Web系のプロジェクトマネージャー(PM)は、Webサービスの開発チームなどを束ね、プロジェクトを成功に導く職種です。ギークリーの年収データでは、平均年収が721万円、最高年収は1,400万円となっています。
大規模なWebサービスの開発や、複数チームを統括するポジションに就くことで、年収1,300万円以上も見えてきます。
技術力だけでなく、ビジネス課題の解決力や関係者との調整力が強く求められる職種です。
【あわせて読みたい】PMの年収について詳しくはこちら⇓
サーバーエンジニア(自社)
自社サービスを持つ企業のサーバーエンジニアは、サービスを支えるサーバーの設計・構築・運用を担う職種です。ギークリーの年収データでは、平均年収が638万円、最高年収は1,500万円となっています。
多くのユーザーを抱えるサービスでは、システムの信頼性やパフォーマンスを高める役割が重要になります。
クラウド技術や運用の自動化のスキルを身につけることで、段階的な年収アップが狙えるでしょう。
【あわせて読みたい】サーバーエンジニアの年収について詳しくはこちら⇓

データサイエンティスト
データサイエンティストは、ビッグデータを分析し、企業の意思決定を支える職種です。ギークリーの年収データでは、平均年収が624万円、最高年収は1,530万円と、今回紹介した職種の中で最も高い水準です。
AIや機械学習の知識を持ち、ビジネスに役立つ示唆を導き出せるエンジニアは、多くの業界で求められています。
専門性を高めて実績を積むことで、年収1,300万円クラスを目指しやすい職種です。
【あわせて読みたい】データサイエンティストの年収について詳しくはこちら⇓

\ 可能性が広がる職場が分かる! /
年収1,300万円の手取りに関するよくある質問
最後に、年収1,300万円の手取りや生活に関するよくある質問に回答します。
将来の具体的なイメージを描くための参考になれば幸いです。
- Q. 年収1,300万円で住宅ローンはいくらまで組める?
- Q. 年収1,300万円で車はどのくらいの価格帯まで買える?
- Q. 年収1,300万円に多い職業は?
Q. 年収1,300万円で住宅ローンはいくらまで組める?
無理なく返済できる住宅ローンの借入額は、一般的に年収の5〜6倍程度が目安とされています。年収1,300万円の場合、約6,500万〜7,800万円が一つの目安です。
住宅金融支援機構の【フラット35】では、年収400万円以上の場合、年間の返済額を年収の35%以下に収めることが条件とされています。
年収1,300万円なら年間455万円が上限ですが、金利の変動や将来の教育費も考慮して、慎重に借入額を判断することが大切です。
(参考:住宅金融支援機構『【フラット35】ご利用条件』)
Q. 年収1,300万円で車はどのくらいの価格帯まで買える?
車の購入予算は、年収の半分程度までに抑えるのが一つの目安といわれています。年収1,300万円であれば、650万円前後までの車が無理のない選択肢となるでしょう。
この予算があれば、国内外のさまざまなメーカーの上位モデルも選択肢に入ります。
ただし、車両価格が高いほど自動車保険料や税金などの維持費も高くなる傾向があり、都市部では駐車場代もかかります。
購入価格だけでなく、維持費を含めた総額で検討することが大切です。
Q. 年収1,300万円に多い職業は?
一般的に、年収1,300万円前後の高年収を得やすい職業としては、医師や弁護士などの専門職、コンサルティング会社や金融機関の社員、大手企業の管理職などが挙げられます。
職業別の賃金は、厚生労働省の「賃金構造基本統計調査」で確認することが可能です。
IT業界では、プロジェクトマネージャーやシステムコンサルタント、データサイエンティストなど、専門性と責任の大きいポジションで年収1,300万円を超える事例があります。
求められる役割の大きさが、高い報酬に結びついているといえるでしょう。
(参考:厚生労働省『賃金構造基本統計調査』)
\ レガシーな環境に悩んだら? /
年収1,300万円への道は、市場価値を正しく知ることから始まる
年収1,300万円の手取りは年間約920万円、月収にすると約76万円が目安です。
給与所得者の平均年収の約2.7倍にあたる水準ですが、所得税の負担が大きく、家族構成によってはゆとりを感じにくい場合もあります。
より高年収を目指すには、専門性やマネジメント経験を正当に評価してくれる企業を選ぶことが重要です。
「将来は年収1,000万円以上を目指したいが、どんなキャリアを積めばいいのか知りたい」
「今のスキルで、高年収のポジションに挑戦できるのか確かめたい」
「マネジメントと専門性、どちらを伸ばすと年収が上がるのか迷っている」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事