年収550万の手取りは約430万!月収・生活レベルと割合を解説
最終更新日:


「年収550万円だと、実際に毎月いくら振り込まれるのだろう」
「家賃はどれくらいまでなら無理なく払えるのか」
と気になっている方も多いのではないでしょうか。
年収550万円の手取りは年間約430万円、ボーナスがない場合の月の手取りは約36万円が目安です。額面との差額にあたる約121万円は、所得税・住民税と社会保険料として差し引かれます。
この記事では、税金・社会保険料の内訳やボーナス・扶養の有無による手取りの違い、家賃の目安と生活レベル、年収550万円以上を目指せるIT職種例まで詳しく解説します。
【この記事はこんな方におすすめ】
・年収550万円の手取り額と税金の内訳を知りたい方
・年収550万円の生活レベルや家賃の目安を知りたい方
・転職で年収550万円以上を目指したい方

この記事のまとめ
- 年収550万円は平均年収487万円を約60万円上回り、家賃は月10万円前後が目安
- 年収を上げるなら昇給・昇進に加え、市場価値を見直す転職も有力な選択肢
- 年収550万円以上を目指せるIT職種には、データサイエンティスト等がある
目次

4月時点
 8484
※2026年4月時点
年収550万円の手取りは年間約430万円・月約36万円
年収550万円の手取りは、年間でおよそ430万円です。ボーナスがない場合、ひと月あたりの手取りは約36万円が目安になります。
額面からは約121万円が税金や社会保険料として差し引かれ、手元に残るのは額面の8割弱です。
| 項目 | 金額の目安 |
|---|---|
| 額面年収 | 550万円 |
| 税金・社会保険料の合計 | 約121万円 |
| 年間の手取り | 約430万円 |
| 毎月の手取り(ボーナスなし) | 約36万円 |
上記は2026年(令和8年)分の税制・保険料率で、東京都在住・協会けんぽ加入・40歳未満・扶養家族なしの会社員を想定した試算です。
住んでいる地域や加入している健康保険、家族構成によって金額は変わるため、あくまで目安として捉えるとよいでしょう。
(参考:国税庁『No.1410 給与所得控除』、総務省『個人住民税』、全国健康保険協会『令和8年度 都道府県毎の保険料率』、日本年金機構『厚生年金保険料額表』)
- ボーナスありの場合は毎月の手取りが約26万円に下がる
- 配偶者を扶養すると手取りは約435万円に増える
ボーナスありの場合は毎月の手取りが約26万円に下がる
年収550万円のうちボーナスが占める割合が大きいほど、毎月の手取りは少なくなります。
たとえば、ボーナスが年2回・合計4か月分支給されるケースでは、月給は約34万円です。
この場合、年収550万円の毎月の手取りは約26万円まで下がり、ボーナス時にまとまった金額を受け取る形になります。
| 支給パターン | 月給(額面) | 毎月の手取り | ボーナスの手取り |
|---|---|---|---|
| ボーナスなし | 約46万円 | 約36万円 | なし |
| ボーナス年4か月分 | 約34万円 | 約26万円 | 1回あたり約57万円 |
年間の手取り総額はほぼ変わらない一方で、月々に使えるお金には10万円ほどの差が出ます。
家賃や通信費などの固定費は、ボーナスを含めずに毎月の手取りだけで払える範囲に収めておくことが大切です。
(参考:日本年金機構『賞与にかかる保険料』)
配偶者を扶養すると手取りは約435万円に増える
年収550万円の会社員が収入のない配偶者を扶養している場合、配偶者控除を受けられます。
年収550万円の会社員なら、所得税で38万円、住民税で33万円の控除が適用され、課税される所得が少なくなる仕組みです。
その結果、年収550万円の手取りは約435万円となり、独身の場合より年間で6万円ほど増えます。
なお、配偶者控除を受けるには、配偶者の合計所得金額が58万円以下、給与収入のみなら年収123万円以下であることが条件です。
配偶者がパートなどで働いている場合は、配偶者特別控除の対象になるかどうかもあわせて確認しておくと安心でしょう。
(参考:国税庁『No.1191 配偶者控除』)
\ 今のITスキルに合う適正年収は? /
年収550万円から引かれる税金・社会保険料の内訳
年収550万円の額面と手取りの差額、約121万円の内訳は、大きく分けて税金と社会保険料の2種類です。
毎月の給与から天引きされるため普段は意識しにくいものの、何にいくら払っているのかを知っておくと家計の見通しが立てやすくなります。
| 控除項目 | 年間の目安 |
|---|---|
| 所得税(復興特別所得税を含む) | 約11.4万円 |
| 住民税 | 約27.3万円 |
| 健康保険料(子ども・子育て支援金を含む) | 約28万円 |
| 厚生年金保険料 | 約52万円 |
| 雇用保険料 | 約3万円 |
| 合計 | 約121万円 |
ここからは、それぞれの項目について詳しく見ていきます。
- 所得税・住民税は合計約39万円
- 健康保険・厚生年金などの社会保険料は約83万円
- 2026年4月から子ども・子育て支援金が加わる
- 40歳以上は介護保険料が加わる
- ふるさと納税・iDeCoで税負担を抑えられる
所得税・住民税は合計約39万円
年収550万円の場合、国に納める所得税は約11.4万円、自治体に納める住民税は約27.3万円です。合計すると、年間で約39万円が税金として差し引かれます。
所得税は、年収から給与所得控除や基礎控除、社会保険料控除などを差し引いた課税所得に、5〜45%の税率をかけて計算する仕組みです。
住民税は前年の所得をもとに計算され、翌年の6月から天引きが始まります。
そのため、転職や昇給で年収が上がった翌年は、住民税の負担が増えて手取りが思ったほど伸びないと感じることもあるかもしれません。
(参考:国税庁『No.2260 所得税の税率』、総務省『個人住民税』)
健康保険・厚生年金などの社会保険料は約83万円
年収550万円の手取りに最も大きく影響するのが社会保険料で、年間の負担は約83万円にのぼります。
内訳は、健康保険料が約28万円、厚生年金保険料が約52万円、雇用保険料が約3万円です。
- ・健康保険料:協会けんぽ東京支部の保険料率9.85%を会社と折半
- ・厚生年金保険料:全国一律の保険料率18.3%を会社と折半
- ・雇用保険料:労働者負担は賃金の0.5%(2026年度・一般の事業)
社会保険料は手取りを減らす要因ではあるものの、病気やケガをしたときの医療費負担や、将来受け取る年金につながる大切な制度です。
会社が同じ額を負担している点も含めて、保障の仕組みとして理解しておくことが重要になります。
(参考:全国健康保険協会『令和8年度 都道府県毎の保険料率』、日本年金機構『厚生年金保険料額表』、厚生労働省『令和8年度の雇用保険料率について』)
2026年4月から子ども・子育て支援金が加わる
年収550万円の会社員の給与からも、2026年4月分の保険料をもとに、公的医療保険の保険料に上乗せする形で「子ども・子育て支援金」が徴収されるようになりました。
少子化対策の財源にあてる制度で、支援金率は全国一律0.23%です。会社と折半するため、本人の負担は標準報酬月額の0.115%となります。
年収550万円の会社員の場合、毎月の負担は約540円の試算です。ボーナスからも同じ率で徴収されるため、年間ではもう少し増える点を押さえておきたいところです。
(参考:こども家庭庁『子ども・子育て支援金制度について』)
40歳以上は介護保険料が加わる
40歳以降は、年収550万円の会社員も健康保険料とあわせて介護保険料を負担することになります。2026年度の介護保険料率は1.62%で、会社と折半して負担する仕組みです。
年収550万円の場合、40歳以上の手取りは約425万円となり、40歳未満と比べて年間で約3.6万円少なくなります。
天引きは40歳の誕生日の前日が属する月の分から始まるため、誕生月によっては39歳のうちに始まることもあります。
同じ年収でも手取りが減るタイミングなので、家計の見直しをしておくと安心です。
(参考:全国健康保険協会『令和8年度 都道府県毎の保険料率』)
ふるさと納税・iDeCoで税負担を抑えられる
年収550万円の税負担を少しでも軽くしたい場合は、国の制度を活用するのも一つの方法です。
代表的な制度として、次の2つが挙げられます。
- ・ふるさと納税:自己負担2,000円を除いた寄附額が、上限の範囲内で所得税・住民税から控除される
- ・iDeCo(個人型確定拠出年金):掛金の全額が所得控除の対象となり、所得税・住民税が軽くなる
ふるさと納税の控除上限額は、年収や家族構成によって変わります。iDeCoは原則60歳まで引き出せないため、生活費に影響しない範囲の金額で始めることがポイントです。
(参考:総務省『ふるさと納税のしくみ|控除額の計算』、国民年金基金連合会『iDeCo公式サイト』)
【あわせて読みたい】税込年収と手取りの違いについて詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収550万円は高い?低い?平均年収・割合で見る立ち位置
年収550万円が世間一般と比べてどのくらいの水準なのか、気になる方も多いのではないでしょうか。
ここでは、国税庁の最新の統計をもとに、平均年収や年収分布から見た立ち位置を確認します。
- 給与所得者の平均年収487万円を約60万円上回る
- 年収500万円超600万円以下の給与所得者は全体の11.9%
- 年代別・男女別に見た年収550万円の位置づけ
給与所得者の平均年収487万円を約60万円上回る
年収550万円と比べる基準として、国税庁「令和7年分 民間給与実態統計調査」を見ると、1年を通じて勤務した給与所得者の平均年収は487万円です。
年収550万円は、この平均を約60万円上回る水準といえます。
| 区分 | 平均年収 |
|---|---|
| 給与所得者全体 | 487万円 |
| 男性 | 597万円 |
| 女性 | 342万円 |
| 正社員(正職員) | 559万円 |
正社員の平均559万円とはほぼ同じ水準のため、正社員として着実にキャリアを積んできた結果として届く金額と考えられるでしょう。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
【あわせて読みたい】日本の平均年収とIT業界の相場について詳しくはこちら⇓

年収500万円超600万円以下の給与所得者は全体の11.9%
同じ調査で、年収550万円を含む500万円超600万円以下の給与所得者は全体の11.9%を占めています。およそ8〜9人に1人がこの年収帯に属している計算です。
男女別に見ると、男性は14.6%、女性は8.4%がこの層にあたります。
年収500万円以下の層が全体の半数を超えていることを考えると、年収550万円は決して低い水準ではありません。
一方で、年収600万円超の層も一定数いるため、さらに上を目指す余地も十分にある年収帯といえます。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
年代別・男女別に見た年収550万円の位置づけ
年代別の平均年収と比べると、年収550万円の位置づけがより具体的に見えてきます。
男性の年代別平均年収は次のとおりです。
| 年代(男性) | 平均年収 |
|---|---|
| 30〜34歳 | 529万円 |
| 35〜39歳 | 598万円 |
| 40〜44歳 | 648万円 |
| 45〜49歳 | 683万円 |
| 50〜54歳 | 715万円 |
| 55〜59歳 | 734万円 |
女性の年代別平均年収も確認しておきます。
| 年代(女性) | 平均年収 |
|---|---|
| 25〜29歳 | 383万円 |
| 30〜34歳 | 376万円 |
| 35〜39歳 | 362万円 |
| 40〜44歳 | 370万円 |
| 45〜49歳 | 377万円 |
| 50〜54歳 | 376万円 |
| 55〜59歳 | 357万円 |
男性の場合、年収550万円は30代前半の平均をやや上回る水準です。20代で年収550万円に届いていれば、同世代の中でも高い評価を受けているといえるでしょう。
女性は最も平均年収が高い25〜29歳でも383万円のため、年収550万円は女性の各年代の平均を大きく上回ります。
専門スキルや経験が評価されやすいIT業界などでは、20代〜30代前半でこの年収帯に届く方も少なくありません。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
【あわせて読みたい】男性の平均年収について詳しくはこちら⇓
【あわせて読みたい】女性の平均年収について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収550万円の生活レベル・家計シミュレーション
年収550万円の手取りがわかったところで、実際にどのような暮らしができるのかを見ていきます。
ボーナスがなく、毎月の手取りが約36万円の場合を想定し、家賃の目安と世帯ごとの家計を整理しました。
- 家賃の目安は月10万円前後
- 一人暮らしなら毎月10万円前後の貯金も可能
- 夫婦二人暮らしは共働きかどうかで余裕が変わる
- 子育て世帯は教育費と住居費の計画が欠かせない
家賃の目安は月10万円前後
年収550万円の手取りで暮らす場合、家賃は手取り月収の25〜30%程度に抑えるのが無理のない目安とされています。
年収550万円の毎月の手取り約36万円に当てはめると、家賃の目安は約9万〜11万円で、月10万円前後です。
都市部でも、駅からの距離や築年数を工夫すれば、一人暮らし向けの1Kや1DKを選びやすい予算帯といえます。
ボーナスありで毎月の手取りが約26万円の場合は、家賃も7万〜8万円程度に抑えておくと安心です。
一人暮らしなら毎月10万円前後の貯金も可能
独身で一人暮らしをする場合、年収550万円の手取りであれば毎月の生活に余裕を持ちやすくなります。
支出の一例は次のとおりです。
| 費目 | 月額の目安 |
|---|---|
| 家賃 | 10万円 |
| 食費 | 5万円 |
| 水道光熱費・通信費 | 2.5万円 |
| 日用品・交際費・趣味 | 6万円 |
| 保険・その他 | 2.5万円 |
| 支出合計 | 26万円 |
| 貯金に回せる金額 | 約10万円 |
もちろん生活スタイルによって支出は変わりますが、毎月10万円前後を貯金や資産形成に回すことも十分に可能です。
スキルアップのための書籍や資格の受験費用など、将来のキャリアにつながる自己投資にもお金を回しやすいでしょう。
夫婦二人暮らしは共働きかどうかで余裕が変わる
年収550万円の手取りで夫婦二人が暮らす場合は、配偶者の働き方によって家計のゆとりが大きく変わります。
片働きで年収550万円の収入のみの場合、配偶者控除を受けても毎月の手取りは約36万円です。二人分の食費や広めの住まいを考えると、貯金に回せる金額は一人暮らしより少なくなりがちです。
一方、共働きであれば世帯の収入が増えるため、広めの物件を選んだり、旅行や趣味にお金を使ったりする余裕が生まれます。
将来の住宅購入や子育てを見据えて、二人の収入と固定費のバランスを早めに話し合っておくことがポイントです。
子育て世帯は教育費と住居費の計画が欠かせない
年収550万円の子育て世帯では、食費や日用品に加えて、子どもの成長とともに教育費の負担が大きくなっていきます。
年収550万円の収入だけで家族を支える場合は、計画的な家計管理が欠かせません。
- ・住居費:子どもの成長に合わせた広さと、家賃・住宅ローンの負担のバランスを取る
- ・教育費:児童手当をそのまま貯めるなど、早い時期から積み立てを始める
- ・固定費:通信費や保険を定期的に見直し、毎月の支出を抑える
教育費のピークと住宅ローンの返済が重なる時期を見越して、早めに準備しておくと安心です。
共働きやキャリアアップによる収入増も、あわせて検討しておきたい選択肢といえます。
\ レガシーな環境に悩んだら? /
年収550万円から年収を上げる4つの方法
年収550万円からさらに年収を上げ、600万円、700万円と目指していきたい方もいるでしょう。
収入を増やす方法はいくつかありますが、代表的なものは次の4つです。
- 昇給・昇進・昇格を目指す
- 転職で成長業界・高年収企業を目指す
- 副業で収入の柱を増やす
- 投資・資産形成に取り組む
それぞれの特徴と注意点を順に解説します。
昇給・昇進・昇格を目指す
年収550万円から年収を上げる基本的な方法は、今の会社で評価を高めて昇給・昇進・昇格を目指すことです。
リーダーやマネージャーなどの役職に就けば、基本給の昇給に加えて役職手当が上乗せされるケースもあります。
ただし、給与テーブルや評価制度は企業ごとに異なり、昇進のポストに限りがある会社も少なくありません。
社内の評価基準や、先輩社員の年収の推移を確認し、目指す年収に届く環境かどうかを見極めることが大切です。
【あわせて読みたい】年収を上げる方法について詳しくはこちら⇓

転職で成長業界・高年収企業を目指す
今の会社で年収550万円から大幅な昇給が見込めない場合は、転職によって環境を変えることも有力な選択肢です。
IT業界のように成長を続ける業界や、給与水準の高い企業へ移ることで、これまでの経験を活かしながら年収アップを実現できる可能性があります。
転職を成功させるには、これまでの実績やスキルを整理し、自分の市場価値を正しく把握しておくことがポイントです。
転職が初めての場合は、IT業界に強い転職エージェントに相談し、求人選びから面接対策まで進めると安心でしょう。
【あわせて読みたい】給料が高い仕事について詳しくはこちら⇓
副業で収入の柱を増やす
年収550万円からの収入アップとして、会社が副業を認めている場合は、副業で収入源を増やすことも選択肢の一つになります。
ただし、本業の後や休日に働くことになるため、休息の時間が減り、体力的な負担が大きくなる点には注意が必要です。
就業規則で副業が禁止・制限されている企業もあるため、事前の確認は欠かせません。
また、副業の収入は安定しないことも多く、年収を継続的に上げるには、本業の基本給を上げることが近道です。
本業でのスキルアップや、市場価値に見合った評価を受けられる企業への転職を軸に考えることが重要です。
(参考:厚生労働省『副業・兼業の促進に関するガイドライン』)
投資・資産形成に取り組む
年収550万円の手取りの中から、給与収入とは別に資産形成に取り組んでおくことも将来の安心につながります。
NISAを活用すれば、一定の投資額までの運用益が非課税になるため、長期の積立投資で資産を育てやすい点が特徴です。
ただし、投資には元本割れのリスクがあるため、まずは生活費を確保し、余裕資金の範囲で始めることが前提となります。
資産形成は年収そのものを上げる方法ではないため、まずはIT・Web業界に強い転職エージェントに相談し、本業の収入を上げる余地がないか客観的なアドバイスをもらうことが第一歩です。
(参考:金融庁『NISA特設ウェブサイト』)
年収550万円の先は狙える?適正年収を無料で診断
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
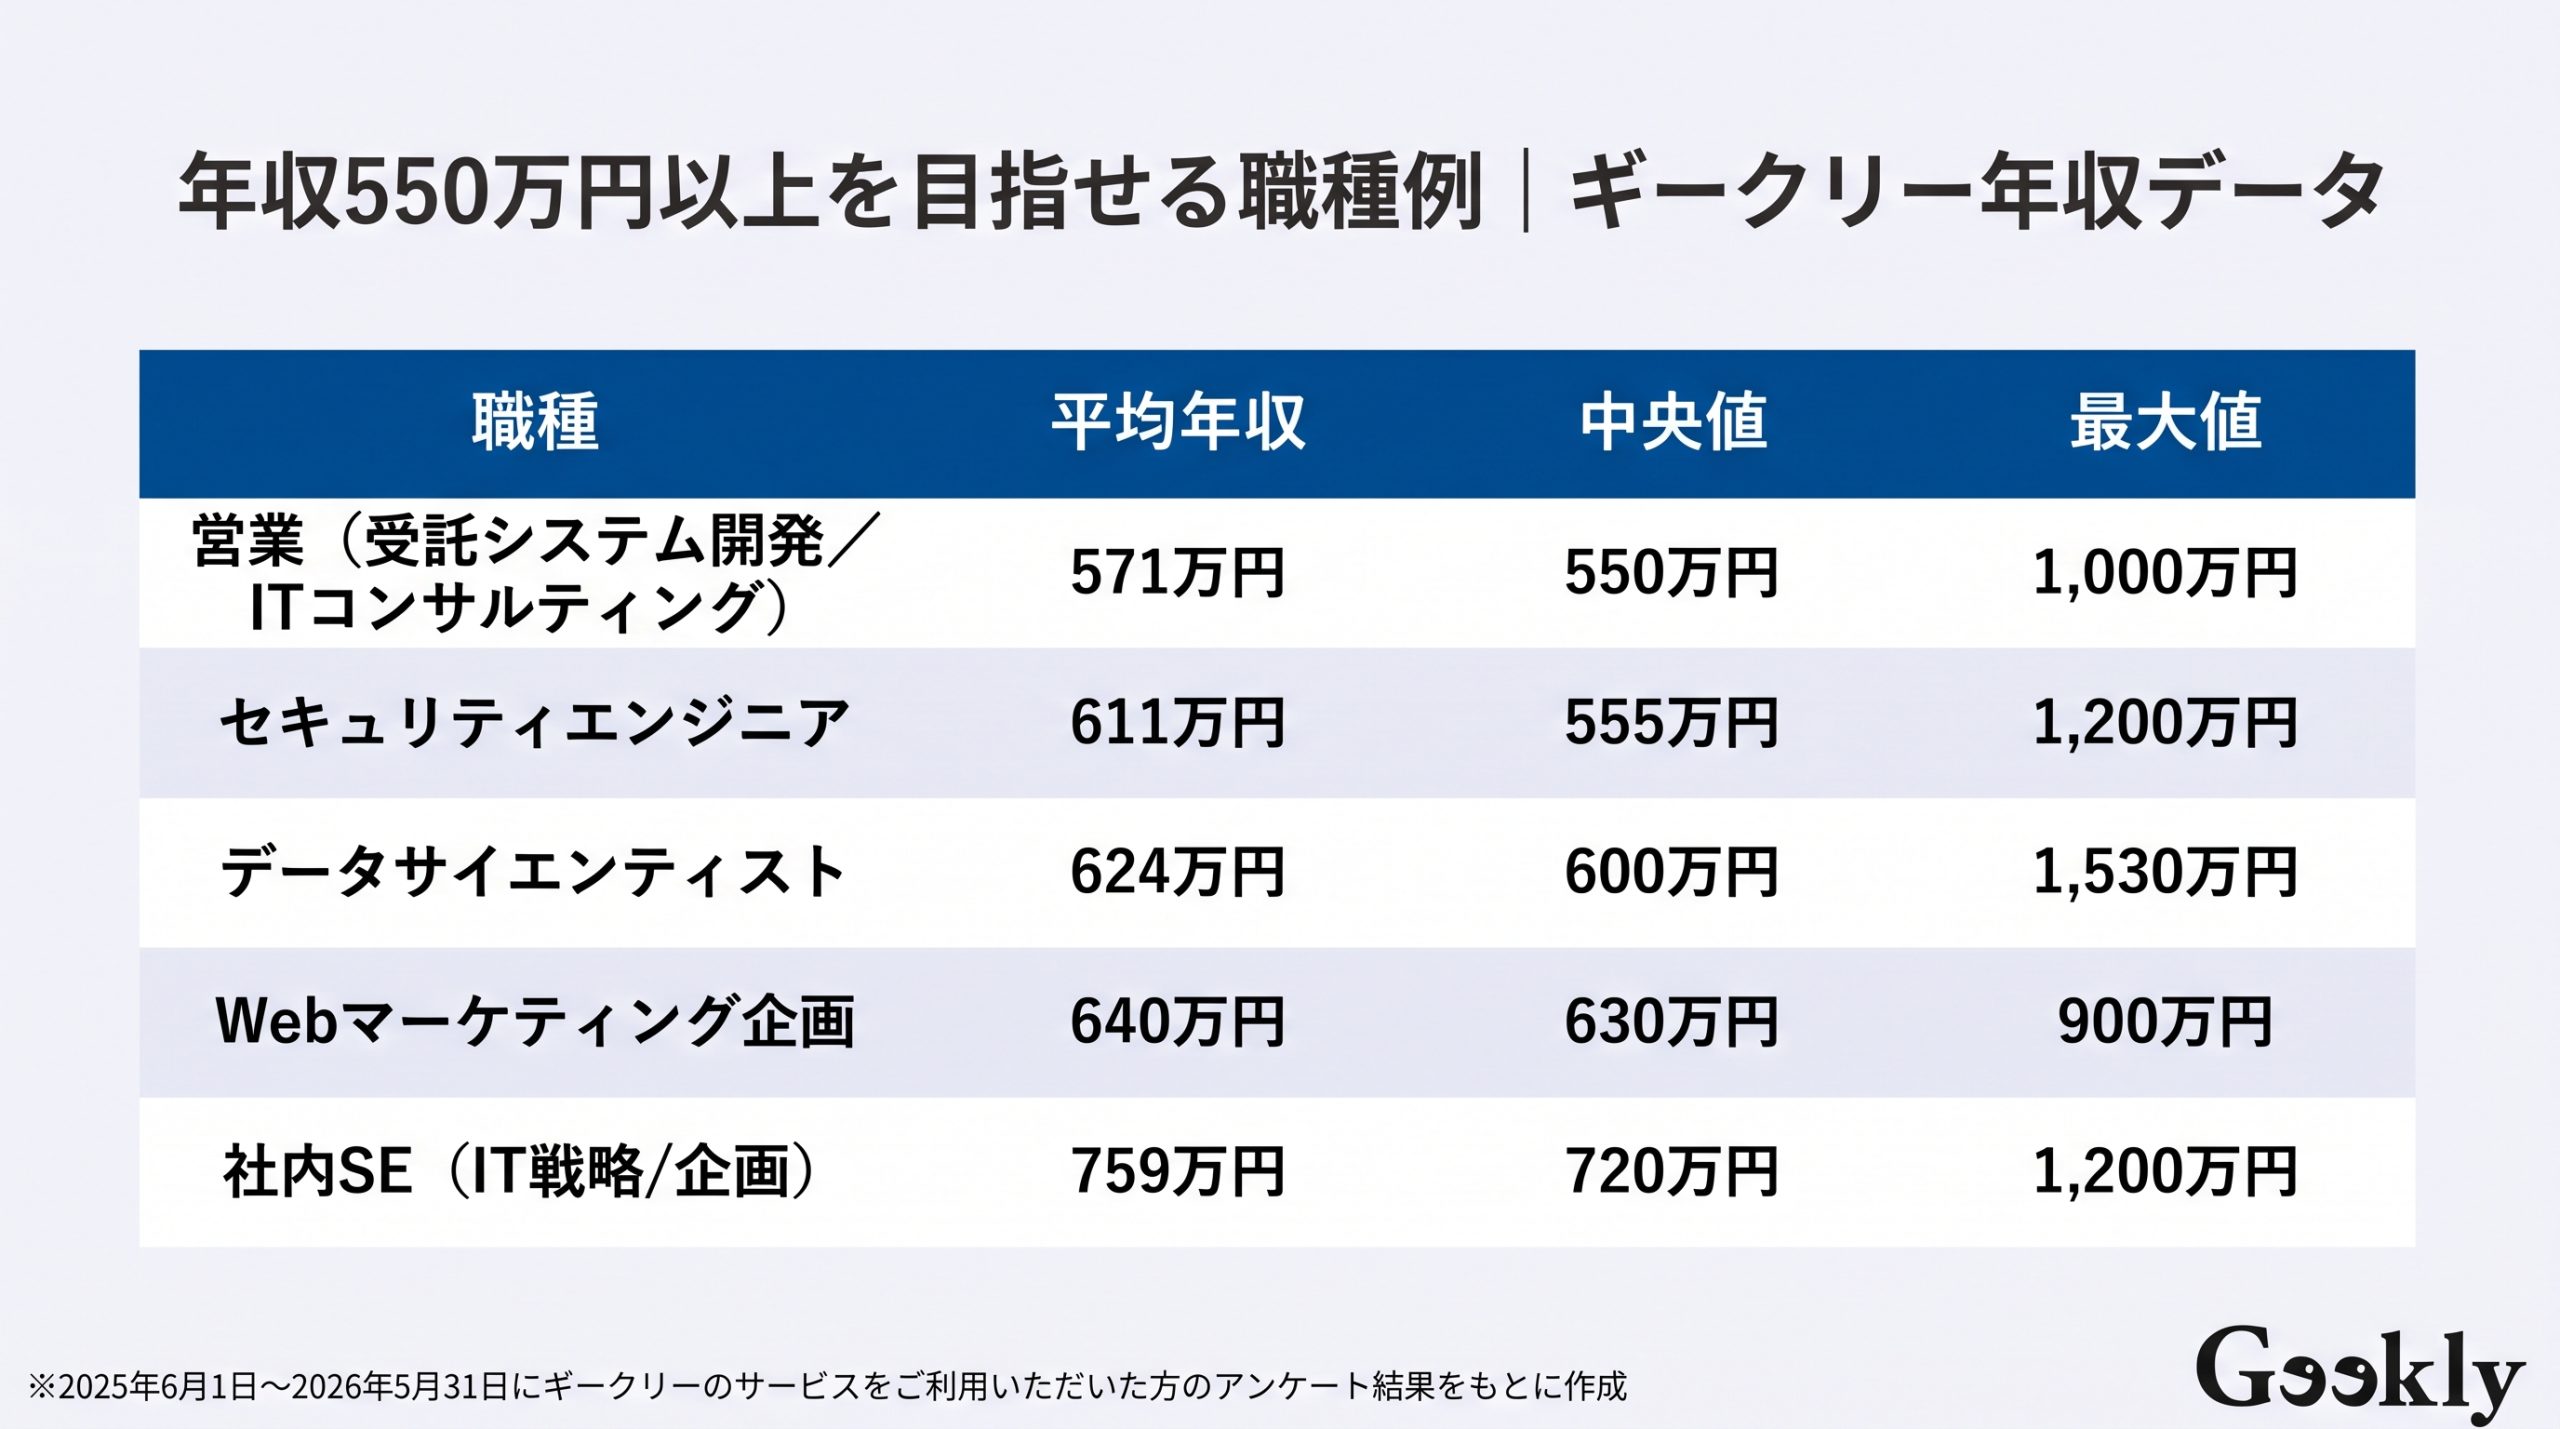
年収550万円以上を目指せる職種例|ギークリー年収データ
IT・Web業界には、年収550万円以上を目指せる職種が数多くあります。
ここでは、ギークリーの年収データから、年収550万円以上を目指せる職種を紹介します。
いずれも専門性を高めることで、平均を超える年収や、1,000万円以上の高年収も視野に入る職種です。
【調査対象】弊社をご利用いただいたIT業界にお勤めの転職希望の方
【対象人数】4,548名(有効回答のみ)
【調査期間】2025年6月1日~2026年5月31日
【調査方法】Web上のアンケートフォームへの入力
- 営業(受託システム開発/ITコンサルティング)
- セキュリティエンジニア
- データサイエンティスト
- Webマーケティング企画
- 社内SE(IT戦略/企画)
営業(受託システム開発/ITコンサルティング)
受託システム開発やITコンサルティングの営業は、顧客の課題をヒアリングし、システム開発やITコンサルティングを提案する仕事です。
ギークリーの年収データでは、平均年収が571万円、最高年収が1,000万円となっています。
成果が評価や報酬に反映されやすく、大型のプロジェクトを受注できれば年収アップにもつながりやすい職種です。
他業界での法人営業の経験を活かしてIT業界へキャリアチェンジするケースも少なくありません。
【あわせて読みたい】IT営業の年収について詳しくはこちら⇓
セキュリティエンジニア
セキュリティエンジニアは、サイバー攻撃からシステムや情報を守るための設計・構築・運用や、脆弱性の診断などを担う職種です。
ギークリーの年収データでは、平均年収が611万円、最高年収が1,200万円となっています。
サイバー攻撃の高度化を背景に、企業のセキュリティ対策の重要性は年々高まっています。
インフラエンジニアやネットワークエンジニアの経験を活かしてキャリアを広げられる点も特徴です。
【あわせて読みたい】セキュリティエンジニアの年収について詳しくはこちら⇓

データサイエンティスト
データサイエンティストは、膨大なデータを統計学や機械学習の手法で分析し、ビジネスの意思決定に役立てる職種です。
ギークリーの年収データでは、平均年収が624万円、最高年収は1,530万円と高い水準にあります。
分析のスキルに加えて、事業の課題を理解して提案につなげる力が求められます。
エンジニアやデータアナリストとしての経験を土台に、専門性を高めていくキャリアが考えられるでしょう。
【あわせて読みたい】データサイエンティストの年収について詳しくはこちら⇓

Webマーケティング企画
Webマーケティング企画は、自社のサービスや商品の売上を伸ばすために、Web広告やSEO、コンテンツ施策などの戦略を立てて実行する職種です。
ギークリーの年収データでは、平均年収が640万円、最高年収が900万円となっています。
施策の成果が数字で見えやすく、事業の成長に直接貢献できる点がやりがいといえます。データをもとに論理的に考える力がある方は、多くの企業で評価されやすいでしょう。
【あわせて読みたい】Webマーケターの年収について詳しくはこちら⇓
社内SE(IT戦略/企画)
社内SE(IT戦略/企画)は、事業会社の情報システム部門などで、IT戦略の立案や業務改善、システム導入の企画を担う職種です。
ギークリーの年収データでは、平均年収が759万円、最高年収が1,200万円と、今回紹介した職種の中で最も平均年収が高くなっています。
経営層と現場の間に立ってプロジェクトを進めるため、要件定義やベンダーコントロールなどの上流工程の経験が強みになります。
SIerなどで培った経験を活かし、事業会社で長く安定して働きたい方にも選ばれている職種です。
【あわせて読みたい】社内SEの年収について詳しくはこちら⇓

\ 可能性が広がる職場が分かる! /
年収550万円の手取りに関するよくある質問
最後に、年収550万円の手取りや暮らしについて、よくある質問に回答します。
住宅ローンや車の購入など、ライフプランを考えるうえでの参考になれば幸いです。
- Q. 年収550万円で住宅ローンはいくらまで組める?
- Q. 年収550万円で車は持てる?
- Q. ボーナスの割合で年間の手取りは変わる?
Q. 年収550万円で住宅ローンはいくらまで組める?
年収550万円の場合も、無理なく返済できる住宅ローンの借入額は、一般的に年収の5〜6倍程度が目安とされています。年収550万円の場合、2,750万〜3,300万円前後が一つの目安です。
住宅金融支援機構の【フラット35】では、年収400万円以上の場合、すべての借入の年間返済額を年収の35%以下にすることが条件とされています。
年収550万円なら年間の返済額は192.5万円以内となりますが、これはあくまで審査上の上限です。
実際には、毎月の返済額を手取りの25%程度に抑えると、教育費や老後資金の準備と両立しやすくなります。
(参考:住宅金融支援機構『【フラット35】ご利用条件』)
Q. 年収550万円で車は持てる?
年収550万円であれば、車を持つことは十分に可能です。車両価格の目安は年収の半分程度といわれており、年収550万円なら270万円前後が無理のない範囲と考えられます。
ただし、車は購入費用だけでなく、自動車税や保険料、ガソリン代、車検費用などの維持費がかかります。
都市部では駐車場代が月数万円になることもあり、年間の維持費は数十万円にのぼるケースも少なくありません。
利用頻度が低い場合は、カーシェアリングやレンタカーと比較して検討するとよいでしょう。
Q. ボーナスの割合で年間の手取りは変わる?
年収が同じ550万円であれば、ボーナスの割合によって年間の手取りが大きく変わることはありません。
試算では、ボーナスなしの場合が約428.5万円、ボーナスが年4か月分の場合が約430.6万円と、差は2万円ほどです。
差が生まれるのは、社会保険料の計算方法が毎月の給与(標準報酬月額)とボーナス(標準賞与額)で異なるためです。
一方で、毎月の手取りはボーナスなしで約36万円、ボーナスありで約26万円と大きく変わります。
毎月の生活費はボーナスを除いた手取りで考えておくと、家計管理がしやすくなるでしょう。
\ レガシーな環境に悩んだら? /
年収550万円を目指すなら、まずは市場価値を知ることから
年収550万円の手取りは年間約430万円、月収にすると約36万円が目安です。平均年収を上回る水準で、一人暮らしなら貯金の余裕もありますが、家族構成によっては計画的な家計管理が欠かせません。
年収をさらに上げるには、市場価値に見合った評価を受けられる環境を選ぶことが近道です。
「今の年収400万円台から、転職で550万円以上を目指せるのか知りたい」
「経験を活かして、将来性のある職種で長く働きたい」
「自分のスキルが市場でどれくらい評価されるのかわからない」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事