年収1,600万の手取りは?月収・税金・生活レベルシミュレーション


年収1,600万円の手取りは年間約1,080万円、ボーナスがない場合の月収は約90万円が目安です。額面の約3分の1にあたる約522万円が、税金と社会保険料として差し引かれます。
この記事では、手取りの内訳と節税対策、平均年収との比較、家賃や住宅ローンの目安と生活レベル、最高年収が1,600万円に近いIT職種例まで詳しく解説します。
【この記事はこんな方におすすめ】
・年収1,600万円の手取り額と税金の内訳を知りたい方
・年収1,600万円の生活レベルや住宅ローンの目安を知りたい方
・IT業界で高年収を目指すキャリアを考えたい方

この記事のまとめ
- 課税所得の一部に33%の所得税率がかかり、手取りは額面の約3分の2
- 独身なら毎月40万円以上を貯蓄に回せ、夫婦世帯も住まいの選択肢が広い
- 最高年収1,600万円に近いIT職種には、PM(業務系)などがある
目次

4月時点
 8484
※2026年4月時点
年収1,600万円の手取りは年間約1,080万円・月約90万円
年収1,600万円から税金と社会保険料を除いた手取りは、年間でおよそ1,080万円になります。毎月の給与だけで受け取る場合、月々の手取りは約90万円です。
額面との差額は約522万円で、年収のおよそ3分の1が控除される計算です。
| 項目 | 金額の目安 |
|---|---|
| 額面年収 | 1,600万円 |
| 税金・社会保険料の合計 | 約522万円 |
| 年間の手取り | 約1,080万円 |
| 毎月の手取り(ボーナスなし) | 約90万円 |
| 手取り率 | 約67% |
金額は、2026年(令和8年)分の税制・保険料率にもとづき、東京都在住で全国健康保険協会(協会けんぽ)に加入する40歳未満・扶養家族なしの会社員として試算しました。
居住地や勤務先の健康保険組合によっても金額は前後する点を押さえておきたいところです。
ボーナスありの場合は毎月の手取りが約64万円に下がる
年収1,600万円の毎月の手取りは、ボーナスの有無によって大きく変わります。
ボーナスが年2回・合計4か月分支給される場合、月給は100万円です。その場合、月々の手取りは約64万円に減ります。
| 支給パターン | 月給(額面) | 毎月の手取り |
|---|---|---|
| ボーナスなし | 約133万円 | 約90万円 |
| ボーナス年4か月分 | 100万円 | 約64万円 |
年間の手取りは、ボーナスありでも約1,060万円と大きくは変わりません。ただし、毎月の手取りには約26万円の差が生じます。
家賃や住宅ローンなどの固定費は、ボーナスに頼らず毎月の手取りでまかなえる範囲に設定しておくと安心です。
(参考:日本年金機構『賞与にかかる保険料』)
40歳以上は介護保険料で年間の手取りが約7万円減る
年収1,600万円の会社員も、40歳を迎えると介護保険料が健康保険料に上乗せされて徴収されるようになります。
2026年度の保険料率は1.62%で、本人と会社が半分ずつ負担を分け合う形です。年収1,600万円の場合、40歳以上の年間の手取りは約1,073万円になります。40歳未満と比較した差額は、年間で約7万円です。
同じ年収でも40歳を境に手取りが変わるため、家計の見直しのタイミングとして意識することが大切です。
(参考:全国健康保険協会『令和8年度 都道府県毎の保険料率』)
年収1,600万円では配偶者控除が受けられない
年収1,600万円の会社員は、配偶者控除・配偶者特別控除のどちらも対象外になります。
合計所得金額が1,000万円を超える方、給与収入だけなら年収が約1,195万円を超える方は、制度の対象から外れるためです。
年収1,600万円の場合、合計所得金額は約1,405万円にのぼります。そのため、配偶者を扶養していても税金が軽くなることはなく、手取りは独身の場合とほぼ同じです。
配偶者の扶養の有無で手取りが変わらない点は、家計の計画を立てるうえで押さえておきたいポイントといえます。
(参考:国税庁『No.1191 配偶者控除』)
\ 今のITスキルに合う適正年収は? /
年収1,600万円から引かれる税金・社会保険料の内訳
年収1,600万円の手取りと額面の差である約522万円を、項目ごとに分けたのが次の表です。
年収1,600万円では、税金が社会保険料の2倍以上となり、手取りを大きく左右するのは税金といえます。
| 控除項目 | 年間の目安 |
|---|---|
| 所得税(復興特別所得税を含む) | 約241.8万円 |
| 住民税 | 約120.5万円 |
| 健康保険料(子ども・子育て支援金を含む) | 約80.4万円 |
| 厚生年金保険料 | 約71.4万円 |
| 雇用保険料 | 約8.0万円 |
| 合計 | 約522万円 |
それぞれの項目について、以下解説します。
所得税・住民税は合計約362万円
年収1,600万円では、所得税が約241.8万円、住民税が約120.5万円かかり、税金の合計は約362万円にのぼります。
年収の2割強を税金が占める計算です。
住民税は前年の所得をもとに計算され、所得割の税率10%と均等割などが課税されます。
年収が上がった翌年は住民税も増えるため、年収1,600万円の手取りは、昇給や転職の直後に変化しやすい点に注意が必要です。
(参考:国税庁『No.2260 所得税の税率』、総務省『個人住民税』)
健康保険・厚生年金などの社会保険料は約160万円
年収1,600万円の手取りから天引きされる社会保険料は、年間約160万円です。
項目別に見ると、健康保険料が約80.4万円、厚生年金保険料が約71.4万円、雇用保険料が約8.0万円です。
- ・健康保険料:保険料率9.85%(協会けんぽ東京支部)を労使で折半
- ・厚生年金保険料:保険料率18.3%を労使で折半
- ・雇用保険料:一般の事業の労働者負担率0.5%(2026年度)
将来の年金や、病気・ケガのときの給付を受けるための負担と考えるとよいでしょう。額面1,600万円に対する社会保険料の比率は、約10%です。
(参考:全国健康保険協会『令和8年度 都道府県毎の保険料率』/日本年金機構『厚生年金保険料額表』/厚生労働省『令和8年度の雇用保険料率について』)
厚生年金保険料は上限額に達する
年収1,600万円で社会保険料の伸びが緩やかになる理由は、厚生年金保険料の上限にあります。
厚生年金保険料の計算に使う標準報酬月額は、65万円が上限です。
| 保険の種類 | 標準報酬月額の上限 | 年収1,600万円(月給約133万円)の場合 |
|---|---|---|
| 厚生年金保険 | 65万円 | 上限に達し、保険料は月5万9,475円で一定 |
| 健康保険 | 139万円 | 上限の一つ手前の等級(133万円) |
年収1,600万円の月給はボーナスなしで約133万円となり、厚生年金の上限である65万円の2倍を超えます。
そのため、年収1,600万円の手取りでは、毎月の給与にかかる厚生年金保険料は年収がさらに上がっても増えない点が特徴です。
また、健康保険料も上限に近いため、年収1,600万円を超えると手取りへの影響は税金が中心になっていきます。
(参考:日本年金機構『厚生年金保険料額表』/全国健康保険協会『令和8年度 都道府県毎の保険料率』)
2026年4月から子ども・子育て支援金が加わる
2026年4月分からは、年収1,600万円の会社員にも子ども・子育て支援金の負担が新たに加わっています。集めた支援金は少子化対策にあてられ、健康保険料と一緒に給与から差し引かれます。
料率は0.23%と全国で統一されており、会社と折半するため本人負担は0.115%です。
年収1,600万円の手取りからは、毎月およそ1,500円が差し引かれると見込まれます。
ボーナスからも同じ率で徴収されるため、給与明細の新しい項目として確認しておくと安心です。
(参考:こども家庭庁『子ども・子育て支援金制度について』)
課税所得の一部に33%の所得税率がかかる
年収1,600万円の所得税は、所得が増えるにつれて税率が7段階で上がっていく累進課税の仕組みで計算されます。
年収1,600万円では課税所得が約1,183万円となるため、900万円超の部分には33%の税率が適用される計算です。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 695万円超900万円以下 | 23% | 63万6,000円 |
| 900万円超1,800万円以下 | 33% | 153万6,000円 |
| 1,800万円超4,000万円以下 | 40% | 279万6,000円 |
住民税の10%も加わるため、年収1,600万円で収入が1万円増えても、そのうち4,000円以上は税金として差し引かれます。
昇給しても手取りの増え方が緩やかに感じられるのは、こうした税率構造が理由です。
(参考:国税庁『No.2260 所得税の税率』)
【あわせて読みたい】税込年収と手取りの違いについて詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収1,600万円は高い?低い?平均年収と比べた立ち位置
年収1,600万円が日本全体でどの程度の水準にあたるのか、気になる方も多いでしょう。
国税庁の統計データを使って、全体の平均や年代別の平均と比べて解説します。
給与所得者の平均年収487万円の約3.3倍
国税庁の調査によると、年収1,600万円の比較対象となる給与所得者(1年を通じて勤務した方)の平均年収は487万円です。
年収1,600万円は平均の約3.3倍の水準であることがわかります。
| 区分 | 平均年収 | 年収1,600万円との比較 |
|---|---|---|
| 給与所得者全体 | 487万円 | 約3.3倍 |
| 男性 | 597万円 | 約2.7倍 |
| 女性 | 342万円 | 約4.7倍 |
| 正社員(正職員) | 559万円 | 約2.9倍 |
正社員の平均と比べても3倍近くとなり、年収1,600万円は非常に高い年収水準といえます。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
【あわせて読みたい】日本の平均年収とIT業界の相場について詳しくはこちら⇓

年代別・男女別の平均年収を大きく上回る
年代別に見ても、年収1,600万円はどの年代の平均より高い水準です。
男性の年代別平均年収は、以下の表の通りです。
| 年代(男性) | 平均年収 |
|---|---|
| 25〜29歳 | 460万円 |
| 30〜34歳 | 529万円 |
| 35〜39歳 | 598万円 |
| 40〜44歳 | 648万円 |
| 45〜49歳 | 683万円 |
| 50〜54歳 | 715万円 |
| 55〜59歳 | 734万円 |
女性の場合は、男性と比較して平均年収は低い水準です。
| 年代(女性) | 平均年収 |
|---|---|
| 25〜29歳 | 383万円 |
| 30〜34歳 | 376万円 |
| 35〜39歳 | 362万円 |
| 40〜44歳 | 370万円 |
| 45〜49歳 | 377万円 |
| 50〜54歳 | 376万円 |
| 55〜59歳 | 357万円 |
男性で平均年収が最も高い55〜59歳(734万円)と比べても、年収1,600万円は約2.2倍の水準です。
女性では25〜29歳の383万円が最高で、その差はさらに大きくなります。
若手のうちから年収1,600万円に届く方は少なく、専門性やマネジメントの経験を積み重ねた方が得ている年収といえるでしょう。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
【あわせて読みたい】男性の平均年収について詳しくはこちら⇓
【あわせて読みたい】女性の平均年収について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収1,600万円の生活レベル・家計シミュレーション
ここでは、年収1,600万円の毎月の手取り約90万円をもとに、生活のイメージを具体的に見ていきます。
家賃の目安から、独身・夫婦・子育て世帯の家計まで順に紹介します。
家賃の目安は月22万〜27万円
家賃は手取り月収の25〜30%程度が適切な水準といわれます。
ボーナスなしの毎月約90万円の手取りに当てはめると、月22万〜27万円程度です。ボーナスありで毎月の手取りが約64万円の場合は、月16万〜19万円程度が目安となります。
都市部の通勤に便利なエリアでも、設備の充実した物件が視野に入ります。
家賃を抑えた分は、貯蓄や資産形成にあてることもできます。
独身の一人暮らしは毎月40万円以上を貯蓄に回せる
一人暮らしの独身世帯であれば、年収1,600万円の手取りから毎月40万円以上を貯めることも難しくありません。
支出の内訳の例は、以下のとおりです。
| 費目 | 月額の目安 |
|---|---|
| 家賃 | 23万円 |
| 食費 | 7万円 |
| 水道光熱費・通信費 | 3万円 |
| 日用品・交際費・趣味 | 12万円 |
| 保険・その他 | 4万円 |
| 支出合計 | 49万円 |
| 貯蓄に回せる金額 | 約41万円 |
交際費や趣味にゆとりを持たせても、手取りの4割以上を残せる計算です。貯蓄を積み上げておけば、将来の住宅購入や子育てに向けた資金にもゆとりが持てます。
夫婦二人暮らしは都心の広めの住まいも選べる
年収1,600万円の手取りがあれば、夫婦二人暮らしでも都心の広めの住まいを無理なく選べます。
家賃や住宅ローンに22万〜27万円をかけても、生活費を一般的な水準に抑えれば毎月20万円前後を貯蓄に回せる計算です。
また、外食や旅行を楽しみながら、将来の出産や住宅購入に向けた資金づくりを進めやすい水準です。
片働きの場合も配偶者控除による税金の軽減はないため、本人の手取りは独身時と同じ点に留意しておきたいところです。
子どもを私立に通わせる場合も教育費を計画的に準備できる
子どもがいる世帯でも、年収1,600万円の手取りがあれば、私立進学を含めた教育費も計画的に準備しやすくなります。
文部科学省「子供の学習費調査」でも、幼稚園から高校まですべて私立の場合の学習費総額は、すべて公立の場合を大きく上回る結果が出ています。
- ・教育費:進学のタイミングごとに必要な金額を見積もり、積み立てを始める
- ・住居費:住宅ローンの返済額を、教育費が増える時期も見据えて決める
- ・児童手当:所得制限の撤廃(2024年10月)により、年収1,600万円でも支給される
子どもが2人以上いる場合は、進学時期の重なりも見越して早めに準備しておくと安心です。
(参考:文部科学省『子供の学習費調査』/こども家庭庁『児童手当制度のご案内』)
\ レガシーな環境に悩んだら? /
年収1,600万円を目指して年収を上げる方法
年収1,600万円は、現年収が400万〜500万円台の方にとって3倍以上の水準で、長期的なキャリアの設計が大切です。
そのための主な方法として、現職でのキャリアアップ、もしくは転職の2つが挙げられます。
昇給・昇進・昇格を目指す
年収1,600万円を目指すうえでまず考えたいのは、今の会社で実績を積み重ね、上位のポジションへ昇進することです。
部門をまとめる管理職や、事業の成果に直結する専門職として評価されれば、年収アップにつながる可能性があります。
一方で、給与制度の上限が低い会社では、管理職になっても年収1,600万円に届かないケースも少なくありません。。
評価制度や役職ごとの年収レンジを確かめ、社内でのキャリアの道筋を具体的に描いておくと安心です。
社内での道筋が描きにくい場合は、転職エージェントに相談して市場での年収レンジを確認する方法もあります。
転職で成長業界・高年収企業を目指す
社内の昇給だけで年収1,600万円に届くことは困難だと感じたら、転職によって環境を変えることも選択肢です。
IT・Web業界のように成長を続ける分野や報酬水準の高い企業では、同じ職種でも提示される年収が大きく変わります。
これまでの実績を高く評価してくれる企業を選べば、年収を大きく引き上げられる可能性も十分にあるでしょう。
高年収のポジションは非公開求人として募集されることも多いため、IT業界に強い転職エージェントに相談すると情報を集めやすくなります。
【あわせて読みたい】給料が高い仕事について詳しくはこちら⇓
まずは今の市場価値=適正年収を診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
年収1,600万円を目指せる職種例|ギークリー年収データ
IT・Web業界でも、職種によっては年収1,600万円クラスに手が届きます。
以下ギークリーの年収データから、最高年収が1,600万円前後に達している職種を解説します。
【調査対象】弊社をご利用いただいたIT業界にお勤めの転職希望の方
【対象人数】4,548名(有効回答のみ)
【調査期間】2025年6月1日~2026年5月31日
【調査方法】Web上のアンケートフォームへの入力
プロジェクトマネージャー(業務系)
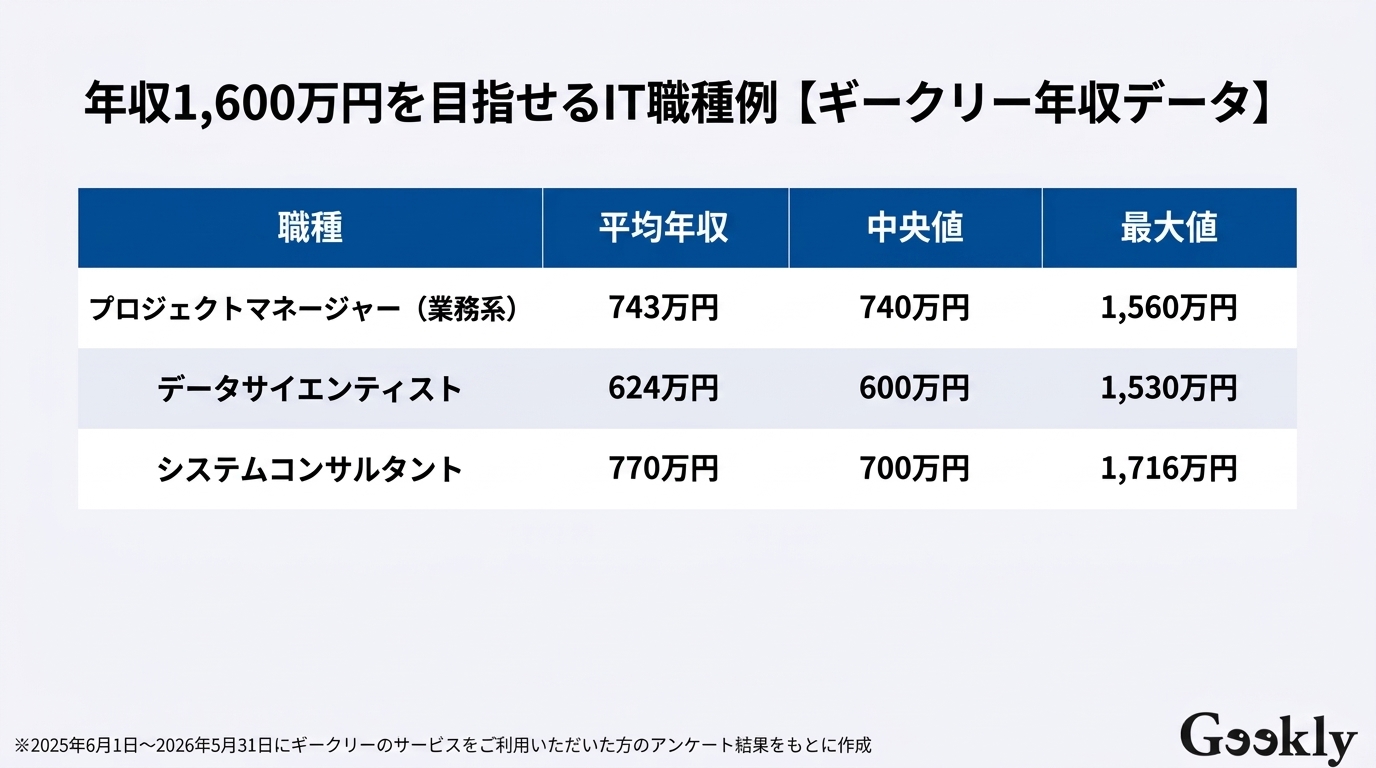
業務系のプロジェクトマネージャーは、業務システムの開発現場でプロジェクト全体の指揮をとる職種です。ギークリーの年収データによると、平均年収は743万円で、最高では1,560万円の事例があります。
予算や進捗の管理、関係者との調整など、プロジェクト全体に責任を持つ立場です。
大規模なプロジェクトを成功に導いた実績は、年収1,600万円クラスを目指すうえで大きな強みになります。
【あわせて読みたい】PMの年収について詳しくはこちら⇓
データサイエンティスト
データサイエンティストは、ビジネスで蓄積されたデータから価値ある示唆を導き出し、事業の成長につなげる職種です。
ギークリーの年収データでは、平均年収624万円、最高年収1,530万円という結果が出ています。統計や機械学習の知識に加え、分析結果を経営層や現場に伝える説明力も重視されます。
事業の成果に直結する分析を重ねていくことが、年収1,600万円クラスへの近道になるでしょう。
【あわせて読みたい】データサイエンティストの年収について詳しくはこちら⇓

システムコンサルタント
システムコンサルタントは、ITの専門家としてクライアント企業の経営課題に向き合い、その解決策を描く職種です。
ギークリーの年収データでは、平均年収が770万円、最高年収は1,716万円と、年収1,600万円を上回る事例があり、3つの職種の中で最も高い水準です。
IT戦略の立案からシステム導入の支援まで、上流工程を幅広く担います。
開発やプロジェクト管理の経験を活かし、よりビジネスに近い立場で活躍したい方に向いている職種です。
【あわせて読みたい】ITコンサルタントの仕事内容と年収について詳しくはこちら⇓
\ 可能性が広がる職場が分かる! /
年収1,600万円の手取りに関するよくある質問
ここでは、年収1,600万円の手取りや生活について、よくある疑問や質問に回答します。
Q. 年収1,600万円で住宅ローンはいくらまで組める?
A.年収1,600万円の場合、借入額の目安は年収の5〜6倍にあたる8,000万〜9,600万円程度が想定されます。
年間返済額の目安を年収の35%以下とした場合、560万円まで認められますが、満額で組むと毎月の家計にゆとりがなくなるおそれがあります。
借入額の目安は、金利や返済期間によって毎月の返済額が変わります。返済額は毎月の手取りの25%程度である月22万円前後までにしておくと、金利が上がった場合にも慌てずに済むでしょう。
(参考:住宅金融支援機構『【フラット35】ご利用条件』)
Q. 年収1,600万円のふるさと納税の上限額は?
A.年収1,600万円の独身の方(配偶者控除なし)の場合、ふるさと納税の控除上限額は約43万円です。
この上限額は、住民税の所得割額や所得税率によって決まります。
扶養する家族が多い場合や、住宅ローン控除・医療費控除を受ける場合は、上限額が下がる点に注意が必要です。
寄附の前には、源泉徴収票を手元に用意して控除上限額を試算しておくと失敗を防げます。
(参考:総務省『ふるさと納税のしくみ|控除額の計算』)
Q. 年収1,600万円に多い職業は?
A.年収1,600万円の職業としては、医師や弁護士といった専門職のほか、コンサルティング会社・金融機関の幹部、大手企業の部長・役員クラスが代表的です。
職種別の詳しい賃金データは、厚生労働省が公表する「賃金構造基本統計調査」にまとめられています。
IT業界でも、システムコンサルタントやプロジェクトマネージャー、データサイエンティストは、年収1,500万円を超える事例がある職種です。
高度な専門性や組織を動かす責任の重さが、報酬の高さに反映されているといえます。
(参考:厚生労働省『賃金構造基本統計調査』)
\ レガシーな環境に悩んだら? /
ハイクラスとして次につながるキャリアはギークリーがご提案します
年収1,600万円の場合、手取りは年間でおよそ1,080万円、毎月にすると約90万円です。
平均年収の3倍を超える水準である一方、税負担の重さから手元に残るのは額面の約3分の2にとどまります。
年収1,600万円クラスに届くには、これまでの経験やスキルを高く評価する企業に出会えるかどうかが大きな分かれ目になります。
「年収1,600万円クラスの求人には、どんな経験が求められるのか知りたい」
「プロジェクトマネージャーやコンサルタントへの転身が自分に向いているか判断したい」
「今の会社で昇進を待つか、転職で年収を上げるか迷っている」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事