決算賞与とは?通常賞与との違い・支給時期・メリットを解説


決算賞与とは、企業が決算期の業績に応じて臨時に支給する賞与のことで、支給時期の目安は決算日から1ヶ月以内が中心です。
本記事では、決算賞与の定義から通常賞与との違い、支給時期・対象者、企業側の節税メリットや損金算入の要件、手取り額の計算方法、さらに転職活動で決算賞与を見極めるポイントまで解説します。
【この記事はこんな人におすすめ】
- 「決算賞与」の意味や通常賞与との違いを正確に理解したい方
- 自分が決算賞与の支給対象になるか、いくらもらえるか知りたい方
- 求人票の「決算賞与あり」の実態を転職前に確認したい方

この記事のまとめ
- 決算賞与は業績連動の臨時賞与で、支給時期・金額に固定相場はない
- 損金算入には通知・1か月以内の支給・損金経理の3要件がある
- 求人票の記載だけでなく支給実績まで確認するのが転職成功の近道
目次

4月時点
 8484
※2026年4月時点
決算賞与とは?意味をわかりやすく解説
決算賞与とは、企業が決算期の業績に応じて臨時に支給する賞与のことです。
通常の夏季・冬季賞与とは異なり、あらかじめ支給時期や金額が定められているわけではありません。
決算月の業績が好調だった場合に、その利益の一部を従業員へ還元する形で支給されます。反対に業績が振るわなければ、支給されない年も珍しくありません。あくまで臨時的な位置づけの賞与である点を押さえておくことが大切です。
決算賞与が支給される背景には、企業の利益還元と節税という2つの狙いがあります。
決算期に想定以上の利益が出た場合、そのまま利益として計上すると、法人税の負担も大きくなるのが一般的です。
そこで利益の一部を賞与として従業員に還元すれば、税負担を抑えつつ従業員のモチベーション向上にもつなげられます。通常賞与が生活給的な性格を持つのに対し、決算賞与は業績連動の性格が強いといえます。
\ 今のITスキルに合う適正年収は? /
決算賞与と通常の賞与(ボーナス)との違い【比較表あり】
決算賞与と通常賞与の違いは、支給義務の有無・支給時期・支給額の決まり方という3つの軸で整理できます。
通常賞与は就業規則で支給時期や算定方法が定められているケースが多く、毎年の支給が慣例化している企業も少なくありません。
一方の決算賞与は、就業規則に明記されていても支給の有無や金額はその年の業績次第です。「必ずもらえるもの」ではないと理解しておくことが大切です。
| 項目 | 決算賞与 | 通常賞与 |
|---|---|---|
| 支給義務 | なし(業績次第で不支給もあり) | 就業規則で定めがあれば支給義務が生じる場合が多い |
| 支給時期 | 決算日の翌日から1ヶ月以内が中心 | 夏季(6〜7月)・冬季(12月)が一般的 |
| 支給額の決まり方 | その期の業績に応じて変動 | 基本給連動や評価連動など算定基準が明確な場合が多い |
| 税務上の扱い | 要件を満たせば、支給前でも決算期の損金に算入できる | 原則として支給した事業年度の損金 |
税務上の扱いの違いは、後述する損金算入の要件とも深く関係します。
【あわせて読みたい】ボーナスの支給時期と平均支給額についてはこちら⇓

\ 今のITスキルに合う適正年収は? /
決算賞与の支給時期ともらえる人・もらえない人
決算賞与の支給時期は決算日から1ヶ月以内が一般的な目安ですが、対象者や支給の有無は企業の業績や就業規則によって異なります。
決算賞与が支給される時期の目安
決算賞与は、決算日の翌日から1ヶ月以内に支給されるケースが一般的です。
これは後述する損金算入の要件と深く関わっているためです。決算月が3月の企業であれば、4月中の支給が目安になります。
ただし法律上の支給期限が定められているわけではなく、あくまで実務上の目安といえます。
決算賞与をもらえる人・もらえない人の違い
決算賞与をもらえるかどうかは、在籍要件や就業規則上の支給条件によって左右されます。
通常賞与では「支給日に在籍していること」を条件とする企業が多く、支給日前に退職すると対象外となるのが一般的です。
一方で決算賞与は、後述する損金算入の要件との関係で、支給日の在籍を条件にしない企業もあります。また、業績が芳しくない期には決算賞与そのものが不支給になることもあります。
パート・アルバイトなど、雇用形態によって対象外とされるケースも少なくありません。
自分が対象になるかどうかは、就業規則で確認しておくと安心です。
転職・入社時期によって対象外になるケースの注意点
転職を検討する際は、決算月をまたぐタイミングでの入社・退職に注意が必要です。
決算日や支給日の在籍を条件とする企業では、決算月の直前に退職すると、前職の決算賞与を受け取れない可能性があります。
一方、決算月の直後に入社した場合も、在籍期間が短いことを理由に支給対象外とされることが少なくありません。
転職時期を検討する際は、現職と応募先企業の決算月、決算賞与の支給条件を事前に確認しておくと安心です。
【あわせて読みたい】冬のボーナスの支給日と転職時の注意点についてはこちら⇓

\ 今のITスキルに合う適正年収は? /
企業が決算賞与を支給する目的・メリット
企業が決算賞与を支給する主な目的は、法人税の節税と従業員のモチベーション向上です。業績が好調な期に賞与として還元することで、複数のメリットを同時に得られる仕組みになっています。
- 損金算入による節税効果
- 損金算入が認められる3つの要件
- 従業員のモチベーション・企業評価への好影響
損金算入による節税効果
決算賞与は、一定の要件を満たすことで、支給が決算日の翌日以降になっても決算期の損金に算入できます。
未払金として当期の費用に計上でき、その分だけ当期の法人税負担を抑えられる仕組みです。利益が多く出た期ほど、この節税効果は大きくなる傾向があります。
損金算入が認められる3つの要件
決算賞与を支給前の決算期に損金算入するには、以下の3つの要件をすべて満たすことが条件です。
- 支給額を各人別に、同時期に支給を受けるすべての従業員へ通知していること
- 通知した金額を、通知したすべての従業員へ決算日の翌日から1ヶ月以内に支払っていること
- 通知した金額を、通知した日の属する事業年度に損金経理していること
いずれか一つでも満たさない場合、その決算賞与は当期の損金として認められず、実際に支払った事業年度の損金となります。
なお、支給日に在職している従業員のみに支給するという通知は、1つ目の要件を満たす通知には該当しない点にも注意が必要です。
(参考:国税庁『No.5350 使用人賞与の損金算入時期』)
(参考:国税庁『法人税基本通達 9-2-43 支給日に在職する使用人のみに賞与を支給する場合』)
従業員のモチベーション・企業評価への好影響
決算賞与は業績を従業員に還元する仕組みのため、モチベーション向上につながりやすいという特徴があります。
「頑張りが賞与という形で返ってくる」という実感は、日々の業務への意欲を高める要因になり得るでしょう。
加えて、決算賞与を継続的に支給している実績は、業績の安定性を対外的に示す材料となり、企業イメージの向上にも寄与します。
\ レガシーな環境に悩んだら? /
決算賞与のデメリット・企業が注意すべきポイント
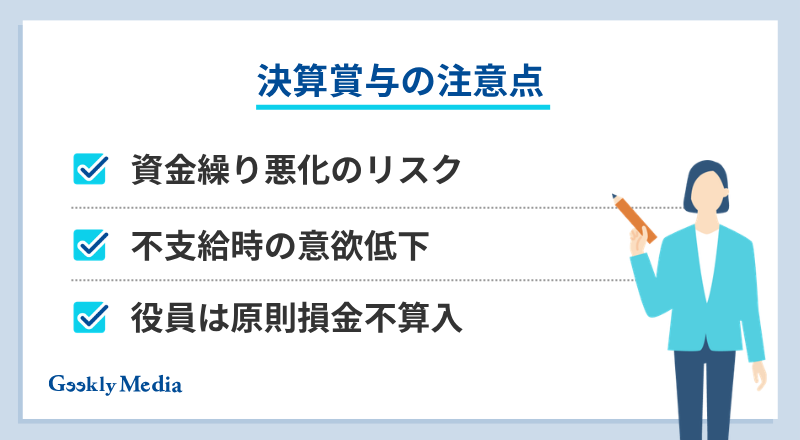
決算賞与にはメリットがある一方で、資金繰りや従業員心理の面での注意点も少なくありません。
資金繰り悪化・内部留保減少のリスク
決算賞与として利益の一部を支給すると、その分だけ手元資金や内部留保が減少します。
将来の投資や不測の事態に備える資金が目減りするため、支給額の設定には慎重な判断が求められます。
特に資金繰りに余裕がない企業にとっては、無理のない範囲での支給額設定が重要です。
支給がない場合の従業員モチベーション低下リスク
決算賞与は業績連動であるため、毎年同じ水準で支給されるとは限りません。
過去に支給実績があると「今年ももらえるはず」という期待が生まれやすく、業績不振で不支給となった際に不満やモチベーション低下を招くおそれがあります。
決算賞与の性質について、日頃から従業員に丁寧に説明しておくことが望ましいといえます。
役員への支給は原則損金算入できない点に注意
役員に対する決算賞与は、原則として損金算入が認められません。
役員賞与を損金算入するには「事前確定届出給与」として税務署へあらかじめ届け出るなど、別途の手続きが必要です。
従業員向けの決算賞与と同じ感覚で支給すると、想定外の税負担が生じる可能性があるため注意しましょう。
\ レガシーな環境に悩んだら? /
決算賞与にかかる税金・社会保険料と手取り額の目安
決算賞与を受け取る際は、通常賞与と同様に所得税や社会保険料が控除されます。手取り額をイメージするうえでは、この控除の仕組みを理解しておくと役立つでしょう。
- 決算賞与にかかる税金(所得税・住民税)
- 決算賞与から引かれる社会保険料
- 手取り額の計算方法とシミュレーション例
決算賞与にかかる税金(所得税・住民税)
決算賞与にかかる所得税は、通常賞与と同じく国税庁の「賞与に対する源泉徴収税額の算出率の表」に基づいて計算されます。
前月の給与から社会保険料等を差し引いた金額と、扶養親族等の数によって税率が決まる仕組みです。なお、賞与から住民税は差し引かれず、月々の給与から徴収されます。
決算賞与から引かれる社会保険料
決算賞与からは、健康保険料・厚生年金保険料・雇用保険料が控除されます。40歳以上65歳未満の方は、介護保険料も対象です。
健康保険料と厚生年金保険料は、賞与額から1,000円未満を切り捨てた「標準賞与額」に保険料率を掛けて算出されます。
雇用保険料は賞与額に保険料率を掛けて計算し、2026年度の一般の事業では労働者負担が1,000分の5です。
(参考:厚生労働省『令和8(2026)年度 雇用保険料率のご案内』)
手取り額の計算方法とシミュレーション例
決算賞与の手取り額は、額面から社会保険料と所得税を差し引いた金額です。仮に、前月の給与が30万円の方が額面30万円の決算賞与を受け取った場合、控除額は以下のようになります。
| 項目 | 金額 |
|---|---|
| 健康保険料(子ども・子育て支援金を含む) | 15,120円 |
| 厚生年金保険料 | 27,450円 |
| 雇用保険料 | 1,500円 |
| 所得税 | 10,452円 |
| 控除額の合計 | 54,522円 |
| 手取り額 | 245,478円 |
この条件では、手取り額は額面の約81.8%となります。試算の前提は、東京都の協会けんぽ加入・40歳未満・扶養親族なし・2026年度の保険料率です。
実際の控除額は前月の給与水準や扶養状況によって変わるため、あくまで目安として捉えておくことが大切です。
【あわせて読みたい】年収から手取りを計算する方法についてはこちら⇓
\ 今のITスキルに合う適正年収は? /
決算賞与の平均額・相場はどれくらい?
決算賞与は業績連動で支給されるため、通常賞与のような明確な相場は存在しません。それでも年間の賞与総額の目安をつかんでおくと、転職先選びの参考になるでしょう。
- 決算賞与に「相場」が存在しない理由
- 通常賞与と決算賞与を合わせた年間賞与の目安
決算賞与に「相場」が存在しない理由
決算賞与に固定相場が存在しないのは、支給額そのものがその期の業績によって大きく変動する仕組みであるためです。
同じ企業であっても、好業績の期には手厚く支給され、業績が伸び悩んだ期には支給されないこともあります。
求人票に「決算賞与あり」と記載されていても、金額を一律に見積もるのは難しいと理解しておくことが大切です。
通常賞与と決算賞与を合わせた年間賞与の目安
決算賞与単体の公的統計は少ないものの、通常賞与と決算賞与を合わせた年間賞与の水準は公的統計で確認できます。
国税庁の「令和6年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均賞与は75万円です。
業種別に見ると、情報通信業の平均賞与は138万4,000円と、全体平均を大きく上回っています。転職先を比較検討する際は、決算賞与の有無だけでなく、年間賞与全体の水準も確認しておくと安心です。
転職後の年収アップ額を無料で診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
転職活動で決算賞与を確認する方法・見極めるポイント
求人票に「決算賞与あり」と書かれていても、その実態は企業によって大きく異なります。転職活動では、支給実績や確認方法を押さえておくことが重要です。
求人票で確認すべきポイント
求人票の「決算賞与あり」という記載だけでは、実際に支給されているかどうかまでは判断できません。
確認すべきポイントは、過去の支給実績・支給頻度・平均支給額の記載があるかどうかです。
「昨年度実績〇ヶ月分」といった具体的な記載がある求人は、支給の信頼性が比較的高いといえます。記載がない場合は、転職エージェントを通じて確認する方法も有効です。
面接で聞いても良い質問例
決算賞与の支給実績は、面接で質問しても失礼にあたる内容ではありません。
「差し支えなければ、直近数年の決算賞与の支給実績を教えていただけますでしょうか」といった聞き方であれば、企業への関心の高さとして受け取られやすくなります。
金額そのものよりも「支給されたか・されなかったか」という実績ベースで質問するのがポイントです。
決算賞与がある企業=良い企業とは限らない理由
決算賞与は業績連動の性質を持つため、支給の有無だけで待遇の良し悪しを判断するのは早計です。
決算賞与がない代わりに月々の給与水準が高い企業もあれば、決算賞与はあっても年による支給額の振れ幅が大きい企業も存在します。
転職先を選ぶ際は、決算賞与の有無に加えて、年間賞与全体の水準や昇給制度、福利厚生なども含めて総合的に判断することが望ましいといえます。
【あわせて読みたい】年代・業種別のボーナスの平均額についてはこちら⇓

\ レガシーな環境に悩んだら? /
決算賞与に関するよくある質問
決算賞与について、よくある質問に回答します。
- Q.決算賞与は必ずもらえますか?
- Q.決算賞与はいつ頃支給されますか?
- Q.決算賞与に税金はかかりますか?
- Q.転職直後でも決算賞与はもらえますか?
- Q.求人票に「決算賞与あり」と書かれていれば安心ですか?
Q.決算賞与は必ずもらえますか?
A.決算賞与は業績連動の臨時賞与のため、必ず支給されるとは限りません。
業績が振るわない期には、不支給となることもあります。
Q.決算賞与はいつ頃支給されますか?
A.決算日の翌日から1ヶ月以内に支給されるのが一般的です。
法律で定められた支給期限ではないため、時期は企業ごとに異なります。
Q.決算賞与に税金はかかりますか?
A.通常賞与と同様に、所得税や社会保険料が差し引かれます。
住民税は賞与から差し引かれず、月々の給与から徴収される点が特徴です。
Q.転職直後でも決算賞与はもらえますか?
A.支給条件は企業ごとに異なり、在籍期間などによっては対象外となる場合があります。
入社前に、応募先企業の支給条件を確認しておくと安心です。
Q.求人票に「決算賞与あり」と書かれていれば安心ですか?
A.記載だけでは、実際の支給実績までは判断できません。
過去の支給実績や頻度を、面接や転職エージェントを通じて確認することをおすすめします。
\ レガシーな環境に悩んだら? /
決算賞与を正しく理解して、納得のいく転職・キャリア選択を
決算賞与とは、企業の業績に応じて臨時に支給される賞与です。通常賞与とは支給義務や支給時期の面で性質が異なり、企業にとっては損金算入による節税や従業員のモチベーション向上につながる一方、資金繰りへの影響という注意点もあります。
転職活動では、求人票の記載だけでなく支給実績まで確認することが、納得のいく企業選びにつながります。決算賞与の有無だけにとらわれず、年間賞与や働き方も含めて比較することが大切です。
「決算賞与も含めて年収全体で比較したい!」
「賞与の支給実績を転職前に知りたい!」
「今の年収が適正か相談したい!」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのGeekly(ギークリー)なら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事