ボーナス手取りの計算方法|支給額別の早見表と引かれる税金の内訳


待ちに待ったボーナスの支給日に、振り込まれた金額を見て「思っていたより少ない」と感じた経験はないでしょうか。額面ではまとまった金額が提示されていても、実際に受け取れるのはそこから社会保険料と所得税を差し引いた金額です。
結論からいうと、ボーナスの手取りは額面のおよそ80%前後が目安になります。
本記事では支給額別の早見表と3ステップの計算方法、引かれる社会保険料4種類の内訳、住民税がボーナスから引かれない理由までを、公的機関のデータをもとに解説します。
【この記事はこんな人におすすめ】
- ・今回のボーナスが実際にいくら振り込まれるのか知りたい方
- ・額面から何がいくら引かれているのか、内訳を正確に把握したい方
- ・IT・Web業界の賞与水準と比べて、今の待遇を見直したい方

この記事のまとめ
- ボーナスの手取りは額面の約80%前後。住民税は引かれない
- 社会保険料は標準賞与額、雇用保険料は総支給額が計算のもと
- 所得税率は前月の給与と扶養親族等の数で決まる
目次

4月時点
 8484
※2026年4月時点
【早見表】ボーナスの手取りは額面の何割?支給額別の目安
ボーナスの手取り額は、額面のおよそ80%前後が目安です。額面50万円であれば、実際に受け取れるのは40万円前後になります。
差し引かれるのは健康保険料・厚生年金保険料・雇用保険料などの社会保険料と、所得税です。
ここでは支給額別の早見表で目安を確認したうえで、同じ額面でも手取りに差が出る理由を整理します。
- 支給額別|ボーナスの手取り早見表
- 手取り率が人によって変わる理由
支給額別|ボーナスの手取り早見表
支給額ごとの手取り額の目安は、次のとおりです。
| 額面 | 社会保険料 | 所得税 | 手取り額 |
| 10万円 | 14,690円 | 3,484円 | 81,826円 |
| 20万円 | 29,380円 | 6,968円 | 163,652円 |
| 30万円 | 44,070円 | 10,452円 | 245,478円 |
| 40万円 | 58,760円 | 13,936円 | 327,304円 |
| 50万円 | 73,450円 | 17,420円 | 409,130円 |
| 60万円 | 88,140円 | 20,904円 | 490,956円 |
| 70万円 | 102,830円 | 24,388円 | 572,782円 |
| 80万円 | 117,520円 | 27,872円 | 654,608円 |
| 90万円 | 132,210円 | 31,357円 | 736,433円 |
| 100万円 | 146,900円 | 34,841円 | 818,259円 |
※試算の前提:東京都・全国健康保険協会(協会けんぽ)加入・40歳未満(介護保険料なし)・扶養親族等0人・前月の給与30万円・2026年度(令和8年度)の保険料率で計算しています。
この条件では手取り率はいずれも81.8%で、額面が増えても割合そのものは変わりません。社会保険料も所得税も、額面に一定の率を掛けて計算するためです。
一方、前月の給与が40万円だった場合は所得税率が上がり、手取り率は78.3%まで下がります。額面の大小よりも、前月の給与や扶養親族等の数のほうが手取り率を左右するという点が、ボーナスの計算の特徴です。
(参考:全国健康保険協会『令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます』)
手取り率が人によって変わる理由
同じ額面のボーナスでも、手取り額が全員一致するわけではありません。差し引かれる社会保険料と所得税の金額が、個人の状況によって変わるためです。手取り率に影響するのは、主に次の4つの要素になります。
- 前月の給与額:高いほど賞与の所得税率が上がる(残業代が多い月の翌月は税率も上昇)
- 扶養親族等の数:多いほど税率が下がり、手取りは増える
- 年齢:40歳以上65歳未満は介護保険料が加わり、手取り率が約0.8ポイント下がる
- 加入する健康保険・都道府県:協会けんぽは都道府県ごと、組合は組合ごとに料率が異なる
早見表はあくまで一つの条件での試算です。正確な金額は、支給明細の控除欄で確認するのが確実といえます。
【あわせて読みたい】自分の市場価値を客観的に知る方法はこちら⇓

\ 今のITスキルに合う適正年収は? /
ボーナスの手取りの計算方法 3つのステップ
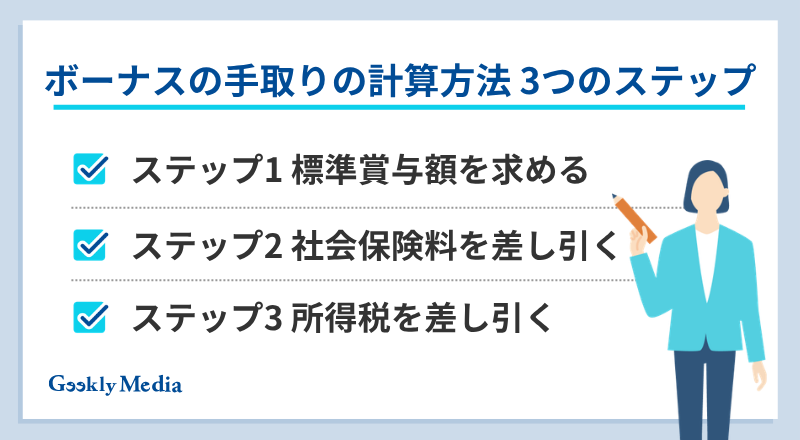
ボーナスの手取り額は、「手取り額=支給額-(社会保険料+所得税)」という式で求められます。毎月の給与とは計算のもとになる金額や税率表が異なるため、順を追って整理すると理解しやすくなります。
ここでは3つのステップに分けて、計算の流れを確認します。
ステップ1:標準賞与額を求める
ボーナスの手取りを計算する最初のステップでは、社会保険料の計算のもとになる「標準賞与額」を求めます。標準賞与額は、税引き前の賞与総額から1,000円未満を切り捨てた金額を指します。たとえば支給額が45万5,500円であれば、標準賞与額は45万5,000円です。
標準賞与額には上限が設けられている点にも注意が必要です。
厚生年金保険は1か月あたり150万円、健康保険は年度(4月1日から翌年3月31日まで)の累計で573万円が上限となり、これを超えた部分には保険料がかかりません。高額な賞与を受け取る場合、上限を超えた分については手取り率が上がることになります。
(参考:日本年金機構『従業員に賞与を支給したときの手続き』)
ステップ2:社会保険料を差し引く
次に、社会保険料を差し引きます。ボーナスから引かれる社会保険料は、健康保険料・厚生年金保険料・雇用保険料の3つが基本で、40歳以上65歳未満の方はこれに介護保険料も対象です。
さらに2026年度からは子ども・子育て支援金も徴収されています。
このうち健康保険料・介護保険料・厚生年金保険料・子ども・子育て支援金は標準賞与額をもとに計算し、雇用保険料だけは1,000円未満を切り捨てない支給総額に料率を掛けて計算します。東京都・協会けんぽ・40歳未満の条件では、労働者が負担する社会保険料の合計は額面の約14.7%です。
ステップ3:所得税を差し引く
最後に、支給額から社会保険料を引いた金額をもとに所得税を計算します。式にすると「(支給額-社会保険料)×所得税率」です。社会保険料を引く前の金額に税率を掛けるわけではない点に注意が必要になります。
ここで使う所得税率は、毎月の給与で使う源泉徴収税額表(月額表)ではなく、国税庁の「賞与に対する源泉徴収税額の算出率の表」で決まります。前月の社会保険料控除後の給与額と扶養親族等の数の組み合わせから率を読み取る仕組みで、詳しい見方は後の見出しで解説します。
なお、表に載っている税率には復興特別所得税が含まれています。4.084%や8.168%といった端数のある数字が並ぶのは、本来の税率(4%、8%)に復興特別所得税分の1.021を掛けているためです。
ここで差し引かれる所得税はあくまで概算であり、1年間の所得が確定する年末調整で精算されます。ボーナスの所得税が多めに引かれていたと感じても、年末調整で還付される場合があります。
(参考:国税庁『No.2523 賞与に対する源泉徴収』)
\ 今のITスキルに合う適正年収は? /
ボーナスにかかる社会保険料4種類の計算方法
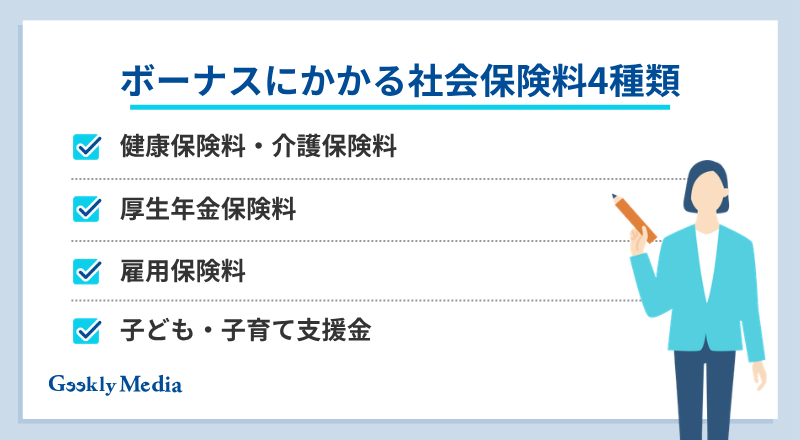
ボーナスから天引きされる社会保険料は、健康保険料(介護保険料を含む)・厚生年金保険料・雇用保険料・子ども・子育て支援金の4種類です。
いずれも会社と労働者で負担を分け合う仕組みになっており、労働者の負担分は東京都・協会けんぽ・40歳未満の条件で額面の約14.7%にあたります。
それぞれの計算方法を確認します。
健康保険料・介護保険料
健康保険料は「標準賞与額×健康保険料率÷2」で計算します。協会けんぽの料率は都道府県ごとに異なり、2026年度の東京都は9.85%です。
労使折半のため、労働者の負担は標準賞与額の4.925%になります。健康保険組合に加入している場合は、組合ごとに料率と負担割合が定められています。
40歳以上65歳未満の方は、これに介護保険料が加わります。2026年度の介護保険料率は全国一律で1.62%、労使折半で労働者の負担は0.81%です。
40歳の誕生日の前日が属する月から徴収が始まるため、該当する年は控除額が増える点を押さえておくと、支給明細を確認しやすくなります。
(参考:全国健康保険協会『令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます』)
厚生年金保険料
厚生年金保険料は「標準賞与額×18.3%÷2」で計算します。保険料率は2017年9月以降18.3%で固定されており、都道府県や業種による違いはありません。労使折半のため、労働者の負担は標準賞与額の9.15%です。
対象となるのは厚生年金保険の被保険者で、原則として70歳未満の方です。70歳以降は厚生年金保険の資格を失うため、賞与から厚生年金保険料は引かれなくなります。
前述のとおり、厚生年金保険の標準賞与額には1か月あたり150万円という上限があります。
支給額がこれを超えても保険料は一定額で止まるため、高額な賞与ほど額面に対する厚生年金保険料の割合は下がっていきます。たとえば標準賞与額200万円の賞与でも、保険料は150万円分までしか計算されません。
雇用保険料
雇用保険料は、失業給付や育児休業給付などの財源にあてられる保険料です。ほかの社会保険料と違い、標準賞与額ではなく支給総額に料率を掛けて計算する点が特徴になります。
料率は事業の種類によって分かれており、2026年度の一般の事業では労働者の負担が1,000分の5です。額面50万円であれば、雇用保険料は2,500円となります。農林水産・清酒製造の事業と建設の事業は、これより高い料率が設定されています。
健康保険料や厚生年金保険料が労使折半であるのに対し、雇用保険料は事業主の負担割合のほうが大きく設定されています。雇用保険二事業の費用を事業主が負担する仕組みになっているためです。また、料率は年度ごとに見直されるため、前年と控除額が変わることもあります。
(参考:厚生労働省『令和8年度 雇用保険料率のご案内』)
子ども・子育て支援金
2026年度から、社会保険料の一部として子ども・子育て支援金の徴収が始まりました。児童手当の拡充などの財源にあてられるもので、医療保険の加入者が負担します。
計算方法は「標準賞与額×支援金率÷2」で、2026年度の協会けんぽの支援金率は0.23%です。労使折半のため労働者の負担は0.115%で、額面50万円であれば575円にあたります。
支援金率は加入している医療保険ごとに定められており、協会けんぽと健康保険組合では数値が異なる点に留意が必要です。徴収は健康保険料と合わせて行われるため、支給明細では健康保険料に含まれて表示される場合もあります。
金額としては大きくないものの、2025年までは存在しなかった控除項目です。前年と同じ額面なのに手取りが少し減ったと感じる場合、この支援金が理由の一つになっている可能性があります。
\ 今のITスキルに合う適正年収は? /
毎月の給与とは違うボーナスの所得税の決まり方
ボーナスにかかる所得税は、毎月の給与とは異なる方法で計算されます。毎月の給与が「源泉徴収税額表(月額表)」で税額そのものを求めるのに対し、賞与は「賞与に対する源泉徴収税額の算出率の表」で税率を求め、それを金額に掛ける仕組みです。
ここでは税率の決まり方と、例外的なケース、住民税の扱いを順に確認します。
- 賞与に対する源泉徴収税額の算出率の表の見方
- 前月に給与の支払がない場合など例外的なケース
- 住民税がボーナスから引かれない仕組み
賞与に対する源泉徴収税額の算出率の表の見方
賞与の所得税率は、「前月の社会保険料等控除後の給与等の金額」と「扶養親族等の数」の2つの軸から決まります。扶養控除等申告書を提出している場合に使う甲欄で、扶養親族等が0人のときの区分は次のとおりです。
| 前月の社会保険料等控除後の給与 | 賞与の金額に乗ずべき率 |
| 68,000円未満 | 0.000% |
| 68,000円以上 79,000円未満 | 2.042% |
| 79,000円以上 252,000円未満 | 4.084% |
| 252,000円以上 300,000円未満 | 6.126% |
| 300,000円以上 334,000円未満 | 8.168% |
| 334,000円以上 363,000円未満 | 10.210% |
※令和8年分の表から扶養親族等0人の区分を抜粋
前月の給与が高いほど税率が上がり、扶養親族等が多いほど税率は下がります。前月にたまたま残業代が多く発生していると、ボーナスの手取りがいつもより少なくなることがあるのは、この仕組みによるものです。
税率は0%から最大45.945%まで区分されており、扶養親族等の数は7人まで表に掲載されています。扶養控除等申告書を提出していない場合は乙欄が適用され、甲欄より高い税率になります。
同じ会社の同じ額面でも人によって手取りが違うのは、この表のどの区分に当てはまるかが一人ひとり異なるためです。
(参考:国税庁『令和8年分 源泉徴収税額表』)
前月に給与の支払がない場合など例外的なケース
入社直後や休職明けなどで前月に給与の支払いがない場合、算出率の表を使った計算ができません。この場合は、賞与から社会保険料等を差し引いた金額を6で割り、その金額を月額表にあてはめて税額を求め、求めた税額を6倍した金額が源泉徴収税額になります。
賞与の計算期間が半年を超えるときは、6ではなく12で計算します。前月の給与の10倍を超える場合も、同じように特別な計算が必要です。
賞与から社会保険料等を差し引いた金額を6で割り、そこに前月の給与を加えた金額を月額表にあてはめます。求めた税額から前月の給与に対する税額を差し引き、6倍した金額が源泉徴収税額です。
いずれも一般的な計算ツールでは対応していないことが多く、該当する場合は手取り額が想定と変わりやすくなります。
(参考:国税庁『No.2523 賞与に対する源泉徴収』)
住民税がボーナスから引かれない仕組み
ボーナスの明細を見て、住民税が引かれていないことに気づいた方もいるのではないでしょうか。毎月の給与からは天引きされる住民税ですが、原則としてボーナスからは控除されません。
住民税は前年の所得をもとに税額が確定し、その年額を12回に分けて毎月の給与から徴収する仕組みだからです。会社員の場合は特別徴収と呼ばれ、6月から翌年5月までの12か月で分割して納めます。年額があらかじめ決まっているため、賞与の支給月に追加で徴収されることはありません。
ただし、賞与に住民税がかからないわけではない点は押さえておきたいところです。受け取った賞与は前年の所得に含まれ、翌年度の住民税額に反映されます。ボーナスの支給月に引かれないだけで、翌年の毎月の給与から少しずつ徴収されているという関係になります。
所得税のようにその場で税額が変動しない点が、住民税と所得税の大きな違いといえます。
\ 今のITスキルに合う適正年収は? /
【年代・業界別】ボーナスの平均支給額と手取りの目安|自社データ
計算方法がわかると、次に気になるのは一般的な支給水準ではないでしょうか。平均と比べることで、今の待遇を客観的に見直すきっかけにもなります。
ここでは公的統計とギークリーの自社データをもとに、支給額の水準を確認します。
年代別の平均支給額
国税庁の『令和6年分 民間給与実態統計調査』によると、1年を通じて勤務した給与所得者の平均賞与は75万円でした。雇用形態別に見ると、正社員は101万円、正社員以外は12万円と大きな開きがあります。
厚生労働省の『毎月勤労統計調査』では、賞与などの「特別に支払われた給与」が2025年に月平均6万8,483円(事業所規模5人以上)でした。年間に換算すると約82万円が目安になります。
年代別については、賞与額そのものを年齢階層別に集計した公的統計が公表されていません。
ただしギークリーの自社データでは、IT業界で働く方の平均年収は20代411万円、30代544万円、40代651万円と推移しており、年代が上がるにつれて賞与を含む年収全体が増えていく傾向が読み取れます。
(参考:国税庁『令和6年分 民間給与実態統計調査』)
(参考:厚生労働省『毎月勤労統計調査 2025(令和7)年分結果速報』)
IT・Web業界の賞与水準
ギークリーの自社データでは、夏のボーナスについては「ない」という回答が多い一方で、支給があった方は20~29万円がもっとも多いという結果です。
次いで30~50万円ですが、100万円以上もほど同じ水準であることがわかりました。
役職者や専門性の高いエンジニアが高額な賞与を受け取る一方、標準的な水準にとどまる層も厚いことがうかがえます。
【あわせて読みたい】IT業界のボーナス支給額についてのアンケート結果はこちら⇓

賞与の比率によって年間の手取りは変わる
年収の額面が同じでも、基本給と賞与の比率によって年間の手取りが変わる場合があります。健康保険料率・厚生年金保険料率は月給でも賞与でも同じため、通常の水準であれば両者に大きな差は生じません。
差が出るのは、標準賞与額の上限に達するケースです。厚生年金保険は1か月あたり150万円、健康保険は年度累計573万円を超えた部分に保険料がかからないため、賞与の比率が高い給与体系では社会保険料の負担が相対的に軽くなることがあります。
ただし、賞与は業績によって減額や支給見送りとなる可能性があります。賞与の比率が高いほど収入の変動幅も大きくなるため、安定した生活基盤を考えるなら、基本給と賞与のバランスを確認しておくことが欠かせません。
【あわせて読みたい】ボーナスの平均支給額を年代・業種別に詳しく知りたい方はこちら⇓

【あわせて読みたい】IT職種別の年収ランキングはこちら⇓

\ 今のITスキルに合う適正年収は? /
ボーナスの手取りを増やすための2つのアプローチ
手取り額を計算したうえで「もっと増やしたい」と感じた場合、取れる手段は大きく2つに分かれます。差し引かれる金額を減らすか、もとの支給額そのものを上げるかです。それぞれの現実的な効果を見ていきます。
- 所得控除を活用して年間の手取りを増やす
- 賞与水準の高い企業へ転職して額面を上げる
所得控除を活用して年間の手取りを増やす
1つ目は、所得控除を活用して税負担を軽くする方法です。iDeCo(個人型確定拠出年金)の掛金や生命保険料控除、医療費控除などを使えば課税所得が下がり、年末調整や確定申告を通じて所得税・住民税が軽減されます。
ただし、賞与から引かれる社会保険料は所得控除では減りません。社会保険料は標準賞与額に料率を掛けて決まるためです。
また、所得控除で軽くなる税額は「控除額×税率」にとどまります。
所得税率10%の方が年間24万円をiDeCoに拠出した場合、軽減されるのは所得税と住民税を合わせておよそ4万8,000円です。ふるさと納税も、返礼品を除けば納める先が変わるだけで、税負担そのものが大きく減るわけではありません。
取り組む価値はあるものの、これだけで収入の課題が解決するわけではない点は押さえておきたいところです。
賞与水準の高い企業へ転職して額面を上げる
2つ目は、評価制度や給与テーブルの異なる企業へ転職し、額面そのものを引き上げる方法です。控除の仕組みは法令で決まっているため個人の工夫には限界がありますが、賞与の水準は業種や企業の制度によって大きく変わります。
実際、情報通信業の平均賞与は138万4,000円で、全体平均の75万円とは60万円以上の開きがあります。
ギークリーの自社データでも、IT業界で働く方の平均年収は30代で544万円、40代で651万円です。現在の職場で昇給や賞与の増額が見込みにくいと感じているのであれば、市場価値に見合った評価を受けられる環境かどうかを確認してみるという選択肢があります。
判断に迷う部分は、業界の相場を知るキャリアアドバイザーと一緒に整理していくとスムーズに進みます。
転職後の年収アップ額を無料で診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
ボーナスの手取りに関するよくある質問
ここでは、ボーナスの手取りについて具体的な金額や転職時の扱いに関する代表的な疑問、質問に回答します。
- Q.ボーナス50万円の手取りはいくら?
- Q.ボーナス100万円の手取りはいくら?
- Q.転職するとボーナスはどうなる?
Q.ボーナス50万円の手取りはいくら?
A.東京都・協会けんぽ・40歳未満・扶養親族等0人・前月の給与30万円という条件では、手取り額は40万9,130円です。内訳は社会保険料が7万3,450円、所得税が1万7,420円となります。
前月の給与が40万円だった場合は所得税率が上がり、手取りは39万1,709円です。40歳以上65歳未満で介護保険料が加わる場合は、手取りが40万5,245円になります。
扶養親族等がいる場合や、健康保険組合に加入している場合も金額は変わります。支給明細の控除欄を見れば、実際に引かれた金額を項目ごとに確認できます。
Q.ボーナス100万円の手取りはいくら?
A.同じ条件で計算すると、手取り額は81万8,259円です。社会保険料が14万6,900円、所得税が3万4,841円で、合計18万円以上が差し引かれます。
金額としては大きく減る印象を受けますが、手取り率そのものは額面50万円のときと変わりません。ボーナスの手取り率は額面の大小ではなく、前月の給与や扶養親族等の数で決まるためです。40歳以上65歳未満の場合は、手取りが81万490円になります。
手取り率が変わるのは、標準賞与額の上限を超えるほど高額な賞与を受け取った場合です。まとまった資金になるからこそ、貯蓄や自己投資など使い道を決めておくと計画が立てやすくなります。
Q.転職するとボーナスはどうなる?
A.転職して間もない時期は、賞与が満額支給されないケースが一般的です。
多くの企業では賞与の算定期間が定められており、その期間に在籍していなかった分は在籍期間に応じて按分されます。入社1年目は賞与の対象外としている企業もあります。
そのため、転職活動では提示された想定年収に初年度の賞与がどこまで含まれているかを確認することが重要です。求人票に「賞与年2回」と記載があっても初年度の扱いは別に定められている場合があるため、オファー面談の段階で算定基準と支給実績を確認しておくと、入社後の見込み違いを防ぎやすくなります。
\ レガシーな環境に悩んだら? /
ボーナスの手取りに納得できないと感じたら、転職エージェントギークリーへ
手取りは額面のおよそ80%前後で、その割合は額面の大小ではなく前月の給与や扶養親族等の数で決まります。
差し引かれる金額の計算方法は法令で決まっているため、個人の工夫で手取りを大きく動かすことは簡単ではありません。額面そのものを上げるには、賞与の水準や評価制度が異なる環境を選ぶという視点も必要になります。
「ボーナスの手取りをもっと増やしたい!」
「賞与の水準が高いIT企業に転職したい!」
「今の待遇が自分の市場価値に見合っているか知りたい!」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのGeekly(ギークリー)なら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事