月収85万円の手取りは?目指せる職種例や生活レベル・税金内訳


月収85万円の手取りは40歳未満・独身で約61万〜62万円、40歳以上で約61万円が目安です。額面の約3割近くが控除されます。
この記事では、正確な控除の内訳や手取り率が下がる理由、東京での生活レベル、そしてIT業界で月収85万円に届く職種と道筋まで、IT転職のプロの視点で解説します。
【この記事はこんな人におすすめ】
・月収85万円の手取りと控除の内訳を正確に知りたい人
・年収1,000万円クラスの生活レベルを具体的にイメージしたい人
・IT業界で年収を上げ、将来的に月収85万円を目指したい人

この記事のまとめ
- 厚生年金は上限があり、月収85万円でも保険料は月約5.9万円で頭打ち。
- 月収85万円は年収1,000万円超にあたり、給与所得者の上位約6%の水準。
- IT職種なら上流工程とマネジメント経験を積むことで到達が現実的になる。
目次

4月時点
 8484
※2026年4月時点
月収85万円の手取りは約61万円・年収換算1,020万円が目安
月収85万円の手取りは、年齢や扶養家族の有無によって変わるものの、おおむね月61万〜62万円が目安です。
額面のおよそ72〜74%が手元に残る計算となり、賞与なしの場合の年収は1,020万円に相当します。
まずは、年齢と家族構成による手取りの違いを具体的に試算します。
40歳未満の独身なら手取り約61万〜62万円
40歳未満・独身の会社員の場合、月収85万円の手取りは約61.7万円となります。
以下は、東京都在住で協会けんぽに加入し、賞与なし・前年も同じ収入と仮定した試算です。
| 項目 | 月額 | 計算の目安 |
|---|---|---|
| 額面月収 | 850,000円 | - |
| 健康保険料 | 41,126円 | 標準報酬月額83万円×約4.96% |
| 厚生年金保険料 | 59,475円 | 標準報酬月額65万円(上限)×9.15% |
| 雇用保険料 | 4,250円 | 額面×0.5% |
| 子ども・子育て支援金 | 954円 | 標準報酬月額83万円×約0.115% |
| 所得税 (復興特別所得税含む) |
72,533円 | 年税額を12か月で割った目安 |
| 住民税 | 54,792円 | 年税額を12か月で割った目安 |
| 手取り | 約616,870円 | 額面の約72.6% |
控除の合計は約23.3万円にのぼり、額面のおよそ27%が差し引かれる計算です。
なお、毎月の所得税は源泉徴収税額表に基づいて天引きされるため、実際の給与明細とは数千円程度のずれが生じる場合があります。
月収85万円の手取りを正確に把握したい場合は、給与明細や住民税決定通知書と照らし合わせる方法が確実です。
(参考:全国健康保険協会「保険料額表」/日本年金機構「厚生年金保険料額表」)
40歳以上は介護保険料の分だけ手取りが減る
40歳になると介護保険料の負担が始まるため、月収85万円の手取りは約61.2万円に下がります。
介護保険料は健康保険料と合わせて徴収され、協会けんぽの料率をもとにすると月6,600円前後が目安です。
| 項目 | 40歳未満 | 40歳以上 |
|---|---|---|
| 社会保険料の合計 | 105,805円 | 112,404円 |
| 所得税 | 72,533円 | 71,189円 |
| 住民税 | 54,792円 | 54,133円 |
| 手取り | 約616,870円 | 約612,274円 |
社会保険料が増えた分だけ課税所得が減るため、所得税と住民税は合計で月2,000円ほど軽くなります。
差し引きすると、40歳未満と比べた月収85万円の手取りの減少額は月4,600円前後にとどまる計算です。
介護保険料は40歳の誕生日の前日が属する月の分から徴収が始まります。
誕生月を境に手取りがわずかに変わる点を知っておくと、給与明細を見たときに戸惑わずに済むでしょう。
(参考:全国健康保険協会「令和8年度都道府県単位保険料率」)
配偶者を扶養すると所得税と住民税が下がる
配偶者を扶養している場合、配偶者控除が適用されるため、月収85万円の手取りは約62.6万円まで増えます。
月収85万円の会社員は給与所得が825万円となり、合計所得金額900万円以下という条件を満たすため、配偶者控除を満額で受けられます。
| 項目 | 独身 | 配偶者を扶養 |
|---|---|---|
| 所得税 | 72,533円 | 66,067円 |
| 住民税 | 54,792円 | 51,833円 |
| 手取り | 約616,870円 | 約626,293円 |
※40歳未満・配偶者の所得なしで試算
所得税が月約6,500円、住民税が月約3,000円下がり、手取りは独身より月9,400円ほど多くなります。
ただし、合計所得金額が900万円を超えると控除額が段階的に縮小し、1,000万円を超えると配偶者控除は受けられません。
また、16歳未満の子どもは扶養控除の対象外のため、子どもがいても税額は変わらない点に注意が必要です。
月収85万円の手取りは家族構成によって数千円単位の差が出るため、年末調整の書類で控除を漏れなく申告すしましょう。
(参考:国税庁「配偶者控除」)
【あわせて読みたい】年収1,000万円の手取りについて詳しくはこちら⇓
\ 最新のAI求人が見つかる! /
月収85万円から引かれる税金と社会保険料
月収85万円の手取りを左右するのは、社会保険料と税金を合わせた複数の控除です。
控除額の合計は月約23万円に達し、なかでも厚生年金保険料と所得税の割合が大きくなっています。
それぞれの仕組みを理解しておくと、昇給や転職で年収が変わった際の手取りも見通しやすくなるでしょう。
厚生年金は上限があり月約5.9万円で頭打ち
月収85万円でも、厚生年金保険料は月59,475円で頭打ちとなります。
厚生年金保険料は標準報酬月額に保険料率18.3%を掛けて計算し、会社と従業員が半分ずつ負担する仕組みです。
標準報酬月額には65万円という上限が設けられており、月収63.5万円以上の人はすべて65万円として計算されます。
額面85万円にそのまま9.15%を掛けた約7.8万円で計算すると、月収85万円の手取りを月1.8万円ほど少なく見積もってしまう点に注意が必要です。
なお、2025年に成立した年金制度改正法により、標準報酬月額の上限は2027年9月から段階的に75万円まで引き上げられる予定です。
上限が75万円になると厚生年金保険料は月約9,000円増える計算となるため、中長期の家計を考える際は視野に入れておくと安心でしょう。
(参考:日本年金機構「厚生年金保険料額表」/厚生労働省「年金制度改正法が成立しました」)
健康保険は加入先の料率で数千円変わる
月収85万円の健康保険料は、加入先の保険料率によって月数千円の差が生じます。
中小企業の多くが加入する協会けんぽは都道府県ごとに料率が異なり、東京都では約9.9%を会社と折半しています。
健康保険料の計算に使う標準報酬月額は、月収85万円なら83万円の等級に該当し、従業員負担は月約4.1万円です。
一方、大企業が独自に運営する健康保険組合では、料率が協会けんぽより低く設定されているケースもあります。
たとえば従業員負担の料率が4.5%の健保組合であれば、健康保険料は約3.7万円となり、月収85万円の手取りは協会けんぽより月3,800円ほど増えます。
転職先を比較する際は、額面だけでなく加入する健康保険の種類にも目を向けると、実際の手取りの差を見極めやすくなるでしょう。
(参考:全国健康保険協会「保険料額表」)
2026年4月から子ども・子育て支援金が加算
2026年4月分の保険料から、健康保険料に上乗せする形で「子ども・子育て支援金」の徴収が始まりました。
子ども・子育て支援金は児童手当の拡充など少子化対策の財源にあてられる制度で、会社員は会社と折半で負担します。
2026年度の支援金率は0.23%程度とされており、月収85万円(標準報酬月額83万円)の場合、従業員負担は月1,000円弱となる見込みです。
支援金率は2028年度にかけて段階的に引き上げられる予定のため、月収85万円の手取りも今後わずかに減っていくと考えられます。
給与明細では健康保険料と合算して表示される場合もあるため、明細の内訳を確認しておくと変化に気づきやすくなるでしょう。
(参考:こども家庭庁「子ども・子育て支援金制度について」)
所得税は課税所得に主に20%の税率がかかる
月収85万円の所得税は、課税所得に対して主に20%の税率がかかり、月約7.3万円が目安です。
所得税は額面にそのまま税率を掛けるのではなく、各種控除を差し引いた課税所得をもとに計算されます。
| 計算の流れ | 金額(年額) |
|---|---|
| 年収 | 10,200,000円 |
| 給与所得控除 | -1,950,000円 |
| 社会保険料控除 | -1,269,660円 |
| 基礎控除 | -580,000円 |
| 課税所得 | 約6,400,000円 |
| 所得税(復興特別所得税含む) | 約870,400円 |
月収85万円の課税所得は約640万円となり、「330万円超〜695万円以下」の税率20%の区分に該当します。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超〜330万円以下 | 10% | 97,500円 |
| 330万円超〜695万円以下 | 20% | 427,500円 |
| 695万円超〜900万円以下 | 23% | 636,000円 |
| 900万円超〜1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超〜4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
所得税は課税所得が増えるほど高い税率が適用される累進課税のため、課税所得が695万円を超えると、超えた部分には23%の税率がかかります。
生命保険料控除やiDeCoの掛金控除などを活用すれば課税所得を抑えられるため、月収85万円の手取りを増やす手段として有効です。
(参考:国税庁「所得税の税率」/国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」)
住民税は前年の所得をもとに約10%課税される
月収85万円の住民税は、前年の所得をもとに約10%の税率で計算され、月約5.5万円が目安です。
住民税は所得に応じて課される所得割(一律10%)と、定額の均等割・森林環境税の合計で構成されています。
月収85万円の場合、住民税の課税所得は約655万円となり、年額約65.8万円を12か月に分けて天引きされます。
住民税は前年1〜12月の所得に対して課税され、その年の6月から翌年5月にかけて徴収される仕組みです。
そのため、転職で年収が大きく上がった1年目は住民税が前年の低い所得で計算され、2年目の6月以降に手取りが減ったと感じるケースも少なくありません。
年収アップ後の家計を考える際は、翌年度の住民税の増加分をあらかじめ見込んでおくことが大切です。
(参考:総務省「個人住民税」)
【あわせて読みたい】年収から手取りの計算方法について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
月収85万円|東京での生活シミュレーション
ここでは単身世帯と子育て世帯の2つのモデルケースで、東京での生活シミュレーションとして毎月の支出と貯蓄の目安を試算します。
一人暮らしなら毎月20万円以上を貯蓄できる
東京で一人暮らしをする場合、月収85万円の手取りがあれば、都心の1LDKに住みながら毎月20万円以上を貯蓄に回せます。
| 項目 | 月額の目安 |
|---|---|
| 家賃(都心の1LDK) | 150,000円 |
| 食費 | 70,000円 |
| 水道光熱費・通信費 | 25,000円 |
| 日用品・医療費 | 15,000円 |
| 交際費・趣味 | 60,000円 |
| 被服・美容 | 15,000円 |
| 保険・サブスク | 15,000円 |
| 旅行・レジャー | 20,000円 |
| 支出合計 | 370,000円 |
| 貯蓄・投資に回せる額 | 約247,000円 |
家賃15万円でも手取りに占める割合は約24%に収まり、無理のない住居費水準といえます。
毎月約25万円を積み立てれば、年間で300万円近くを資産形成に回せる計算です。
一方、収入に合わせて家賃や外食費を上げていくと、貯蓄額はすぐに10万円台まで縮小する点も意識しておきたいところでしょう。
月収85万円の手取りを将来の安心につなげるには、独身のうちに支出の上限を決めておくことが効果的です。
夫婦と子ども1人なら住居費と教育費が鍵
夫婦と子ども1人の3人家族で配偶者を扶養している場合、月収85万円の手取りは約62.6万円です。
家族で暮らせる広さの住まいを東京で選ぶと住居費が膨らむため、単身世帯と比べて貯蓄の余力は大きく下がります。
| 項目 | 月額の目安 |
|---|---|
| 住居費(2LDK〜3LDK) | 220,000円 |
| 食費 | 100,000円 |
| 水道光熱費・通信費 | 35,000円 |
| 教育費・子ども関連費 | 50,000円 |
| 日用品・医療費 | 25,000円 |
| 保険料 | 20,000円 |
| 交際費・レジャー | 40,000円 |
| 夫婦の小遣い | 60,000円 |
| 支出合計 | 550,000円 |
| 貯蓄・投資に回せる額 | 約76,000円 |
子育て世帯では、住居費と教育費の2つが家計の余裕を大きく左右します。
文部科学省の調査によると、私立中学校に通う場合の学習費総額は年間150万円を超える水準です。
中学受験を視野に入れると塾代も加わるため、月収85万円の手取りでも教育方針によっては貯蓄が難しくなると考えられます。
児童手当は所得制限が撤廃され、子ども1人あたり月1万〜1.5万円が支給されるため、教育資金の積み立てにあてる方法も有効です。
(参考:文部科学省「子供の学習費調査」)
固定費を上げすぎると余裕は意外と残らない
月収85万円の手取りがあっても、固定費を上げすぎると毎月の余裕は意外と残りません。
収入が増えるにつれて生活水準も上がり、支出が膨らんでいく現象は「ライフスタイルインフレ」と呼ばれています。
特に、一度上げると下げにくい以下の固定費には注意が必要です。
- 家賃・住宅ローン
- 車の購入費・駐車場代などの維持費
- 生命保険・医療保険の保険料
- 子どもの習い事・塾の月謝
- 動画配信や音楽などのサブスクリプション
住居費は手取りの25〜30%以内に抑えると、家計のバランスを保ちやすくなります。
月収85万円の場合は手取りの25%で約15.4万円となり、この範囲を一つの基準にすると安心でしょう。
また、賞与のない給与体系では、車検や家電の買い替えなどの特別費も毎月の手取りから準備する必要があります。
特別費用の口座を分けて毎月一定額を積み立てる仕組みを作っておくと、急な出費にも慌てずに対応できるはずです。
\ 最新のAI求人が見つかる! /
月収85万円の難易度は?目指せる職種例
月収85万円は、日本の給与所得者全体で見ると上位約6%に入る高い年収水準です。
ここでは国税庁の統計から月収85万円の年収の位置づけを確認し、IT業界で到達を目指せる職種をギークリーの自社データとともに紹介します。
平均給与478万円の2倍を超える水準
国税庁の「令和6年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は478万円です。
月収85万円を年収に換算した1,020万円は、平均給与の約2.1倍にあたります。
男女別の平均給与は男性587万円、女性333万円となっており、男性の平均と比べても430万円以上高い水準といえます。
年齢階層別に見ても、平均給与が最も高い55〜59歳の男性で年730万円前後にとどまっています。
月収85万円はどの年代においても平均を大きく上回る年収帯であり、高い専門性や責任あるポジションを担う層が中心と考えられます。
(参考:国税庁「民間給与実態統計調査」)
年収1,000万円超の人は男性約10%・女性約2%
月収85万円にあたる年収1,000万円超の給与所得者は、全体の約6.2%にとどまります。
国税庁の統計で年収1,000万円を超える各階級の割合を合計すると、以下のとおりです。
| 年収階級 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 1,000万円超〜1,500万円以下 | 4.5% | 7.0% | 1.1% |
| 1,500万円超〜2,000万円以下 | 1.1% | 1.7% | 0.3% |
| 2,000万円超〜2,500万円以下 | 0.3% | 0.4% | 0.1% |
| 2,500万円超 | 0.3% | 0.6% | 0.1% |
| 年収1,000万円超の合計 | 6.2% | 9.7% | 1.6% |
全体ではおよそ16人に1人、男性では約10人に1人が年収1,000万円を超えている計算です。
女性は1.6%とさらに限られており、月収85万円は男女を問わず上位層に位置する年収帯といえます。
ボリュームゾーンである年収300万〜500万円台と比べると、月収85万円の手取りは2倍以上の差があると考えられます。
(参考:国税庁「民間給与実態統計調査」)
月収85万円を狙えるIT職種3選【ギークリー自社データ】
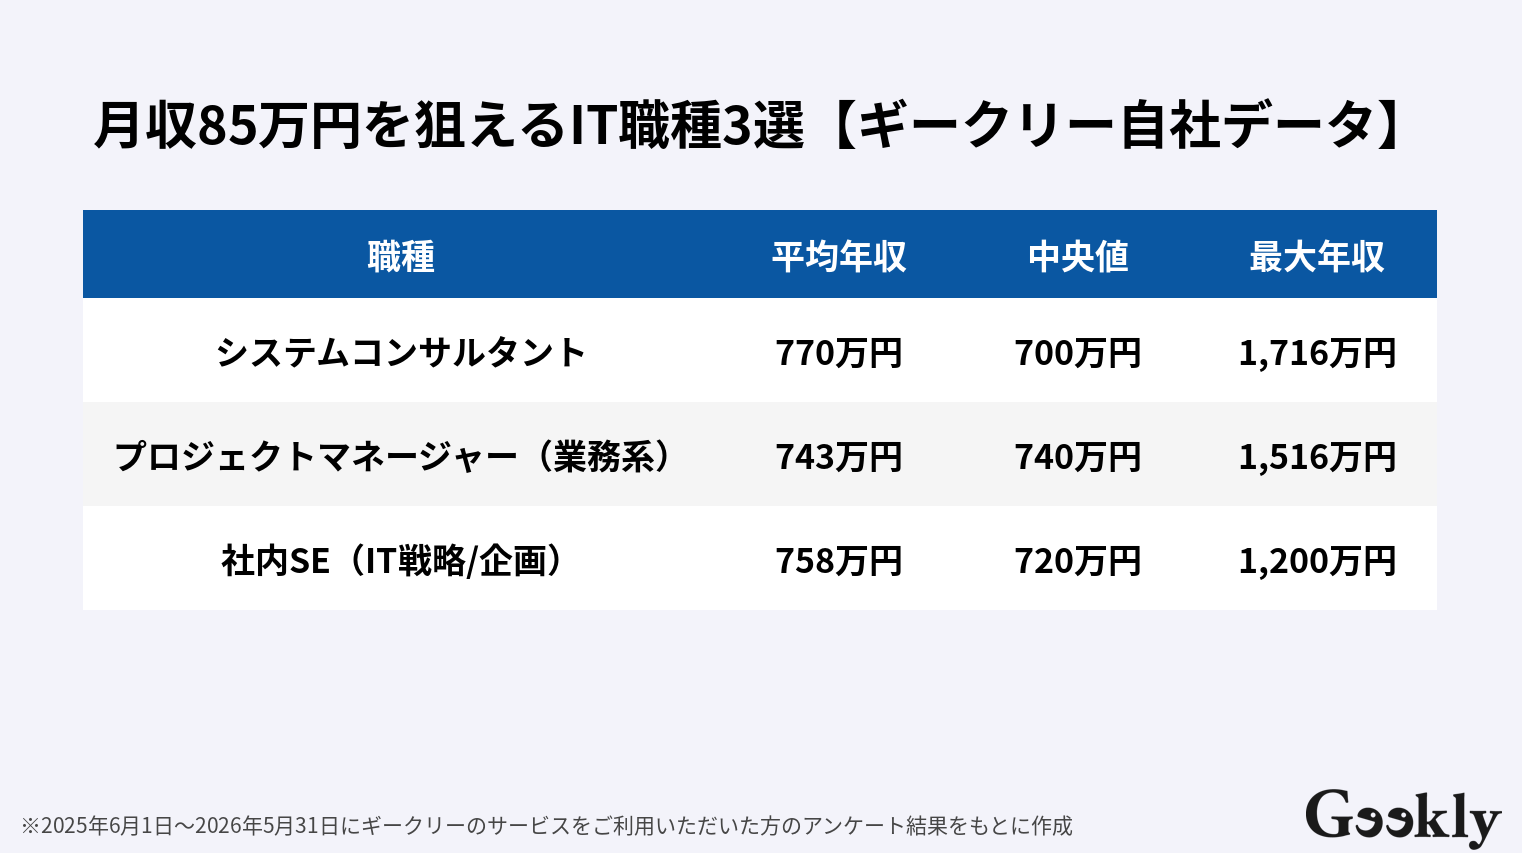
IT業界で月収85万円を目指すなら、上流工程やマネジメントを担う職種が有力な選択肢です。
ギークリーをご利用いただいたIT業界の方の現年収データから、中央値が高く、年収1,020万円を超える実績がある職種を3つ紹介します。
システムコンサルタント
システムコンサルタントは、最大1,716万円と3職種のなかで最も高い年収実績があります。
企業の経営課題をITで解決する上流の提案力が評価され、平均が中央値を大きく上回っていることから、上位層が年収を押し上げている職種と考えられますが、平均年収も770万円とIT業界でも高年収帯の職種です。
プロジェクトマネージャー(業務系)
プロジェクトマネージャー(業務系)は、中央値が740万円で3職種のなかで最も高い水準です。
基幹システムなど大規模プロジェクトの統括経験を積むことで、中央値から約300万円の上積みで月収85万円に届く可能性があります。
社内SE(IT戦略/企画)
社内SE(IT戦略/企画)は、中央値720万円と同じ社内SEのなかでも高い年収帯です。
開発や運用の経験を土台に、事業会社のIT戦略や企画へ役割を広げていくキャリアは、年収アップの道筋として描きやすいといえます。
【あわせて読みたい】エンジニア年収ランキングについてついて詳しくはこちら⇓

まずは今の市場価値=適正年収を診断してみませんか
\ キャリアの可能性を広げる職場とは? /


【こんな人におすすめ】
・今の会社での働き方や技術環境にモヤモヤするが、次の一歩がわからない…
・IT業界でこの先、技術を極めるべきかマネジメントやコンサルを目指すべきか迷っている
・これまでの業界経験をベースに、次は長く活躍できる安定した環境を手に入れたい
次のキャリアでどの職種を目指すか、マネージャーを目指すか、スペシャリストになるか悩んだり、転職したいけど自分の価値観に合う企業がわからない、次の職場選びで重視した方がいいことがわからないなど、職場選びで悩むことは多々ありますよね。
ギークリーの「IT人材 仕事タイプ診断」では、自分の適性だけではなく、価値観に合う職場、企業のタイプを知ることができるので、転職軸を決めるときや求人選びに役立ちます。
キャリアや仕事選びで悩んだら、一度ご自身の価値観に合う仕事のタイプや企業のタイプを調べてみませんか?自身の適性を知ることで、納得のいくキャリア選択や求人選びができるでしょう。
\ 可能性が広がる職場が分かる! /
希望の職種に転職!診断利用から約1か月で転職成功した方の例
- ご年齢:30代前半
- ご経歴:システムエンジニア⇒システムエンジニア
- 転職期間:仕事タイプ診断利用から1ヶ月弱でご転職
Aさんは元々Salesforceエンジニアとして運用保守に従事されていましたが、案件が変わることが多く、知見を活かして働けない、個人よりも切磋琢磨できる仲間・チームで成長していきたいというご意向があり転職活動を始めておりました。
前職のご状況と、ご自身の価値観・志向にギャップを感じられていたAさんですが、「IT人材 仕事タイプ診断」によってご自身に合う価値観の企業タイプを見つけ、診断から1ヶ月弱で転職成功されました。
【あわせて読みたい】転職でキャリアアップに成功した事例はこちら⇓

「IT人材 仕事タイプ診断」ご利用の流れ
「IT人材 仕事タイプ診断」は4つのステップで完結!
STEP1:以下のボタンから仕事タイプ診断のページへ
STEP2:仕事タイプ診断のページから職種を選択
STEP3:プロフィール(お名前とご連絡先)を入力
STEP4:必要な質問に答える
診断後、自分の志向にあう企業の求人を見たい場合は、IT専門のキャリアアドバイザーがご希望の条件をお伺いし、志向性に合わせた求人を紹介させていただきます。
たった3分、無料で診断できるので、ぜひ一度「IT人材 仕事タイプ診断」で企業選びの軸をご確認ください。
\ 可能性が広がる職場が分かる! /
月収85万円の手取りに関するよくある質問
ここでは、月収85万円の手取りについてよくある疑問や質問に回答します。
Q.月収85万円の標準報酬月額はいくらになる?
A.健康保険は83万円、厚生年金は上限の65万円が標準報酬月額となります。
健康保険の標準報酬月額83万円は、報酬月額81万円以上85.5万円未満が該当する等級です。
標準報酬月額は原則として4〜6月に支払われた給与の平均で決まり、その年の9月から1年間の保険料に適用されます。
残業代や各種手当も含めて計算されるため、4〜6月の残業が多いと等級が上がり、月収85万円の手取りが減る場合もあると考えられます。
Q.賞与込みの年収1,020万円と手取りは同じ?
A.同じ年収1,020万円でも、賞与込みの場合は年間の手取りがやや少なくなる傾向があります。
たとえば月給65万円・賞与年240万円の場合、厚生年金の上限は月給にのみ適用され、賞与にはそのまま保険料がかかります。
その結果、月収85万円で賞与なしのケースと比べて社会保険料が年20万円以上多くなり、年間の手取りは15万円前後少なくなる計算です。
一方で、厚生年金保険料を多く納めた分だけ将来受け取る年金額は増えるため、一概に不利とはいえません。
また、賞与込みの場合は毎月の手取りが月収85万円のケースより少なくなるため、家計管理の考え方も変わってきます。
Q.月収が上がるほど手取り率が下がる理由は?
A.所得税に累進課税が採用されており、収入が増えるほど高い税率が適用されるためです。
手取り率は月収30万円で約8割ですが、月収85万円の手取り率は約7割強まで下がります。
月収85万円の場合、昇給分には所得税20%と住民税10%がかかり、社会保険料も合わせると昇給分の約4割が差し引かれる計算です。
厚生年金保険料には上限があるため手取り率の低下はやや緩やかになるものの、月収100万円を超えると手取り率は7割を下回る水準になると考えられます。
【あわせて読みたい】年収を上げるための方法について詳しくはこちら⇓

\ レガシーな環境に悩んだら? /
月収85万円以上を目指せるキャリアをギークリーがご提案します
月収85万円の手取りは、40歳未満・独身で約61.7万円、40歳以上で約61.2万円が目安です。
厚生年金保険料には上限がある一方、所得税は累進課税のため、昇給分の約4割が税金と社会保険料として差し引かれます。
年収1,000万円を超える給与所得者は全体の約6%にとどまり、月収85万円は上位層に位置する年収水準といえます。
IT業界では、システムコンサルタントやプロジェクトマネージャー、IT戦略を担う社内SEなどが月収85万円を狙える職種です。
現在の年収から段階的にキャリアを積み上げるためにも、自身の市場価値を客観的に知ることが第一歩になるでしょう。
「スキルや実績に見合った納得のいく手取り額を実現したい」
「現職では今以上の昇給が見込めない」
「正しく評価される環境で長期的にキャリア構築したい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事