手取り55万の年収は?額面月収・税金・生活レベルシミュレーション


手取り55万円の年収は約900万円、ボーナスがない場合の額面月収は約75万円が目安です。額面から月約19.9万円が、税金と社会保険料として差し引かれています。
この記事では、手取り55万円の税金・社会保険料の内訳、日本全体で見た割合、家賃の目安と生活レベル、手取り55万円(年収約900万円)を目指せるIT職種例まで詳しく解説します。
【この記事はこんな方におすすめ】
・手取り55万円の額面年収・月収を知りたい方
・手取り55万円の生活レベルや家賃の目安を知りたい方
・IT業界で年収アップを目指すキャリアを考えたい方

この記事のまとめ
- 年収900万円超の給与所得者は全体の9.0%で、手取り55万円は上位層
- 独身なら毎月20万円以上を貯蓄に回せ、子育て世帯は教育費の計画が重要
- 年収約900万円を目指せるIT職種には、PdMやAI・機械学習エンジニアがある
目次

4月時点
 8484
※2026年4月時点
手取り55万円の年収は約900万円・額面月収は約75万円
毎月の手取り55万円を得るには、額面月収で約75万円、年収で約900万円が目安です。
額面月収75万円の場合、毎月約19.9万円が税金と社会保険料として差し引かれ、手元に残るのは約55万円になります。
| 項目 | 金額の目安 |
|---|---|
| 額面月収 | 約75万円 |
| 税金・社会保険料(月額) | 約19.9万円 |
| 毎月の手取り | 約55万円 |
| 額面年収(ボーナスなし) | 約900万円 |
| 年間の手取り | 約662万円 |
この試算は、2026年分の税制と保険料率をもとに、東京都在住・全国健康保険協会加入・40歳未満・扶養家族なし・ボーナスなしの会社員を想定したものです。
手取り55万円に必要な年収は、ボーナスの有無や家族構成、年齢によって変わります。
ボーナスありの場合は年収約1,310万円が目安
ボーナスが支給される会社で毎月の手取り55万円を得るには、年収約1,310万円が目安になります。
たとえば、ボーナスが年2回・合計4か月分の場合、月給82万円に賞与328万円が加わり、年収は約1,310万円です。
| 支給パターン | 月給(額面) | 年収 | 毎月の手取り |
|---|---|---|---|
| ボーナスなし | 約75万円 | 約900万円 | 約55万円 |
| ボーナス年4か月分 | 約82万円 | 約1,310万円 | 約55万円 |
同じ手取り55万円でも、ボーナスがある場合は年収が大きく変わる点に注意が必要です。
求人票の年収を見るときは、ボーナスを含めた金額なのか、毎月の給与はいくらなのかを分けて確認するとよいでしょう。
(参考:日本年金機構『賞与にかかる保険料』)
配偶者を扶養していると手取りは月約1万円増える
額面月収75万円の方が収入のない配偶者を扶養していると、配偶者控除の対象になります。
年収900万円の会社員は、所得税で38万円、住民税で33万円の控除が適用され、税金が軽くなる仕組みです。
その結果、額面月収75万円の手取りは約56万円となり、独身の場合より月に約1万円増えます。
配偶者控除は本人の合計所得金額(給与収入から給与所得控除を引いた金額)が900万円を超えると段階的に減り、1,000万円を超えると受けられなくなります。
年収がさらに上がると扶養による軽減は小さくなる仕組みです。
(参考:国税庁『No.1191 配偶者控除』)
40歳以上は介護保険料の分だけ手取りが減る
手取り55万円の方も、40歳になった月から健康保険料と一緒に介護保険料が給与から差し引かれます。介護保険料率は2026年度で1.62%となっており、会社と本人で折半となります。
額面月収75万円の場合も、40歳になった月から健康保険料と一緒に介護保険料が給与から差し引かれます。
年齢によって必要な額面が変わることを知っておくと、収入の見通しを立てやすくなります。
(参考:全国健康保険協会『令和8年度 都道府県毎の保険料率』)
\ 今のITスキルに合う適正年収は? /
手取り55万円から引かれる税金・社会保険料の内訳
手取り55万円を得るときに額面月収75万円から差し引かれる約19.9万円は、税金と社会保険料で構成されています。
毎月の主な控除額は次のとおりです。
| 控除項目 | 月額の目安 |
|---|---|
| 所得税(復興特別所得税を含む) | 約5.24万円 |
| 住民税 | 約4.53万円 |
| 健康保険料(子ども・子育て支援金を含む) | 約3.78万円 |
| 厚生年金保険料 | 約5.95万円 |
| 雇用保険料 | 約0.38万円 |
| 合計 | 約19.9万円 |
各項目の金額と計算の考え方を、順番に解説します。
所得税・住民税は月約9.8万円
手取り55万円を得る額面月収75万円の場合、税金の内訳は所得税が月約5.24万円、住民税が月約4.53万円です。
合計すると、手取り55万円の裏では税金だけで月約9.8万円、年間約117万円が差し引かれています。
所得税は課税所得が多いほど高い税率がかかる累進課税で、年収900万円では課税所得の一部に20%の税率が適用されます。
住民税は前年の所得をもとに計算されるため、昇給した翌年は住民税も増える点に注意が必要です。
(参考:国税庁『No.2260 所得税の税率』/総務省『個人住民税』)
健康保険・厚生年金などの社会保険料は月約10.1万円
手取り55万円の場合、額面月収75万円にかかる社会保険料は、月に約10.1万円です。
その内訳は、健康保険料が約3.78万円、厚生年金保険料が約5.95万円、雇用保険料が約0.38万円です。
- ・健康保険料:東京支部の保険料率9.85%を、会社と本人で半分ずつ負担
- ・厚生年金保険料:保険料率18.3%の半分が本人負担
- ・雇用保険料:2026年度は賃金の0.5%が本人負担(一般の事業)
厚生年金保険料は標準報酬月額65万円が上限のため、額面月収75万円ではすでに上限の5万9,475円に達しています。
(参考:全国健康保険協会『令和8年度 都道府県毎の保険料率』/日本年金機構『厚生年金保険料額表』/厚生労働省『令和8年度の雇用保険料率について』)
2026年4月から子ども・子育て支援金が加わる
2026年4月以降、手取り55万円の給与明細にも、天引きされる項目として子ども・子育て支援金が加わりました。
児童手当の拡充などの財源となるもので、健康保険料に上乗せして徴収されます。
全国一律の支援金率0.23%のうち、本人負担は0.115%です。額面月収75万円の場合、毎月の負担は約860円と試算されます。
金額は大きくありませんが、手取り55万円を計算するうえで新たに加わった項目として覚えておくことが重要です。
(参考:こども家庭庁『子ども・子育て支援金制度について』)
額面に対する手取りの割合は約74%
年収900万円に対して年間の手取りは約662万円で、手取りの割合は約74%です。
年間で見ても、年収900万円に対して手取りは約662万円となります。
| 年収 | 手取りの割合の目安 |
|---|---|
| 550万円 | 約78% |
| 750万円 | 約75% |
| 900万円 | 約74% |
| 1,300万円 | 約71% |
年収が上がるほど所得税の税率区分が上がるため、手取りの割合は少しずつ下がっていきます。
手取りを月に1万円増やすには、額面ではそれ以上の昇給が必要になる点を押さえておくと、年収の目標を立てやすくなるでしょう。
(参考:国税庁『No.2260 所得税の税率』)
【あわせて読みたい】税込年収と手取りの違いについて詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
手取り55万円は高い?低い?平均年収・割合で見る立ち位置
手取り55万円を得ている方は、世の中でどのくらいの位置にいるのでしょうか。
平均年収や年収分布のデータと照らし合わせて、手取り55万円の位置づけを解説します。
給与所得者の平均年収487万円の約1.8倍
国税庁の調査によると、給与所得者全体の平均年収は487万円です。手取り55万円に必要な年収約900万円は、平均の約1.8倍にあたります。
| 区分 | 平均年収 | 年収900万円との比較 |
|---|---|---|
| 給与所得者全体 | 487万円 | 約1.8倍 |
| 男性 | 597万円 | 約1.5倍 |
| 女性 | 342万円 | 約2.6倍 |
| 正社員(正職員) | 559万円 | 約1.6倍 |
手取り55万円(年収約900万円)は、正社員の平均年収559万円の約1.6倍の水準です。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
【あわせて読みたい】日本の平均年収とIT業界の相場について詳しくはこちら⇓

年収900万円超の給与所得者は全体の9.0%
手取り55万円に相当する年収900万円を超える給与所得者は、同じ調査の年収分布で全体の9.0%です。
およそ11人に1人の割合で、ボーナスなしの場合の手取り55万円(年収約900万円)は上位1割前後に入る水準です。
男性では14.0%、女性では2.5%が年収900万円を超えています。特に女性では、手取り55万円の水準に届く方はまだ少数派です。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
年代別・男女別に見た手取り55万円の位置づけ
男性の場合、年代別の平均年収は次のように推移します。
| 年代(男性) | 平均年収 |
|---|---|
| 25〜29歳 | 460万円 |
| 30〜34歳 | 529万円 |
| 35〜39歳 | 598万円 |
| 40〜44歳 | 648万円 |
| 45〜49歳 | 683万円 |
| 50〜54歳 | 715万円 |
| 55〜59歳 | 734万円 |
女性の年代別の平均年収は、以下のとおりです。
| 年代(女性) | 平均年収 |
|---|---|
| 25〜29歳 | 383万円 |
| 30〜34歳 | 376万円 |
| 35〜39歳 | 362万円 |
| 40〜44歳 | 370万円 |
| 45〜49歳 | 377万円 |
| 50〜54歳 | 376万円 |
| 55〜59歳 | 357万円 |
男性の平均年収は55〜59歳の734万円が最も高く、手取り55万円の年収約900万円はどの年代も上回ります。
女性は25〜29歳の383万円が年代別の最高値となっています。
20代や30代で手取り55万円に届いている場合、同世代の平均年収を大きく上回る水準です。
(参考:国税庁『令和7年分 民間給与実態統計調査』)
【あわせて読みたい】男性の平均年収について詳しくはこちら⇓
【あわせて読みたい】女性の平均年収について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
手取り55万円の生活レベル・家計シミュレーション
手取り55万円で、どのような暮らしができるのかをシミュレーションします。
住まいにかけられる金額と、世帯ごとの家計の例は以下のとおりです。
家賃の目安は月14万〜17万円
家賃にかける金額は手取りの25〜30%程度までが無理のない範囲とされています。手取り55万円に当てはめると、家賃の目安は月14万〜17万円です。
この予算であれば、都市部でも通勤に便利なエリアで1LDK〜2LDKの物件を選びやすくなります。
家賃をこの範囲に抑えておけば、貯蓄や自己投資にも回す余裕が生まれます。
独身の一人暮らしは毎月20万円以上を貯蓄に回せる
手取り55万円の独身の方が一人暮らしをする場合でも、毎月20万円以上を貯蓄に回すことが可能です。
1か月の支出例は次のとおりです。
| 費目 | 月額の目安 |
|---|---|
| 家賃 | 15万円 |
| 食費 | 6万円 |
| 水道光熱費・通信費 | 2.5万円 |
| 日用品・交際費・趣味 | 8万円 |
| 保険・その他 | 2.5万円 |
| 支出合計 | 34万円 |
| 貯蓄に回せる金額 | 約21万円 |
趣味や自己投資にお金を使いながらも、年間で250万円ほどを貯蓄や資産形成に回せる計算です。
また、早い時期から貯蓄を積み上げておくと、将来の住宅購入や結婚などのライフイベントにも備えやすくなります。
夫婦二人暮らしでも将来に向けた貯蓄ができる
夫婦二人で暮らす場合も、手取り55万円があれば将来に向けた貯蓄を続けやすくなります。家賃に15万円前後をかけても、毎月10万〜15万円ほどを貯蓄に回せる水準です。
また、配偶者を扶養している場合は、配偶者控除によって手取りが月に約1万円増えます。
共働きであれば世帯収入がさらに増え、住宅購入の頭金なども計画的に準備できるでしょう。
子育て世帯は教育費と住宅費のバランスが重要
子どもの成長とともに教育費の負担は増えていくため、手取り55万円の世帯でも早めの準備が大切です。
手取り55万円では、教育費と住宅費のバランスを意識した家計管理が欠かせません。
- ・教育費:中学・高校・大学のどこから私立にするかで必要額が変わるため、早めに積み立てを始める
- ・住宅費:子どもの進学時期と住宅ローンの返済計画をあわせて考える
- ・児童手当:受け取った手当を教育資金として積み立てる
子どもが複数いる場合は進学時期の重なりも考え、無理のない計画を立てておくことが大切です。
(参考:こども家庭庁『児童手当制度のご案内』)
\ レガシーな環境に悩んだら? /
手取り55万円を目指して年収を上げる方法
現在の年収が400万〜500万円台の場合、手取り55万円を得るには年収をおよそ倍近くに上げる必要があります。
大幅な年収アップにつながる方法は、主に現職での昇給・昇進・昇格と転職の2つです。
昇給・昇進・昇格を目指す
社内で評価を高め、役職や等級を上げていくことも、手取り55万円に近づく方法のひとつです。
管理職や専門職として評価されれば、役職手当や基本給の上昇によって年収が上がります。
ただし、給与テーブルの上限によっては、管理職になっても年収900万円に届かない会社もあります。
社内の評価制度や先輩社員の年収を確認し、目指す手取りに届く環境かどうかを見極めることが大切です。
転職で成長業界・高年収企業を目指す
今の職場で手取り55万円に届く昇給が見込めないなら、転職で働く環境を変えるのも一つの方法です。
業界の成長性や企業ごとの報酬水準が違えば、同じ職種でも年収に差が出ます。
特に、IT・Web業界のように成長を続ける分野では、経験やスキル次第で年収が大きく上がる例も少なくありません。
IT業界に強い転職エージェントに相談すると、自分の市場価値を確かめながら求人を比べられます。
【あわせて読みたい】給料が高い仕事について詳しくはこちら⇓
まずは今の市場価値=適正年収を診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
手取り55万円を目指せる職種例|ギークリー年収データ
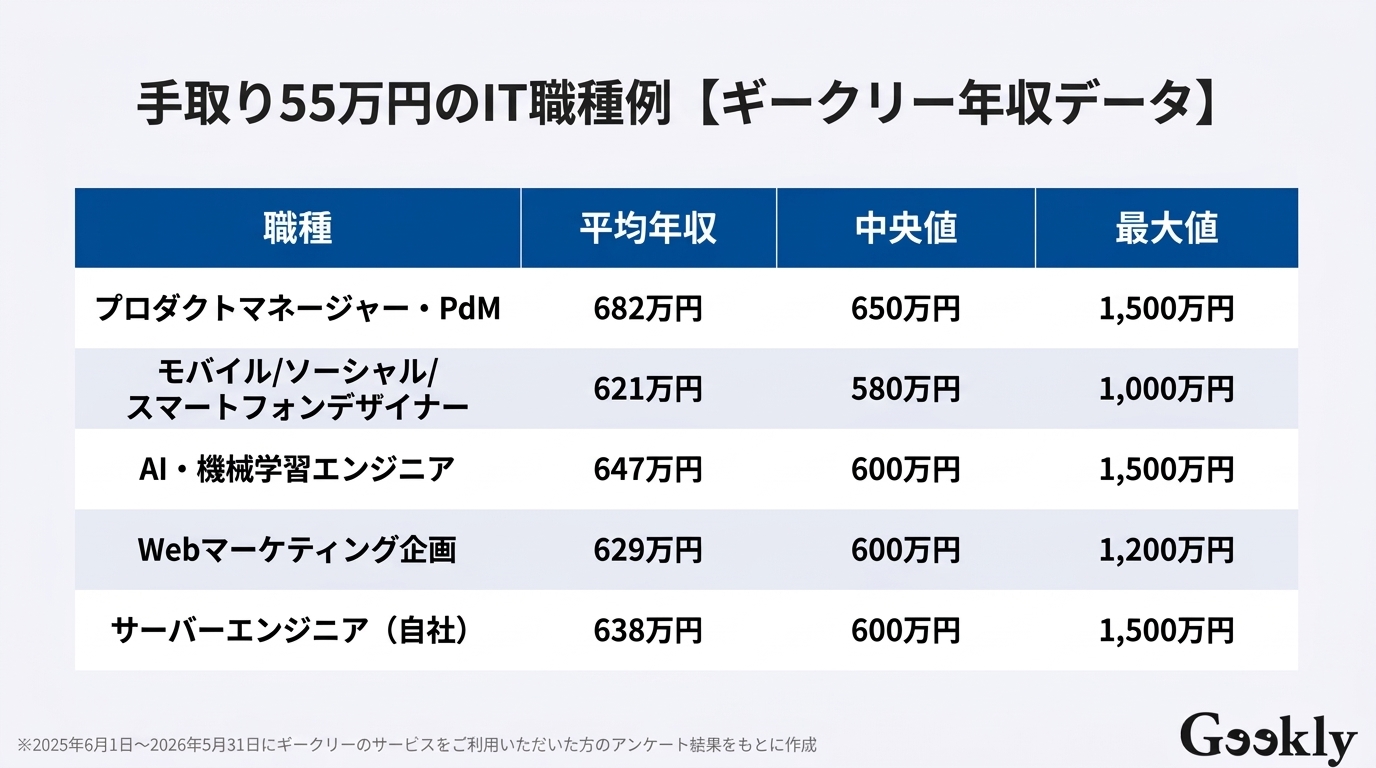
ボーナスなしの場合の手取り55万円である年収900万円前後は、IT・Web業界の職種でも目指せる水準です。
ここでは、以下ギークリーの年収データから、年収900万円以上も目指せる職種を紹介します。
【調査対象】弊社をご利用いただいたIT業界にお勤めの転職希望の方
【対象人数】4,548名(有効回答のみ)
【調査期間】2025年6月1日~2026年5月31日
【調査方法】Web上のアンケートフォームへの入力
プロダクトマネージャー・PdM
プロダクトマネージャー・PdMは、サービスの企画から開発、リリース後の改善まで、プロダクト全体に責任を持つ職種です。
ギークリーの年収データで見ると、プロダクトマネージャー・PdMの平均年収は682万円、最高年収は1,000万円となっています。
開発の知識に加えて、事業やユーザーの視点を持ってプロダクトを成長させる力が求められます。開発経験を活かして上流のキャリアへ進みたい方に向いている職種です。
【あわせて読みたい】プロダクトマネージャーの年収について詳しくはこちら⇓

モバイル/ソーシャル/スマートフォンデザイナー
モバイル/ソーシャル/スマートフォンデザイナーは、スマートフォンアプリやWebサービスの画面・使い勝手を設計する職種です。
ギークリーの年収データでは、平均年収が680万円、最高年収は800万円です。
見た目のデザインだけでなく、ユーザー体験の改善を通じてサービスの成果に貢献することが評価されます。
最高年収800万円の事例もあり、デザインチームのリードやプロダクト全体のデザインを担うポジションに進むことで、年収900万円に近づく可能性があります。
【あわせて読みたい】デザイナーの職種と年収について詳しくはこちら⇓

AI・機械学習エンジニア
AI・機械学習エンジニアは、機械学習モデルの開発やデータの処理基盤づくりなど、AIを活用したシステムを開発する職種です。
ギークリーの年収データでは、平均年収が642万円、最高年収は1,200万円となっています。
AI技術の活用が広がるなかで、専門性の高いエンジニアを求める企業は増えています。
実務でのモデル構築や事業への応用の実績を積むことで、手取り55万円以上も視野に入る職種です。
【あわせて読みたい】機械学習エンジニアの年収について詳しくはこちら⇓

Webマーケティング企画
Webマーケティング企画は、Web広告やSEO、データ分析などを通じて、サービスの集客や売上を伸ばす戦略を立てる職種です。
手取り55万円に相当する年収約900万円は、ギークリーの年収データではWebマーケティング企画の最高年収にあたり、平均年収は640万円です。
施策の成果を数字で確認しやすい職種のため、事業への貢献が評価につながるケースもあります。
データをもとに論理的に考える力は、この職種で求められるスキルのひとつです。
【あわせて読みたい】Webマーケターの年収について詳しくはこちら⇓
サーバーエンジニア(自社)
自社サービスを持つ企業のサーバーエンジニアは、サービスを支えるサーバーの設計・構築・運用を担う職種です。
ギークリーの年収データでは、平均年収が638万円、最高年収は1,500万円となっています。
多くのユーザーを抱えるサービスでは、システムの安定稼働や性能の改善を担う重要な役割です。
クラウド技術や運用の自動化のスキルを身につけることで、手取り55万円に相当する年収約900万円も目指せる可能性があります。
【あわせて読みたい】サーバーエンジニアの年収について詳しくはこちら⇓

\ 可能性が広がる職場が分かる! /
手取り55万円に関するよくある質問
ここでは、手取り55万円に関するよくある疑問や質問に回答します。
Q. 手取り55万円で住宅ローンはいくらまで組める?
A.手取り55万円の場合、無理なく返済できる借入額の目安は年収の5〜6倍程度にあたる約4,500万〜5,400万円です。
住宅金融支援機構のフラット35を利用する場合、年収400万円以上の方は年間返済額を年収の35%以内に収める必要があります。
年収900万円の場合は年間315万円が上限となる一方で、上限まで借りると毎月の返済が家計を圧迫しかねません。
毎月の返済額を手取りの25%程度、つまり月14万円前後に抑えると安心です。
(参考:住宅金融支援機構『【フラット35】ご利用条件』)
Q. 額面月収55万円の場合の手取りはいくら?
A.額面月収55万円の場合、毎月の手取りは約42万円が目安です。
税金と社会保険料として月に約13万円が差し引かれ、手元に残るのは額面の約76%になります。「手取り55万円」と「額面55万円」では、手取りに13万円ほどの差がある点に注意が必要です。
求人票などで月収を確認するときは、額面と手取りのどちらの金額なのかを確認しましょう。
Q. 手取り55万円に多い職業は?
A.手取り55万円を得ている職業としては、一般に大手企業の管理職や、コンサルタント、医師・弁護士などの専門職が挙げられます。
IT業界では、プロダクトマネージャーやAI・機械学習エンジニア、サーバーエンジニアなどで年収900万円以上の事例があります。
専門性を高めて、成果を正当に評価してくれる企業を選ぶことが、手取り55万円に近づくポイントといえるでしょう。
(参考:厚生労働省『賃金構造基本統計調査』)
\ レガシーな環境に悩んだら? /
ハイキャリア・ハイクラスの転職はギークリーにご相談ください
手取り55万円の年収は約900万円、額面月収にすると約75万円が目安です。
給与所得者の上位1割前後に入る水準で、独身なら貯蓄にも余裕がありますが、家族構成によっては教育費や住宅費の計画が欠かせません。
手取りを増やすためには、スキルや経験に見合った年収を提示してくれる企業を見つけることが近道です。
「手取り55万円を目指せるキャリアの選択肢を知りたい」
「今のスキルで、年収900万円クラスのポジションに挑戦できるのか確かめたい」
「専門性を伸ばすか、マネジメントに進むか迷っている」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事