年収1,900万円の手取りは?税金内訳・生活レベルと目指せる職種例
最終更新日:


年収1900万円の手取りは年約1,240万円、月約103万円が目安です(東京都・独身・40歳未満・ボーナスなし)。手取り率は約65.5%で、3分の1以上が差し引かれます。
この記事では、2026年の最新制度を反映した手取りの内訳や年齢・世帯別の違い、生活レベル、会社員ができる節税、IT業界で年収1900万円に届く職種までわかります。
【この記事はこんな人におすすめ】
・年収1900万円の手取りと税金の内訳を正確に知りたい人
・高年収の生活レベルや家計の目安を知りたい人
・IT業界で正社員のまま年収を大きく上げたい人

この記事のまとめ
- 昇給100万円でも手取りは約56万円しか増えず、手取りベースの判断が重要。
- 共働きで世帯年収1,900万円なら、1人で稼ぐより手取りが約145万円多い。
- CTO・ITコンサル・外資SaaS営業などは、正社員でも年収1,900万円を狙える。
目次

4月時点
 8484
※2026年4月時点
年収1,900万円の手取りは年約1,240万円
年収1,900万円の手取りは、2026年度の税率と保険料率で試算すると年約1,244万円です。
額面のおよそ65%にあたり、残りの約656万円は税金と社会保険料として差し引かれます。
ここでは月額やボーナスの有無、年齢による違いを順に確認し、ほかの年収帯との比較します。
月の手取りはボーナスなしなら約103万円
年収1,900万円の手取りを12カ月で割ると、ボーナスなしの場合は月約103.7万円となります。額面の月収は約158.3万円のため、毎月およそ55万円が給与から差し引かれる計算です。
試算の前提条件と内訳は、以下の表のとおりです。
| 項目 | 年額 | 月額 |
|---|---|---|
| 額面年収 | 19,000,000円 | 約1,583,333円 |
| 所得税(復興特別所得税含む) | 約3,411,600円 | 約284,300円 |
| 住民税 | 約1,499,500円 | 約125,000円 |
| 健康保険 | 約821,500円 | 約68,458円 |
| 子ども・子育て支援金 | 約19,200円 | 約1,599円 |
| 厚生年金 | 713,700円 | 59,475円 |
| 雇用保険 | 95,000円 | 約7,917円 |
| 手取り | 約12,439,600円 | 約1,036,600円 |
※東京都在住・独身・40歳未満・扶養なし・協会けんぽ加入・ほかの所得控除なしの条件で、ギークリー編集部が試算
※2026年度の保険料率を1年間適用した場合の概算で、住民税は同じ年の所得をもとに計算
年収1,900万円の手取りは、居住地や加入する健康保険組合、扶養家族の有無によっても前後します。
正確な金額を知りたい場合は、源泉徴収票や給与明細の数字と照らし合わせると把握しやすくなります。
(参考:全国健康保険協会「令和8年度都道府県単位保険料率」/厚生労働省「令和8(2026)年度 雇用保険料率のご案内」)
ボーナス3カ月分なら毎月の手取りは約83万円
年収1,900万円のうち3カ月分をボーナスとして受け取る場合、月給は年収を15で割った約126.7万円に下がります。
この条件で試算すると、毎月の手取りは約83万円、年間の手取りは約1,230万円です。
| 支給パターン | 毎月の手取り | 年間の手取り |
|---|---|---|
| ボーナスなし | 約103.7万円 | 約1,244万円 |
| ボーナス3カ月分 | 約83万円 | 約1,230万円 |
※毎月の手取りは源泉徴収税額表をもとにした概算
ボーナスなしと比べて年間の手取りが約14万円少なくなるのは、賞与にも社会保険料がかかるためです。
月給だけなら上限で頭打ちになる厚生年金保険料が、賞与分(1回150万円が上限)で上乗せされる点が主な理由と考えられます。
年収1,900万円の手取りで生活費を考える場合は、ボーナスを除いた月額で家計を組むと安心です。
賞与は貯蓄や住宅ローンの繰り上げ返済など、使い道を決めて受け取ると計画的に活用しやすくなります。
(参考:日本年金機構「賞与を支給したときの手続き」)
40歳以上は介護保険料で年約13万円減る
年収1,900万円の人が40歳以上になると、健康保険料に介護保険料(料率1.62%、本人負担0.81%)が加わります。
標準報酬月額の上限139万円で計算すると、介護保険料は年約13.5万円です。
一方で、介護保険料は社会保険料控除の対象となるため、所得税と住民税が年約6万円軽くなります。
差し引きすると、40歳以上の年収1,900万円の手取りは約1,236万円となり、40歳未満より年約8万円少ない計算です。
同じ年収でも年齢によって手取りは変わるため、転職先の年収を比べる際は年齢条件もそろえて比較することが欠かせません。
(参考:全国健康保険協会「令和8年度都道府県単位保険料率」)
年収1000万〜2500万円の手取り早見表
年収1,900万円の手取りをほかの年収帯と並べると、額面が上がるほど手取り率が下がっていく様子がわかります。
| 額面年収 | 手取り(年額) | 手取り(月額) | 手取り率 |
|---|---|---|---|
| 1,000万円 | 約727万円 | 約60.6万円 | 約72.7% |
| 1,200万円 | 約855万円 | 約71.3万円 | 約71.3% |
| 1,500万円 | 約1,025万円 | 約85.4万円 | 約68.3% |
| 1,800万円 | 約1,188万円 | 約99.0万円 | 約66.0% |
| 1,900万円 | 約1,244万円 | 約103.7万円 | 約65.5% |
| 2,000万円 | 約1,300万円 | 約108.3万円 | 約65.0% |
| 2,500万円 | 約1,560万円 | 約130.0万円 | 約62.4% |
※東京都在住・独身・40歳未満・ボーナスなし・2026年度の料率でギークリー編集部が試算
年収1,000万円では手取り率が7割を超えていますが、年収2,500万円では6割強まで下がります。
目標年収を設定する際は、額面だけでなく手取りの増え方も確認しておくと、現実的な計画を立てやすくなります。
年収800万円と比べた手取りの差は約650万円
年収800万円の手取りは同じ条件で年約595万円のため、年収1,900万円との差は年約650万円です。額面では1,100万円の差があるものの、手取りで比べると差はおよそ6割に縮まります。
月額にすると、年収800万円は約49.5万円、年収1,900万円は約103.7万円となり、毎月約54万円の違いが生まれます。
一方で、年収400万円台から年収800万円に上がるだけでも、手取りは年200万円以上増える計算です。
年収1,900万円という高い目標に向けては、まず年収800万円台など段階的な目標を置くことが現実的といえます。
【あわせて読みたい】年収から手取りの計算方法について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収1,900万円から引かれる税金と保険料
年収1,900万円の額面から差し引かれる金額は、所得税・住民税・社会保険料の合計で年約657万円にのぼります。
なかでも所得税は累進課税のため、年収が高くなるほど負担が重くなる仕組みです。
それぞれの金額と計算の考え方を知ると、手取りが伸びにくい理由も理解しやすくなります。
所得税は約340万円で税率33%の帯に入る
年収1,900万円の所得税は、復興特別所得税を含めて年約341万円です。
計算の流れは以下のとおりで、課税所得が900万円を超えるため税率33%の区分に入ります。
| 計算の段階 | 金額 |
|---|---|
| 給与収入 | 1,900万円 |
| 給与所得控除(上限) | 195万円 |
| 社会保険料控除 | 約165万円 |
| 基礎控除 | 62万円 |
| 課税所得 | 約1,478万円 |
| 所得税(課税所得×33%−153.6万円) | 約334.1万円 |
| 復興特別所得税を含む所得税 | 約341.2万円 |
給与所得控除は年収850万円を超えると195万円で頭打ちになるため、それ以上の収入はそのまま課税所得に加わります。
年収1,900万円の課税所得は、税率40%に切り替わる1,800万円までは届かない一方、収入の増加分には33%の税率がかかり続けます。
(参考:国税庁「No.2260 所得税の税率」/国税庁「No.1410 給与所得控除」/国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」)
住民税は一律10%で年約150万円
年収1,900万円の住民税は、所得割と均等割を合わせて年約150万円です。
住民税の所得割は所得にかかわらず一律10%で、所得税のように段階的に税率が上がることはありません。
住民税の基礎控除は43万円と所得税より小さいため、課税所得は約1,497万円となり、所得割は約149.7万円と計算されます。
注意したいのは、住民税が前年の所得をもとに翌年6月から課税される点といえます。
転職や昇給で年収1,900万円に上がった翌年は住民税が大きく増えるため、2年目に手取りが下がったように感じるケースも少なくありません。
(参考:総務省「個人住民税」)
社会保険料は上限があり年約164万円
年収1,900万円の社会保険料は、健康保険・厚生年金・雇用保険と子ども・子育て支援金を合わせて年約164万〜165万円です。
社会保険料は給与に比例して増えますが、健康保険と厚生年金には上限が設けられています。
| 保険の種類 | 本人負担の料率 | 保険料の上限 | 年額 |
|---|---|---|---|
| 健康保険(東京都) | 4.925% | 標準報酬月額139万円 | 約82.1万円 |
| 子ども・子育て支援金 | 0.115% | 標準報酬月額139万円 | 約1.9万円 |
| 厚生年金 | 9.15% | 標準報酬月額65万円 | 約71.4万円 |
| 雇用保険 | 0.5% | 上限なし | 9.5万円 |
厚生年金は月給65万円程度、健康保険は月給約135.5万円以上で保険料が頭打ちになります。
そのため年収1,900万円では、社会保険料が額面に占める割合は約9%にとどまり、年収450万円の約15%より低くなります。
社会保険料の負担割合が下がる分、高年収帯では所得税と住民税の重さが手取りを左右する要因といえます。
(参考:全国健康保険協会「令和8年度都道府県単位保険料率」/日本年金機構「厚生年金保険料額表」/厚生労働省「令和8(2026)年度 雇用保険料率のご案内」)
2026年4月から子ども・子育て支援金も加わる
2026年4月分の保険料から、医療保険に上乗せする形で子ども・子育て支援金の徴収が始まりました。
協会けんぽの支援金率は全国一律0.23%で、本人負担はその半分の0.115%です。
年収1,900万円の場合も健康保険と同じ上限が適用されるため、本人負担は月約1,600円、年約1.9万円が目安となります。
給与から実際に天引きされるのは、多くの会社で2026年5月支給の給与からと考えられます。
金額は大きくないものの、2025年以前の手取り試算と比べる際には差が出る点に注意が必要です。
健康保険組合に加入している場合は支援金率が異なることもあるため、勤務先の保険者が公表する料率を確認すると安心です。
(参考:全国健康保険協会「令和8年度都道府県単位保険料率」)
昇給100万円でも手取りは約56万円しか増えない
年収1,900万円から年収2,000万円に昇給しても、手取りの増加は約56万円にとどまります。
増えた100万円に対して、所得税(約33.7%)と住民税(10%)、雇用保険(0.5%)が上乗せでかかるためです。
健康保険と厚生年金はすでに上限に達しているので、昇給分にかかる負担はおよそ44%と考えられます。
年収1,900万円の水準では、額面の昇給額だけで転職先を判断すると、実際の手取りの差を見誤る可能性があります。
年収交渉の場面では、手取りの増加額や住宅手当などの福利厚生も含めて比較することが欠かせません。
(参考:国税庁「No.2260 所得税の税率」
\ 今のITスキルに合う適正年収は? /
年収1,900万円は給与所得者の上位1%前後
年収1,900万円は、国税庁「令和6年分民間給与実態統計調査」で見ると、給与所得者全体の上位1%前後に位置する年収水準です。
1年を通じて勤務した給与所得者の平均給与は478万円で、年収1,900万円はその約4倍にあたります。
ここでは、年収1,900万円の希少性について解説します。
(参考:国税庁「令和6年分民間給与実態統計調査」)
年収1500万〜2000万円の人は全体の1.1%
年収1,900万円が含まれる「1,500万円超2,000万円以下」の給与所得者は、全体の1.1%です。
2,000万円超の層は合わせて0.6%のため、年収1,900万円は上位1%前後に入ると推計できます。
| 給与階級 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 1,000万円超1,500万円以下 | 4.5% | 7.0% | 1.1% |
| 1,500万円超2,000万円以下 | 1.1% | 1.7% | 0.3% |
| 2,000万円超2,500万円以下 | 0.3% | 0.4% | 0.1% |
| 2,500万円超 | 0.3% | 0.6% | 0.1% |
およそ100人に1人という割合からも、年収1,900万円は会社員として到達する人が限られた年収帯といえます。
(参考:国税庁「令和6年分民間給与実態統計調査」)
女性に限ると割合は0.3%にとどまる
女性に限ると、年収1,500万円超2,000万円以下の割合は0.3%にとどまり、男性の1.7%と大きな差があります。
女性の約333人に1人という計算で、年収1,900万円の女性は統計上かなり少数です。
この差は能力の違いではなく、管理職比率や働き方の違いなど、日本の労働市場の構造が反映された結果と考えられます。
IT業界には専門スキルが評価に直結しやすい職種も多く、性別を問わず年収を伸ばせる環境を選ぶことが年収アップの近道となります。
(参考:国税庁「令和6年分民間給与実態統計調査」)
50代男性の平均年収と比べても約2.7倍
年代別の平均給与を見ると、50〜54歳の男性は709万円です。
年収1,900万円はその約2.7倍にあたり、年齢を重ねるだけで届く水準ではないことがわかります。
| 年齢 | 男性の平均給与 | 年収1,900万円との比較 |
|---|---|---|
| 30〜34歳 | 512万円 | 約3.7倍 |
| 35〜39歳 | 574万円 | 約3.3倍 |
| 40〜44歳 | 630万円 | 約3.0倍 |
| 50〜54歳 | 709万円 | 約2.7倍 |
年収1,900万円の給与所得者は、役職や責任範囲、市場で評価される専門性によって年収を高めている層が中心と考えられます。
20〜30代のうちから専門性を磨き、評価される環境に身を置くことが、年収を大きく伸ばす土台になります。
(参考:国税庁「令和6年分民間給与実態統計調査」)
【あわせて読みたい】日本の平均年収について詳しくはこちら⇓

\ 今のITスキルに合う適正年収は? /
年収1,900万円の生活レベルと家計の目安
年収1,900万円の生活水準は、手取り月約103.7万円をどう配分するかで大きく変わります。
ここでは家族構成別の家計モデルと、住居費の目安を紹介します。
独身なら月40万円以上を貯蓄・投資に回せる
独身で年収1,900万円の場合、家賃26万円の住まいを選んでも月40万円以上を貯蓄・投資に回せる計算です。
| 費目 | 月額 |
|---|---|
| 手取り | 約103.7万円 |
| 家賃 | 26万円 |
| 食費 | 8万円 |
| 水道光熱・通信費 | 3万円 |
| 交際・娯楽費 | 10万円 |
| 日用品・被服費 | 5万円 |
| 保険・医療・交通・その他 | 8万円 |
| 貯蓄・投資 | 約43.7万円 |
独身の年収1,900万円は支出の自由度が高く、趣味や自己投資にもお金をかけやすい環境です。一方で、生活水準を上げすぎると、将来の結婚や住宅購入の際に家計を見直しにくくなります。
余裕のある時期に新NISAなどを活用して資産形成を進めておくと、ライフイベントへの備えにつながります。
(参考:金融庁「NISA特設ウェブサイト」)
子ども2人の4人家族でも月20万円を貯蓄できる
夫婦と子ども2人の4人家族で年収1,900万円を1人で稼ぐ場合でも、月20万円程度を貯蓄に回せます。
| 費目 | 月額 |
|---|---|
| 手取り | 約103.5万円 |
| 住居費 | 33万円 |
| 食費 | 14万円 |
| 水道光熱・通信費 | 4.5万円 |
| 教育費 | 12万円 |
| 交際・娯楽費 | 8万円 |
| 日用品・被服費 | 5万円 |
| 保険・医療・交通・その他 | 7万円 |
| 貯蓄・投資 | 約20万円 |
年収1,900万円の世帯は配偶者控除を受けられず、16歳未満の子どもは扶養控除の対象外となります。そのため、家族が増えても手取りは独身時とほぼ変わらず、同じ手取りで家計を組む必要があります。
なお、児童手当は2024年10月から所得制限が撤廃され、年収1,900万円の世帯も支給の対象です。
子どもが私立中学や大学に進むと教育費が大きく増えるため、早い段階から教育資金を分けて積み立てておくことが欠かせません。
(参考:こども家庭庁「児童手当制度のご案内」/国税庁「No.1191 配偶者控除」/国税庁「No.1180 扶養控除」)
夫婦で950万円ずつなら手取りは約145万円多い
世帯年収が同じ1,900万円でも、夫婦で950万円ずつ稼ぐ共働き世帯の手取りは年約1,389万円になります。
年収1,900万円を1人で稼ぐ世帯の約1,244万円と比べると、手取りは年約145万円多い計算です。
| 世帯の形 | 世帯年収 | 世帯の手取り |
|---|---|---|
| 1人で1,900万円 | 1,900万円 | 約1,244万円 |
| 夫婦で950万円ずつ | 1,900万円 | 約1,389万円 |
※東京都在住・40歳未満・ボーナスなし・2026年度の料率でギークリー編集部が試算
差が生まれるのは、所得を2人に分けることで1人あたりの所得税率が20%の区分に下がり、給与所得控除も2人分使えるためです。
年収1,900万円の手取りを世帯で考える場合は、夫婦それぞれのキャリアで年収を伸ばすことも有効な選択肢といえます。
家賃の目安は手取りの25%で月26万円前後
年収1,900万円の家賃の目安は、手取りの25%にあたる月26万円前後です。
家賃を手取りの25%程度に抑えると、教育費や老後資金への積み立てと両立しやすくなります。
東京都内で月26万円前後の予算があれば、都心へのアクセスがよいエリアや広めの間取りも選択肢に入ります。
賃貸の入居審査では「家賃は月収の3分の1以内」を目安とする管理会社も多く、年収1,900万円であれば審査面で困るケースは少ないと考えられます。
ただし、審査に通る上限まで家賃を上げると貯蓄に回せる金額が減るため、家計全体のバランスで判断することが大切です。
住宅ローンは年収の5倍の約9,500万円まで
年収1,900万円の住宅ローンの借入目安は、年収の5倍にあたる約9,500万円です。
金利1.5%・35年返済で9,500万円を借り入れた場合、毎月の返済額は約29万円となり、手取りの約28%に収まります。
金融機関によっては年収の7〜8倍まで融資するケースもありますが、借りられる金額と無理なく返せる金額は別物です。
金利の上昇や子どもの教育費の増加も見据えると、年収の5倍程度を上限に考えると家計にゆとりを残しやすくなります。
年収1,900万円の水準でも、住宅購入は物件価格だけでなく管理費や固定資産税を含めた総額で検討しましょう。
\ 今のITスキルに合う適正年収は? /
年収1,900万円を目指せるIT職種例【ギークリー自社データ】
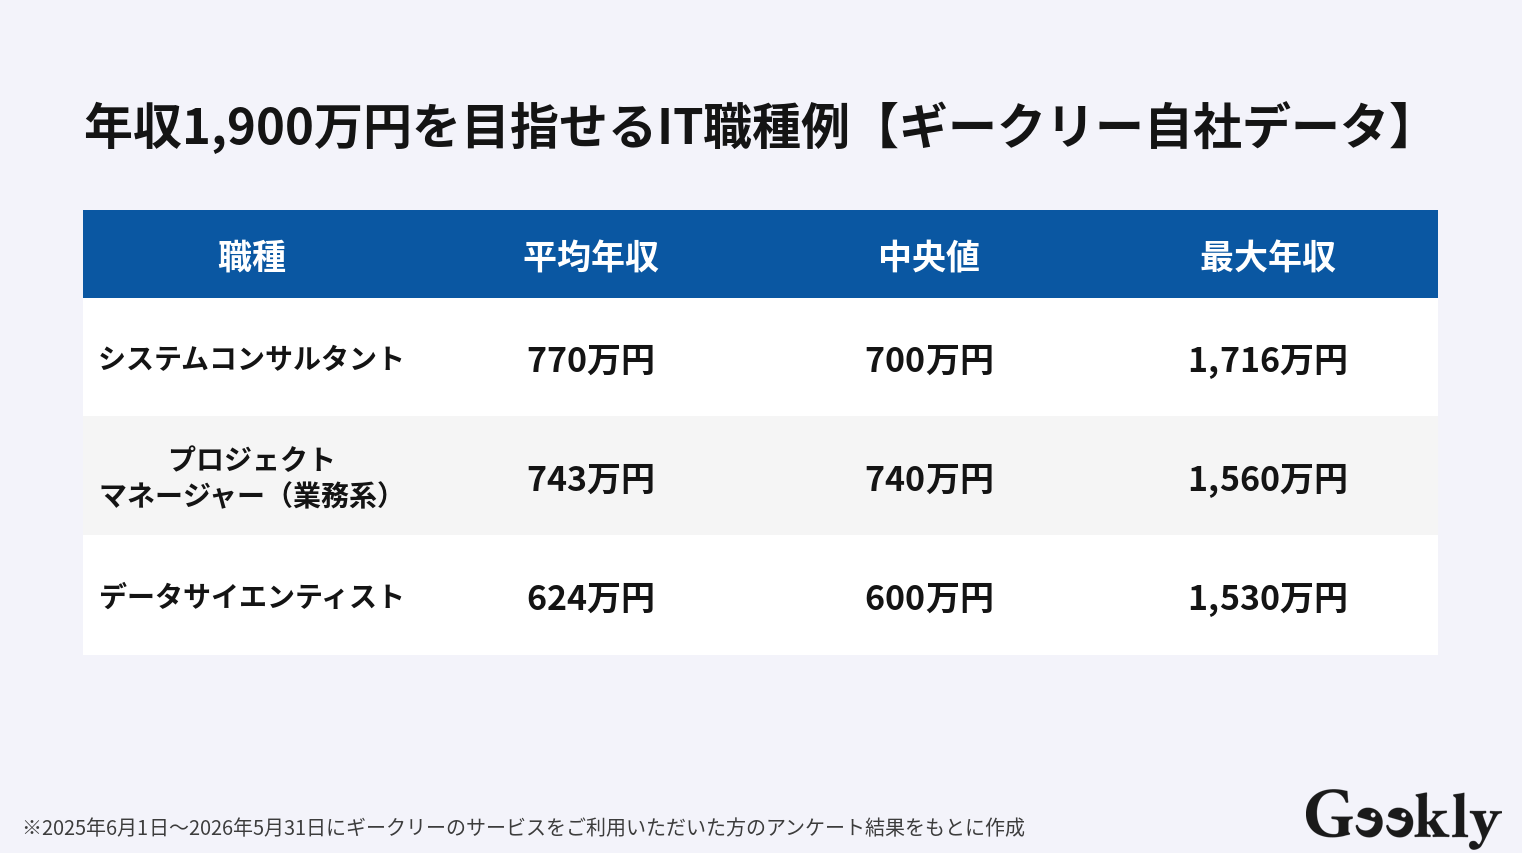
年収1,900万円を目指すうえで、どの職種でキャリアを積むかは大きな分かれ目になります。
ギークリーが実施した調査では、IT業界の転職希望者のなかにも現年収が1,500万円を超える層がいる職種が確認できました。
ここでは、平均年収と中央値の水準が高く、上位層では年収1,900万円も視野に入る3職種について解説します。
システムコンサルタント|最高年収1,716万円
システムコンサルタントは、ギークリーの調査で最高年収1,716万円と、3職種のなかで最も年収1,900万円に近い職種です。
平均年収770万円、中央値700万円と全体の水準も高く、上流工程を担う専門性が年収に反映されやすいと考えられます。
企業の経営課題をITでどう解決するかを提案し、システム化の構想から導入までを支援するのが主な役割です。
SEとして要件定義や設計の経験を積み、顧客折衝の機会を増やすことが、システムコンサルタントへのキャリアにつながります。
コンサルティングファームで上位の職位に就くと、年収1,900万円を目指せる報酬水準が提示されることもあるでしょう。
プロジェクトマネージャー(業務系)|最高年収1,560万円
プロジェクトマネージャー(業務系)は、最高年収1,560万円、中央値740万円と安定して高い年収水準の職種です。
平均年収743万円と中央値がほぼ同じ水準にあることから、一部の高年収者に偏らず職種全体で年収が高い傾向であると考えられます。
基幹システムや業務システムの開発プロジェクトで、予算・品質・納期を管理し、チームを率いる役割を担います。
年収1,900万円を目指す場合は、大規模プロジェクトの統括経験や、複数のプロジェクトを束ねる部門責任者へのステップアップが鍵となります。
開発経験を積んだSEがリーダー経験を経てプロジェクトマネージャーを目指す流れは、20〜30代にとって現実的なキャリアパスといえます。
データサイエンティスト|最高年収1,530万円
データサイエンティストは、最高年収1,530万円と、専門性の高さが年収に反映されやすい職種です。
平均年収624万円、中央値600万円に対して最高年収との差が大きく、スキルや実績によって年収が大きく伸びる傾向がうかがえます。
統計解析や機械学習を用いてデータから課題を見つけ、事業の意思決定を支えるのが主な役割となります。
AI活用の広がりで需要が高まっている分野のため、分析スキルに加えてビジネス課題を設計できる人は高く評価されやすいと考えられます。
年収1,900万円という目標に向けては、エンジニアやデータアナリストから専門性を高め、年収400万円台から段階的に年収を伸ばす道筋も描けます。
【あわせて読みたい】エンジニア年収ランキングについて詳しくはこちら⇓

今の市場価値=適正年収を診断してみませんか
\ キャリアの可能性を広げる職場とは? /


【こんな人におすすめ】
・今の会社での働き方や技術環境にモヤモヤするが、次の一歩がわからない…
・IT業界でこの先、技術を極めるべきかマネジメントやコンサルを目指すべきか迷っている
・これまでの業界経験をベースに、次は長く活躍できる安定した環境を手に入れたい
次のキャリアでどの職種を目指すか、マネージャーを目指すか、スペシャリストになるか悩んだり、転職したいけど自分の価値観に合う企業がわからない、次の職場選びで重視した方がいいことがわからないなど、職場選びで悩むことは多々ありますよね。
ギークリーの「IT人材 仕事タイプ診断」では、自分の適性だけではなく、価値観に合う職場、企業のタイプを知ることができるので、転職軸を決めるときや求人選びに役立ちます。
キャリアや仕事選びで悩んだら、一度ご自身の価値観に合う仕事のタイプや企業のタイプを調べてみませんか?自身の適性を知ることで、納得のいくキャリア選択や求人選びができるでしょう。
\ 可能性が広がる職場が分かる! /
希望の職種に転職!診断利用から約1か月で転職成功した方の例
- ご年齢:30代前半
- ご経歴:システムエンジニア⇒システムエンジニア
- 転職期間:仕事タイプ診断利用から1ヶ月弱でご転職
Aさんは元々Salesforceエンジニアとして運用保守に従事されていましたが、案件が変わることが多く、知見を活かして働けない、個人よりも切磋琢磨できる仲間・チームで成長していきたいというご意向があり転職活動を始めておりました。
前職のご状況と、ご自身の価値観・志向にギャップを感じられていたAさんですが、「IT人材 仕事タイプ診断」によってご自身に合う価値観の企業タイプを見つけ、診断から1ヶ月弱で転職成功されました。
【あわせて読みたい】転職でキャリアアップに成功した事例はこちら⇓

「IT人材 仕事タイプ診断」ご利用の流れ
「IT人材 仕事タイプ診断」は4つのステップで完結!
STEP1:以下のボタンから仕事タイプ診断のページへ
STEP2:仕事タイプ診断のページから職種を選択
STEP3:プロフィール(お名前とご連絡先)を入力
STEP4:必要な質問に答える
診断後、自分の志向にあう企業の求人を見たい場合は、IT専門のキャリアアドバイザーがご希望の条件をお伺いし、志向性に合わせた求人を紹介させていただきます。
たった3分、無料で診断できるので、ぜひ一度「IT人材 仕事タイプ診断」で企業選びの軸をご確認ください。
\ 可能性が広がる職場が分かる! /
年収1,900万円の手取りに関するよくある質問
ここでは、年収1,900万円の手取りについて、よくある疑問や質問に回答します。
- Q.年収1,900万円の額面月収はいくら?
- Q.年収1,900万円でも確定申告は不要?
- Q.年収1,900万円で配偶者控除は受けられる?
- Q.手取り1,000万円には年収いくら必要?
Q.年収1,900万円の額面月収はいくら?
A.年収1,900万円の額面月収は、ボーナスなしの場合で約158.3万円です。
ボーナスが3カ月分ある場合は年収を15で割るため、額面月収は約126.7万円となります。
求人票の年収表示は賞与込みか月給×12カ月かで月収が大きく異なるため、内訳を確認しておくと比較しやすくなります。
Q.年収1,900万円でも確定申告は不要?
A.給与収入が2,000万円以下で給与以外の所得がなければ、原則として確定申告は不要です。
年収1,900万円は年末調整の対象となるため、勤務先で税額の精算が完了します。
ただし、以下のケースでは確定申告が必要になる点に注意が必要です。
- 医療費控除を受ける場合
- 住宅ローン控除を初めて受ける年
- ふるさと納税の寄付先が6自治体以上、またはワンストップ特例を申請しない場合
- 給与以外の所得が年20万円を超える場合
- 年収が2,000万円を超えた場合
昇給や転職で年収が2,000万円を超えた年は年末調整の対象外となるため、早めに準備しておくと手続きがスムーズです。
(参考:国税庁「No.1900 給与所得者で確定申告が必要な人」)
Q.年収1,900万円で配偶者控除は受けられる?
A.年収1,900万円の場合、配偶者控除も配偶者特別控除も受けられません。
配偶者控除は本人の合計所得金額が1,000万円以下であることが条件で、給与収入に換算すると約1,195万円が上限です。
年収1,900万円の給与所得は約1,705万円となるため、配偶者の収入にかかわらず対象外となります。
配偶者の収入を年収の壁に合わせて調整している世帯は、税金面のメリットがない点も踏まえて働き方を考えると選択肢が広がります。
(参考:国税庁「No.1191 配偶者控除」)
Q.手取り1,000万円には年収いくら必要?
A.手取り1,000万円に届くのは、年収約1,455万円が目安です。
2026年度の料率をもとにした試算では、年収1,450万円の手取りは約998万円、年収1,500万円では約1,025万円となります。
年収1,900万円と比べると、額面で約445万円の差に対して手取りの差は約244万円です。
手取り1,000万円は高年収の目安としてよく語られるため、年収目標を手取りから逆算する際の参考になります。
【あわせて読みたい】年収交渉の相場について詳しくはこちら⇓

\ レガシーな環境に悩んだら? /
ハイクラスのキャリアはギークリーがご提案します
年収1,900万円の手取りは年約1,244万円、月約103.7万円が目安で、額面の約3分の1が税金と社会保険料として差し引かれます。
昇給100万円で手取りが約56万円しか増えないように、高年収になるほど手取りベースで条件を比べる視点が欠かせません。
年収1,900万円は上位1%前後の年収水準ですが、IT業界にはシステムコンサルタントやプロジェクトマネージャーなど、上位層で1,500万円を超える職種もあります。
年収400万円台から一足飛びに届く年収ではないため、まずは年収800万円台を目標に専門性と経験を積み重ねることが現実的な道筋といえます。
どの職種でどのように経験を積めばよいかは、IT業界の転職市場に詳しい視点を取り入れることで見えやすくなります。
「今の年収が適正か、客観的な市場価値を知りたい」
「技術を磨いても年収がなかなか上がらない」
「経験を活かして年収1,000万円以上を目指したい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事