年収300万の手取りはいくら?生活レベルと年収アップの方法


年収300万円の年間手取り額は約225万〜255万円、月々の手取りは約18万〜21万円が目安です。
額面から税金や社会保険料として年間約45万〜75万円が差し引かれます。
本記事では、年収300万円の正確な手取りの内訳から、独身・既婚世帯のリアルな生活費モデル、そして年収400万〜500万円へのステップアップ方法まで詳しく解説します。
【この記事はこんな人におすすめ】
・年収300万円の毎月の手取り額や天引きの内訳を知りたい人
・一人暮らしや家族暮らしでの生活水準・貯金額の目安を確認したい人
・今の年収から着実にステップアップする方法を知りたい人

この記事のまとめ
- 控除の申請漏れや固定費の見直しで、手取りは年数万〜十数万円増やせる
- 年収300万円台は給与所得者の中でも最多層で、決して特別に低い水準ではない
- 評価テーブルの高い業界・企業への転職は、年収を大きく伸ばす最も現実的な近道
目次

4月時点
 8484
※2026年4月時点
年収300万円の手取り額はいくら?月収・ボーナス別の目安
給与の額面金額がそのまま銀行口座に振り込まれるわけではありません。税金や社会保険料が差し引かれるため、実際に使える金額は額面の75〜85%程度になります。
年収300万円の場合、手取り額は年間で約225万円〜255万円になると考えられます。
- ボーナスなし(月給のみ)の場合の手取り額
- ボーナスあり(賞与を含む)の場合の手取り額
ボーナスなし(月給のみ)の場合の手取り額
ボーナスがなく、年収を12ヶ月で均等に割るケースの場合、毎月の額面給与は25万円になります。そこから各種税金・保険料が引かれるため、月々の手取り額は約18万〜21万円です。
毎月安定した金額を受け取れるため、家計の計画を立てやすいメリットがあるといえます。
ボーナスあり(賞与を含む)の場合の手取り額
次に、夏と冬にボーナス(合計で給与の2ヶ月分と仮定)が支給されるケースを想定してみます。
年収300万円を14分割することになるため、毎月の額面は約21.4万円です。手取り額に換算すると、月々は約16万〜17万円に下がるといえます。
その分、手取りで約30万〜35万円程度のまとまった金額がボーナス支給月に入る仕組みです。
\ 今のITスキルに合う適正年収は? /
年収300万円から天引きされる税金・社会保険料の内訳
手取り額が額面より少なくなる理由は、給与明細に記載されている「控除」の項目にあります。大きく分けて税金と社会保険料の2種類が天引きされる仕組みです。
どのようなお金が引かれているのか、内訳を確認していきます。
所得税・住民税の仕組み
所得税は国に納める税金であり、その年の所得に応じて金額が決定されます。毎月の給与から概算で引かれ、年末調整によって正確な金額に精算されるのが一般的です。
一方、住民税は住んでいる都道府県や市区町村に納める税金にあたります。前年の所得をもとに計算され、翌年の6月から1年間にわたって天引きされるルールといえます。
社会保険料
社会保険料は、病気やケガ、将来の年金などのリスクに備えるための掛け金です。主に以下の4つの項目が存在します。
健康保険
病気やケガで病院を受診した際、医療費の自己負担を3割に抑えるための保険です。保険料は会社と従業員で半分ずつ負担する仕組みになっています。
加入している健康保険組合や都道府県によって料率が異なる点には注意が必要です。
厚生年金
原則として65歳以降に受け取る老齢年金や、万が一の際の障害年金・遺族年金のための掛け金です。こちらも会社と従業員で折半して支払うルールが適用されます。
厚生年金保険料率は全国一律18.3%(労使折半)で、将来の年金受給額を増やすための重要な基盤といえるでしょう。
雇用保険
失業した際の失業手当や、育児休業給付金などを受け取るための保険です。労働者の生活と雇用の安定を目的としています。
一般事業における労働者負担分は給与の0.5%程度で、負担額は比較的少額といえます。
介護保険
40歳になると加入が義務付けられる保険制度になります。将来、介護サービスを受けるための費用を社会全体で支え合う仕組みです。
年収300万円で40歳未満の場合は、まだこの保険料は天引きされません。40歳以上になると、上記の社会保険料に加えて介護保険料(東京都の場合1.62%)が上乗せされます。
(参考:全国健康保険協会『令和8年度保険料額表(東京)』、日本年金機構『厚生年金保険料額表』、厚生労働省『雇用保険料率について』)
手取り額は扶養控除・居住地でも変わる
同じ年収300万円でも、家族構成や住んでいる地域によって最終的な手取り額は変動します。
配偶者や子どもを扶養に入れている場合、扶養控除などの税負担を軽くする制度が適用されるためです。独身の方に比べて税金額が減り、結果的に手取りが増える傾向があります。
また、住民税の均等割部分や健康保険料率は自治体ごとに異なる点もポイントです。
\ 今のITスキルに合う適正年収は? /
【世帯別】年収300万円の生活レベル・家計簿モデル
ここからは、月額約19万円の手取り額をもとにした具体的な生活費の内訳をシミュレーションします。居住費が高い東京都内での生活を前提に見ていきます。
- 独身・都内一人暮らしの家計モデル
- 夫婦ふたり暮らし(共働き)の家計モデル
- 子育て世帯・郊外住まいの家計モデル
独身・都内一人暮らしの家計モデル
都内で一人暮らしをする場合、家賃の負担が最も大きなウエイトを占めます。
- 家賃・共益費:65,000円
- 食費:40,000円
- 水道光熱費:10,000円
- 通信費(スマホ・ネット):8,000円
- 日用品・交通費:15,000円
- 交際費・趣味:25,000円
- その他(保険・医療等):10,000円
- 貯金:17,000円
手取り19万円のうち、家賃を6万円台に抑えることで、どうにか生活を成立させられる水準です。
また、毎月の貯金額は1〜2万円程度になるケースが多くなります。急な出費に備えるためにも、計画的な支出管理が欠かせないでしょう。
夫婦ふたり暮らし(共働き)の家計モデル
お互いが年収300万円で共働きをした場合、世帯の手取り月収は約38万円に跳ね上がります。
- 家賃・共益費:110,000円(都内1LDK〜2DK)
- 食費:60,000円
- 水道光熱費:15,000円
- 通信費:15,000円
- 日用品・交通費:20,000円
- 交際費・趣味(夫婦合計):60,000円
- 貯金・投資:100,000円
家賃や光熱費などの固定費を折半できるため、生活にかなりのゆとりが生まれるでしょう。毎月10万円前後の貯蓄や投資にお金を回すことも十分可能です。
また、将来のマイホーム購入や出産に向けた資産形成をスムーズに進められるでしょう。
子育て世帯・郊外住まいの家計モデル
子どもが1人いる3人家族で、一馬力(世帯年収300万円)の場合は非常にシビアな家計管理が求められます。
- 家賃・共益費:70,000円(郊外エリア)
- 食費:50,000円
- 水道光熱費:15,000円
- 通信費:10,000円
- 子ども関連費(オムツや衣服など):20,000円
- 日用品・交通費:15,000円
- その他・予備費:10,000円
- 貯金:0円
都心部での生活は難しいため、家賃相場の低い郊外への居住が前提となります。
手取り19万円だけでは教育資金の積み立てが難しく、貯金に回す余裕はほぼありません。児童手当を全額貯蓄に回すなどの工夫にくわえ、パートナーのパート勤務などで収入を増やす対策が有効です。
\ レガシーな環境に悩んだら? /
年収300万円の人の割合は?全体の中央値・平均年収と比較
年収300万円という数字は、日本の労働市場においてどの程度の立ち位置なのでしょうか。公的なデータをもとに、全体との比較をひも解いていきます。
- 正社員・給与所得者の年収階層別割合
- 年代別の平均年収とのギャップ
正社員・給与所得者の年収階層別割合
国税庁の「民間給与実態統計調査」によると、年収300万円超〜400万円以下の層は全体の約16%を占めています。給与階層別の分布で見ると、この層に属する人が最も多い結果となっています。
ただし、このデータにはパートやアルバイトなどの非正規雇用者も含まれる点には注意が必要です。
正社員のみに絞ると平均年収は約500万円を超えるため、年収300万円は正社員のなかではやや低めの水準といえます。
(参考:国税庁『令和6年分 民間給与実態統計調査』)
年代別の平均年収とのギャップ
年齢を重ねるにつれて平均年収は上がっていく傾向にあります。
20代前半の平均年収は約270万円前後ですが、20代後半になると約400万円に達するデータが示されています。30代では450万円前後、40代では500万円を超えるのが一般的といえるでしょう。
もし20代後半から30代で年収300万円台にとどまっている場合、周囲との差が開き始めているサインかもしれません。今後のキャリアパスを見直すひとつのタイミングとなるでしょう。
(参考:国税庁『令和6年分 民間給与実態統計調査』)
\ 今のITスキルに合う適正年収は? /
手取りを増やす節約・控除テクニック
年収を一気に上げるのは難しくても、手取り額を少しでも増やす工夫はすぐに実践できます。税金の仕組みを理解し、無駄な支出を減らす行動を起こしていきます。
- 申請すべき所得控除・税額控除
- 固定費の見直しで手取りアップ
申請すべき所得控除・税額控除
会社員でも利用できる税負担を減らす制度はいくつか存在します。
代表的なものが、医療費が年間10万円を超えた際に申請できる「医療費控除」です。
また、個人型確定拠出年金(iDeCo)を活用すれば、掛け金が全額所得控除の対象になります。ふるさと納税を活用して、実質2,000円の自己負担で返礼品を受け取りつつ、翌年の住民税を安くする方法もあります。
固定費の見直しで手取りアップ
手元に残るお金を増やすには、毎月必ず発生する「固定費」を削るのが最も手軽で確実な手段となります。
スマートフォンを大手キャリアから格安SIMに乗り換えるだけで、月に5,000円近く浮くケースも珍しくありません。また、あまり使っていないサブスクリプションサービスの解約や、電気・ガス会社の切り替えも効果的です。
固定費の削減は一度手続きをしてしまえば、その後ずっと節約効果が継続するメリットもあります。
\ IT業界・職種の最新情報が満載! /
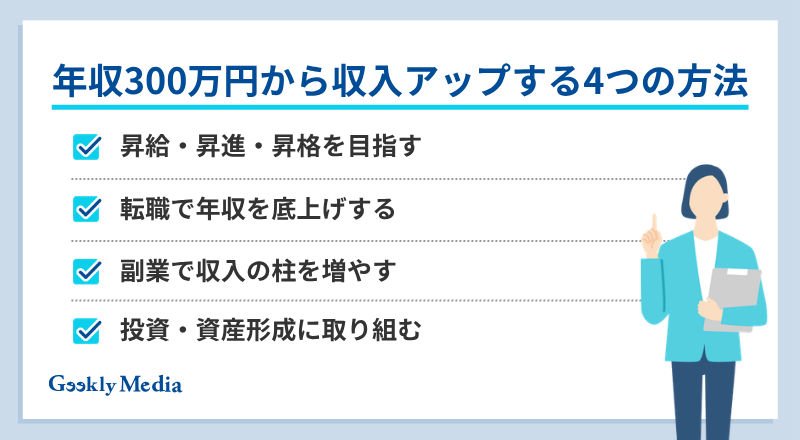
年収300万円から収入アップする4つの方法
節約には限界があるため、根本的に生活を豊かにするには「収入そのものを増やす」視点が必要です。
ここからは、着実に年収を上げていくための具体的なアプローチを紹介します。
昇給・昇進・昇格を目指す
最もオーソドックスな方法は、現在の職場で成果を出し、社内での評価を上げることです。役職に就けば役職手当が支給され、基本給のベースアップも期待できます。
昇級や昇進を目指す場合、自社の人事評価制度や給与テーブルをしっかりと確認しておくことが大切です。
ただし、年功序列の傾向が強い企業の場合、大幅な年収アップには長い年月がかかる傾向があるといえるでしょう。
転職で年収を底上げする
手っ取り早く年収水準を上げたいのであれば、働く環境を変えるのが近道といえます。
給与のベースが高い業界や、利益率の良いビジネスモデルを持つ企業へ移ることで、同じような業務内容でも年収が100万円単位で跳ね上がることは珍しくありません。
転職を目指す場合、これまでの経験で培った課題解決力やコミュニケーション能力などのポータブルスキルを棚卸ししてみるとよいでしょう。
成長産業であれば、未経験からでも年収400万〜500万円台へのステップアップを狙いやすい環境が整っています。
副業で収入の柱を増やす
会社の就業規則で認められているのであれば、週末や仕事終わりの時間を使って副業を始めるのもひとつの手です。Webライティングや動画編集、プログラミングなど、パソコン一つで始められる仕事が人気を集めています。
月に数万円の副収入があるだけでも、生活のゆとりは劇的に変わるはずです。本業のスキルアップにつながる副業を選べば、相乗効果で自身の市場価値を高めることにもつながります。
投資・資産形成に取り組む
手元にある資金を運用して、お金にお金を稼いでもらうという発想も重要になります。
NISAなどの非課税制度を活用し、毎月少額からインデックスファンドに積み立て投資を行うのが王道のアプローチです。短期間で大きく増えるものではありませんが、10年、20年という長期目線で複利の恩恵を受けられるでしょう。
まずは家計を見直し、投資に回す種銭を作ることから始めてみるのが第一歩となります。
年収アップの第一歩は現在地の把握から
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
年収アップを目指せる職種・業種
収入を大きく伸ばすためには「どの業界に身を置くか」が極めて重要になります。同じ努力をするのであれば、給与水準が上がりやすい構造を持つ領域を選ぶのがよいでしょう。
- 年収が上がりやすい職種・業界の特徴
- 年収300万からのステップアップロードマップ
年収が上がりやすい職種・業界の特徴
平均年収が高い業界には、いくつかの共通点が存在します。
IT・Web業界のように市場規模が急速に拡大している領域は、人手不足を背景に給与水準が高止まりしている傾向です。
また、コンサルティングや金融、不動産など、扱う金額が大きく専門性が求められるビジネスも高年収になりやすいといえます。
個人の実力や成果が数字として明確に表れる営業職なども、インセンティブによって年収を大きく引き上げられる代表例です。
年収300万からのステップアップロードマップ
現在年収300万円台で、特別なスキルがないと悩んでいる場合でも悲観する必要はありません。
たとえば、まずは現職で「ITツールの導入を推進した」「業務効率化の仕組みを作った」といった実績を作ることが第一歩です。
その実績をアピール材料として、IT業界の営業職やカスタマーサクセスといったビジネスサイドの職種へ転職するルートが現実的となります。
入社後にITリテラシーを高めながら、ゆくゆくはプロジェクトマネージャーやITコンサルタントを目指すことで、年収500万円の壁を突破しやすくなるでしょう。
【あわせて読みたい】年収400万円台の仕事についての詳しい解説はこちら⇓

\ キャリアのお悩みを解決! /
年収300万円に関するよくある質問
最後に、年収300万円のライフプランに関してよくある疑問に回答します。大きな買い物や制度の活用について、目安となる基準を確認しておきましょう。
- Q. 年収300万円でも住宅ローンを組んで住宅購入はできる?
- Q. 年収300万円で車を持つならどんな選択がおすすめ?
- Q. ふるさと納税の控除上限はいくら?
Q. 年収300万円でも住宅ローンを組んで住宅購入はできる?
A.年収300万円でも、住宅ローンを組んでマイホームを購入すること自体は可能です。
一般的に、無理なく返済できる借入額は年収の5〜6倍程度とされています。そのため、1,500万〜1,800万円程度の物件であれば審査を通過する可能性が高いと考えられます。
ただし、都心部の新築物件には手が届きにくいため、郊外の中古マンションや戸建てを中心に探すのが現実的です。
Q. 年収300万円で車を持つならどんな選択がおすすめ?
A.車を所有することはできますが、車種選びには慎重になる必要があります。
車の購入費だけでなく、ガソリン代、駐車場代、車検代、任意保険料などの維持費が継続的に発生するためです。
税金や車検費用が比較的安く済む軽自動車や、初期費用を抑えられる中古のコンパクトカーを選ぶのが無難でしょう。
また、都心部に住む場合は駐車場代が家計を圧迫するため、カーシェアリングの利用も検討の余地があります。
Q. ふるさと納税の控除上限はいくら?
A.年収300万円(独身・扶養家族なし)の場合、ふるさと納税で実質負担2,000円に収まる寄付上限額の目安は約28,000円〜30,000円となります。
この金額の範囲内であれば、お米や日用品、お肉の詰め合わせといった返礼品を自己負担少なく受け取ることが可能です。食費の節約に直結する日用品や食材を選ぶことで、生活の助けになるでしょう。
ふるさと納税を活用する場合は、各種ポータルサイトのシミュレーターを活用して、ご自身の正確な上限額を確認することが重要になります。
\ レガシーな環境に悩んだら? /
まずは自分の市場価値を知って年収アップを目指そう
年収300万円の手取りは年間約225万〜255万円、月々の手取りは約18万〜21万円が目安です。控除の申請漏れをなくし固定費を見直せば、手取りを年数万〜十数万円増やすことは十分可能です。
ただし、「生活にゆとりを持たせたい」「将来のライフイベントに備えたい」と考えるなら、より大きな変化を生む「年収そのものを上げる」選択肢も検討する価値があります。
「今の手取りで本当に生活していけるのか、正直不安…」
「将来結婚や子育てを考えると、今の年収のままでは心もとない」
「節約だけでなく、そろそろ本気で年収を上げる方法を考えたい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのGeekly(ギークリー)なら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事