月収70万円の手取りは?目指せる職種例や生活レベル・税金内訳


「求人票の月給70万円、実際に振り込まれるのはいくら?」と気になっていませんか。
額面だけを見て判断すると、生活設計や転職先選びで思わぬ祖語が生じることがあります。
月給70万円の手取りは約51万〜52万円です。賞与なし(年収840万円)の場合、年間の手取りは約614万円が目安です。
この記事では、年齢や扶養の有無による手取りの違い、2026年の社会保険料の変更点、転職直後に手取りが変わる仕組み、東京での暮らしのイメージ、月給70万円を狙えるIT職種までわかります。
【この記事はこんな人におすすめ】
・月給70万円の内定・オファーを受けて手取りを確認したい人
・年収800万円台への転職を目標にしている人
・IT業界で収入を上げるキャリアの道筋を知りたい人”

この記事のまとめ
- 厚生年金の上限で、月給70万円の手取り率は約73%前後で頭打ちになる。
- 転職1年目は前年の住民税が基準のため、2年目の6月以降に手取りが減る。
- システムコンサルタント・PM・PdMなどは正社員で月給70万円を狙いやすい職種。
目次

4月時点
 8484
※2026年4月時点
月収70万円の手取りは約51万円・年収換算840万円が目安
月給70万円の手取りは、所得税・住民税・社会保険料を差し引くと約51万円です。
額面から毎月約19万円が控除される計算になり、賞与なしの年収840万円では年間で約226万円の差が生じます。
以下は、東京都の協会けんぽに加入する40歳以上・扶養なしのケースで試算した内訳です。
| 項目 | 月額/年額 | 計算の基準 |
|---|---|---|
| 額面 | 700,000円 /8,400,000円 |
ー |
| 健康保険料 | 34,967円 /419,604円 |
標準報酬月額71万円×4.925% |
| 介護保険料 | 5,751円 /69,012円 |
40〜64歳のみ |
| 子ども・子育て支援金 | 816円 /9,792円 |
2026年4月分から |
| 厚生年金保険料 | 59,475円 /713,700円 |
上限65万円×9.15% |
| 雇用保険料 | 3,500円 /42,000円 |
額面×0.5% |
| 所得税 | 約44,200円 /約530,400円 |
源泉徴収税額表(甲欄) |
| 住民税 | 約40,000円 /約480,000円 |
前年も同じ収入の場合 |
| 手取り | 約511,300円 /約6,135,500円 |
ー |
※2026年度の協会けんぽ東京支部の料率と雇用保険料率をもとにしたギークリー試算(年末調整による還付は含まない)
加入する健康保険組合や居住地、扶養の状況によって手取りは数千円単位で変わります。
ここからは、年齢や扶養の有無などによって手取りがどう変わるのかを紹介します。
(参考:全国健康保険協会「協会けんぽ」/厚生労働省「雇用保険料率について」)
40歳未満と40歳以上で変わる手取り額
月給70万円の手取りは、40歳になると介護保険料の負担が加わる分だけ少なくなります。
介護保険料は40〜64歳の人が健康保険料とあわせて納めるもので、月給70万円では月5,751円です。
| 区分 | 社会保険料 | 所得税・住民税 | 手取り(月額) |
|---|---|---|---|
| 40歳未満 | 約98,800円 | 約86,000円 | 約51.5万円 |
| 40歳以上 | 約104,500円 | 約84,200円 | 約51.1万円 |
※扶養なし・東京都・協会けんぽ加入のギークリー試算
介護保険料が加わると所得税・住民税がわずかに減るため、実際の手取りの差は月4,000円ほどにとどまります。
年間では約5万円の差となり、40歳になる月の分から給与明細の控除額が増える点は覚えておくと安心です。
月給70万円の手取りを年代ごとに把握しておくと、昇給や転職のタイミングで家計を見直す際の基準にできます。
扶養家族がいる場合の手取り額
月給70万円の手取りは、配偶者や子どもを扶養に入れると所得税・住民税が軽くなる分だけ増えます。
健康保険は扶養家族が増えても保険料が変わらないため、手取りに影響するのは税金の部分です。
| 家族構成 | 主な控除 | 手取り(月額) | 扶養なしとの差 |
|---|---|---|---|
| 扶養なし | ー | 約51.1万円 | ー |
| 配偶者1人 | 配偶者控除 | 約52.1万円 | 約9,200円 |
| 配偶者+小学生の子1人 | 配偶者控除 | 約52.1万円 | 約9,200円 |
| 配偶者+高校生の子1人 | 配偶者控除・扶養控除 | 約53.0万円 | 約18,500円 |
※40歳以上・東京都・協会けんぽ加入、配偶者の収入が控除対象の範囲内の場合のギークリー試算(住民税の軽減分は翌年度6月以降に反映)
16歳未満の子どもは扶養控除の対象外のため、小学生の子どもがいても税額は変わりません。
一方で、児童手当は2024年10月から所得制限が撤廃されており、月給70万円の世帯も受け取れます。
扶養による手取りの違いを知っておくと、配偶者の働き方や家計の役割分担を考える材料になります。
(参考:国税庁「配偶者控除」/参考:こども家庭庁「こども家庭庁」)
賞与なしの年収840万円で見た年間手取り
月給70万円の手取りを年間で見ると、賞与なしの年収840万円で約614万円(40歳未満は約618万円)です。
額面との差は約226万円にのぼり、そのうち約125万円が社会保険料、約101万円が所得税と住民税です。
年収840万円の手取り率は約73%となり、額面の4分の1強が差し引かれる計算になります。
なお、毎月の所得税は概算で天引きされるため、年末調整で一部が還付されると年間の手取りはやや増えます。
年間の手取りを基準に家計を組むと、住宅購入や貯蓄目標といった長期の計画も立てやすいのが利点です。
月収60万・80万円との手取り比較
月給70万円の手取りを前後の月収と比べると、額面の増え方ほど手取りが増えないことがわかります。
| 額面月収 | 控除合計 | 手取り | 手取り率 |
|---|---|---|---|
| 60万円 | 約15.3万円 | 約44.7万円 | 約75% |
| 70万円 | 約18.9万円 | 約51.1万円 | 約73% |
| 80万円 | 約22.1万円 | 約57.9万円 | 約72% |
※40歳以上・扶養なし・東京都・協会けんぽ加入のギークリー試算
額面が10万円上がっても、手取りの増加は6万〜7万円ほどにとどまります。
これは所得税の累進課税に加え、健康保険料や住民税が収入に比例して増えるためです。
一方で月給70万円の場合、厚生年金保険料は上限に達しているため、それ以上昇給しても保険料は増えません。
月給の目標を立てる際は、額面ではなく手取りの増加額で比較すると、転職や昇給の効果を正しく見積もれます。
【あわせて読みたい】年収800万円は勝ち組?について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
月収70万円と月収・年収の関係を整理
月給70万円の手取りを正しく見積もるには、求人票の「月給」「月収」「年収」が何を含むのかを理解することが大切です。
同じ月給70万円でも、固定残業代や賞与の扱いによって実際の年収や働き方は大きく異なります。
ここでは、オファー内容を比較する際に確認したい給与の内訳を解説します。
月収は基本給と固定手当を合わせた額
求人票の月給70万円は、一般的に基本給と毎月決まって支払われる手当を合計した金額を指します。
固定手当には役職手当や資格手当、住宅手当などが含まれ、残業代のように変動する賃金は含まないのが通常です。
一方で「月収」は、残業代など変動する賃金まで含めた1カ月の総支給額という意味で使われることもあります。
月給70万円と月収70万円では基本となる金額が異なる場合があるため、求人票の表記には注意が欠かせません。
また、通勤手当は所得税がかからない一方で、社会保険料の計算には含まれます。
給与の内訳を把握しておくと、オファーを比べるときに表面的な金額に惑わされにくくなります。
固定残業代込みの月収70万円に注意
月給70万円の求人のなかには、一定時間分の残業代をあらかじめ含めた固定残業代込みの金額を提示しているものもあります。
例えば月給70万円のうち14万円が固定残業代であれば、基本給にあたる部分は56万円です。
固定残業代込みでも社会保険料や税金は総支給額で計算されるため、手取り額そのものは変わりません。
ただし、賞与や退職金を基本給の何カ月分で計算する企業では、基本給が低いほど受け取れる金額も少なくなります。
固定残業代を設ける場合、企業には金額や対応する時間数、超過分を別途支払う旨を求人で明示することが求められます。
オファー面談で固定残業代の有無と時間数を確認しておくことは、入社後の働き方とのギャップを防ぎやすくなります。
年俸制なら年収840万円がひとつの目安
年俸制の企業で月給70万円を受け取る場合、年俸を12等分しているなら年収は840万円です。
IT業界では成果に応じて翌年の年俸を決める企業も多く、賞与がない代わりに毎月の支給額を高めに設定する傾向があります。
ただし、年俸を14分割や16分割して一部を賞与として支給する企業もあり、月給70万円でも年収が900万円を超える場合があります。
年俸制でも残業代の支払い義務はなくならないため、固定残業代の扱いもあわせて確認が欠かせません。
月給70万円の年俸制求人を比較する際は、分割方法と残業代の扱いの2点を見ると年収の実態をつかめます。
賞与ありなら年収1,000万円超も視野
月給70万円に賞与が加わると、年収は1,000万円を超える水準になります。
| 賞与の支給月数 | 年間賞与額 | 年収 | 賞与なしとの差 |
|---|---|---|---|
| なし | 0円 | 840万円 | ー |
| 2カ月分 | 140万円 | 980万円 | +140万円 |
| 3カ月分 | 210万円 | 1,050万円 | +210万円 |
| 4カ月分 | 280万円 | 1,120万円 | +280万円 |
賞与が月給の3カ月分以上支給される企業であれば、月給70万円で年収1,000万円の大台に届く計算です。
賞与からも社会保険料と所得税が差し引かれますが、厚生年金保険料の計算に使う賞与額は1回あたり150万円が上限です。
賞与は業績によって変動しやすいため、月給70万円の求人では過去の支給実績もあわせて確認すると安心につながります。
【あわせて読みたい】固定残業代の仕組みについて詳しくはこちら⇓
\ 最新のAI求人が見つかる! /
月収70万円から引かれる税金と社会保険料
月給70万円から差し引かれる金額は、社会保険料が約10.5万円、所得税と住民税が約8.4万円で、合計すると月約19万円です。
社会保険料は会社と本人が折半で負担し、税金は所得に応じて計算されます。
ここからは、それぞれの控除がどのように決まるのかを項目ごとに解説します。
厚生年金は上限があり約5.9万円で頭打ち
月給70万円の厚生年金保険料は月59,475円で、これ以上収入が増えても保険料は変わりません。
厚生年金保険料は「標準報酬月額」に保険料率18.3%を掛けて計算され、その半分を本人が負担します。
標準報酬月額の上限は65万円に設定されているため、報酬月額が63.5万円以上の人はすべて同じ保険料です。
ただし、2025年の年金制度改正法により、上限は2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へと段階的に引き上げられます。
月給70万円の場合は2028年9月以降に標準報酬月額が71万円となり、本人負担は月約6.5万円に増える計算です。
保険料が増える一方で将来受け取る老齢厚生年金も増えるため、手取りの減少だけでなく老後の収入とあわせて考える視点が求められます。
(参考:日本年金機構「保険料額表」)
健康保険料は加入先で月3.5万円前後
月給70万円の健康保険料は、協会けんぽ東京支部に加入している場合で月34,967円です。
健康保険料は標準報酬月額71万円に、都道府県ごとに定められた保険料率を掛けて算出されます。
2026年度の東京支部の健康保険料率は9.85%で、本人負担はその半分の4.925%です。
40〜64歳の人はこれに介護保険料率1.62%が加わり、本人負担分として月5,751円が上乗せされます。
大企業などが運営する健康保険組合では独自の料率を設けているケースがあり、協会けんぽより手取りが多くなることもあります。
月給70万円で転職先を比較する際は、加入する健康保険の種類も手取りを左右する要素のひとつです。
(参考:全国健康保険協会「協会けんぽ」)
2026年4月から加わる子ども・子育て支援金
2026年4月分から、健康保険料とあわせて子ども・子育て支援金の徴収が始まりました。
支援金率は0.23%で、会社と本人が0.115%ずつ負担するため、月給70万円の本人負担は月816円です。
子ども・子育て支援金は、児童手当の拡充や育児休業給付の強化など、子育て支援策の財源に充てられます。
支援金は賞与からも差し引かれ、支援金率は2028年度にかけて段階的に引き上げられる見込みです。
給与明細では健康保険料に含めて表示される場合もあり、2026年4月分以降の控除額が増えていても計算ミスとは限りません。
月給70万円の手取りを試算する際は、この支援金も控除項目に加えておくと実態に近い数字を把握できます。
(参考:全国健康保険協会「協会けんぽ」)
所得税は月約4.4万円・税率20%帯
月給70万円の所得税は、毎月の源泉徴収で約4.4万円が差し引かれる計算です。
年収840万円の場合、給与所得控除や社会保険料控除、基礎控除を差し引いた課税所得は約450万〜460万円となり、税率20%の区分に該当します。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 97,500円 |
| 330万円超695万円以下 | 20% | 427,500円 |
| 695万円超900万円以下 | 23% | 636,000円 |
| 900万円超1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
所得税には課税所得が増えるほど税率が上がる累進課税が採用されており、月給70万円は20%の区分の中ほどにあたります。
また、所得税には2.1%の復興特別所得税が上乗せされている点も、手取り計算では見落とせません。
生命保険料控除や医療費控除などは毎月の源泉徴収には反映されず、年末調整や確定申告で精算されます。
月給70万円の所得税の仕組みを知っておくと、控除を活用した節税の余地にも気づきやすくなります。
(参考:国税庁「所得税の税率」)
住民税は前年所得で決まり月約4万円
月給70万円の住民税は、前年も同じ収入であれば月約4万円です。
住民税は前年1〜12月の所得をもとに税額が決まり、その年の6月から翌年5月までの12回に分けて給与から天引きされます。
税率は所得割が一律10%で、これに均等割と森林環境税をあわせた年額5,000円が加わります。
注意したいのは、転職などで年収が大きく上がった直後は、住民税が前年の低い所得をもとに計算されている点です。
例えば年収450万円から月給70万円に転職した場合、1年目の住民税は月約1.7万円にとどまり、手取りは約53.4万円になります。
翌年6月からは住民税が月約4万円に上がって手取りが約2万円減るため、1年目の手取りを基準に生活費を組まない工夫が欠かせません。
月給70万円への年収アップ転職を考えている場合は、2年目以降の手取りを前提に家計を計画すると安心です。
(参考:総務省「個人住民税」)
【あわせて読みたい】年収から手取りの計算方法について詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
月収70万円の生活水準シミュレーション|東京の場合は?
月給70万円の手取り約51万〜52万円は、家賃や物価の高い東京でも余裕を持って暮らせる水準です。
ただし、世帯構成や住む場所によって貯蓄に回せる金額は大きく変わります。
ここでは東京で暮らす場合のシミュレーションを、世帯別に解説します。
都内一人暮らしなら月15万円以上の貯蓄も
月給70万円で都内に一人暮らしをする場合、家賃15万円の1LDKに住んでも毎月15万円以上を貯蓄に回せます。
以下は、30代・40歳未満で手取り約51.5万円のケースを想定した家計モデルです。
| 費目 | 月額 | 費目 | 月額 |
|---|---|---|---|
| 家賃 | 15.0万円 | 食費 | 7.0万円 |
| 水道光熱費 | 1.2万円 | 通信費 | 0.8万円 |
| 日用品・被服費 | 3.0万円 | 交際費・趣味 | 6.0万円 |
| 保険・医療費 | 1.0万円 | 自己投資(書籍・資格) | 1.5万円 |
| 支出合計 | 35.5万円 | 貯蓄・投資 | 16.0万円 |
家賃を手取りの3割程度に抑えれば、外食や趣味を楽しみながらでも年間190万円前後の貯蓄が可能です。
新NISAのつみたて投資枠と成長投資枠をあわせた年間360万円の非課税枠も、月給70万円なら計画的に活用しやすくなります。
また、技術書や資格取得などの自己投資に予算を確保できる点も、キャリアアップを目指すうえで大きな利点となります。
一人暮らしの時期に資産形成の習慣をつくっておくと、将来のライフイベントにも柔軟に対応しやすいのが魅力です。
(参考:金融庁「NISA特設ウェブサイト」)
夫婦のみの世帯は資産形成が可能
月給70万円で配偶者を扶養に入れた夫婦のみの世帯でも、毎月8万円以上を資産形成に回せます。
以下は、手取り約52万円・2LDKの賃貸に住むケースの家計モデルです。
| 費目 | 月額 | 費目 | 月額 |
|---|---|---|---|
| 家賃 | 18.0万円 | 食費 | 9.0万円 |
| 水道光熱費 | 1.8万円 | 通信費 | 1.5万円 |
| 日用品・被服費 | 4.0万円 | 交際費・趣味 | 6.0万円 |
| 保険・医療費 | 1.5万円 | その他(予備費など) | 2.0万円 |
| 支出合計 | 43.8万円 | 貯蓄・投資 | 8.2万円 |
年間では約100万円の貯蓄となり、住宅購入の頭金や老後資金の準備を並行して進められる水準です。
配偶者も働く共働き世帯であれば世帯の手取りはさらに増え、資産形成のスピードを大きく高められます。
月給70万円の世帯では、iDeCo(個人型確定拠出年金)を活用すると掛金が全額所得控除となり、所得税・住民税の負担を抑えられます。
夫婦で目標額と時期を共有しておくと、無理のない資産形成計画を立てやすくなるのも利点です。
(参考:国民年金基金連合会「iDeCo公式サイト」)
夫婦と子ども1人なら教育費の備えが鍵
月給70万円で夫婦と小学生の子ども1人が暮らす世帯では、教育費の準備が家計の大きなテーマとなります。
以下は、手取り約52万円で東京23区外の3LDKに住むケースの家計モデルです。
| 費目 | 月額 | 費目 | 月額 |
|---|---|---|---|
| 家賃 | 16.0万円 | 食費 | 10.0万円 |
| 水道光熱費 | 2.2万円 | 通信費 | 1.5万円 |
| 教育費(習い事・塾) | 4.0万円 | 日用品・被服費 | 4.0万円 |
| 保険・医療費 | 2.0万円 | 交際費・レジャー | 4.0万円 |
| その他(予備費など) | 2.0万円 | 支出合計 | 45.7万円 |
| 貯蓄・投資 | 6.3万円 | 手取り合計 | 52.0万円 |
文部科学省の調査によると、学習塾や習い事を含めた年間の学習費は公立小学校で約34万円、私立小学校で約183万円です。
中学校では公立が約54万円、私立が約156万円となり、私立に進むかどうかで必要な資金は大きく変わります。
月給70万円の世帯は児童手当を受け取れるため、児童手当を教育資金として積み立てておくと中学受験や大学進学に備えやすくなります。
子どもの進路の選択肢を広げるうえでも、住居費を抑えて毎月の貯蓄額を確保する工夫が欠かせません。
(参考:文部科学省「子供の学習費調査」)
\ 最新のAI求人が見つかる! /
月収70万円の割合と難易度
月給70万円は、日本の給与所得者のなかでも上位1割強にあたる高い年収水準です。
国税庁の統計をもとに平均給与との差や年代ごとの年収水準を確認しながら、IT業界で月給70万円を狙える職種を紹介します。
現在の年収と比較することで、目標までの距離を具体的にイメージしやすくなります。
全体平均の約1.7倍にあたる水準
月給70万円を年収に換算した840万円は、給与所得者の平均給与を大きく上回る金額です。
国税庁の「令和7年分民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は487万円で、年収840万円はその約1.7倍にあたります。男性の平均597万円、正社員の平均559万円と比べても高い水準です。
同調査では、年間給与が800万円を超える人は全体の12.6%にとどまっています。
月給70万円は、およそ8人に1人しか到達していない年収水準です。
年収800万円超の層が給与所得者全体の所得税の約7割を負担している点も、この年収帯の特徴のひとつです。
(参考:国税庁「令和7年分 民間給与実態統計調査」)
年代別に見る月収70万円の割合
月給70万円は、どの年代の平均と比べても高い水準にあり、平均月収が最も高い年代でも70万円には届きません。
国税庁の令和6年分の調査をもとに、年代別の平均給与を月額に換算すると以下のとおりです。
| 年代 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 20〜24歳 | 23万円 | 25万円 | 22万円 |
| 25〜29歳 | 34万円 | 37万円 | 31万円 |
| 30〜34歳 | 37万円 | 43万円 | 30万円 |
| 35〜39歳 | 40万円 | 48万円 | 29万円 |
| 40〜44歳 | 43万円 | 53万円 | 30万円 |
| 45〜49歳 | 45万円 | 55万円 | 31万円 |
| 50〜54歳 | 47万円 | 59万円 | 30万円 |
| 55〜59歳 | 48万円 | 61万円 | 30万円 |
※年間の平均給与(賞与を含む)を12で割った概算値
男性の平均が最も高い55〜59歳でも月約61万円であり、月給70万円は年代を問わず上位の年収帯に入ります。
また、令和6年分の給与階級別の分布では、年収800万円超900万円以下の人は全体の3.4%、男性では5.0%、女性では1.2%です。
20〜30代で月給70万円に届けば同世代のなかでも際立った年収水準となり、その後のキャリアの選択肢も広がります。
(参考:国税庁「統計情報(民間給与実態統計調査)」)
月収70万円を狙えるIT・Web職種4選【ギークリー自社データ】
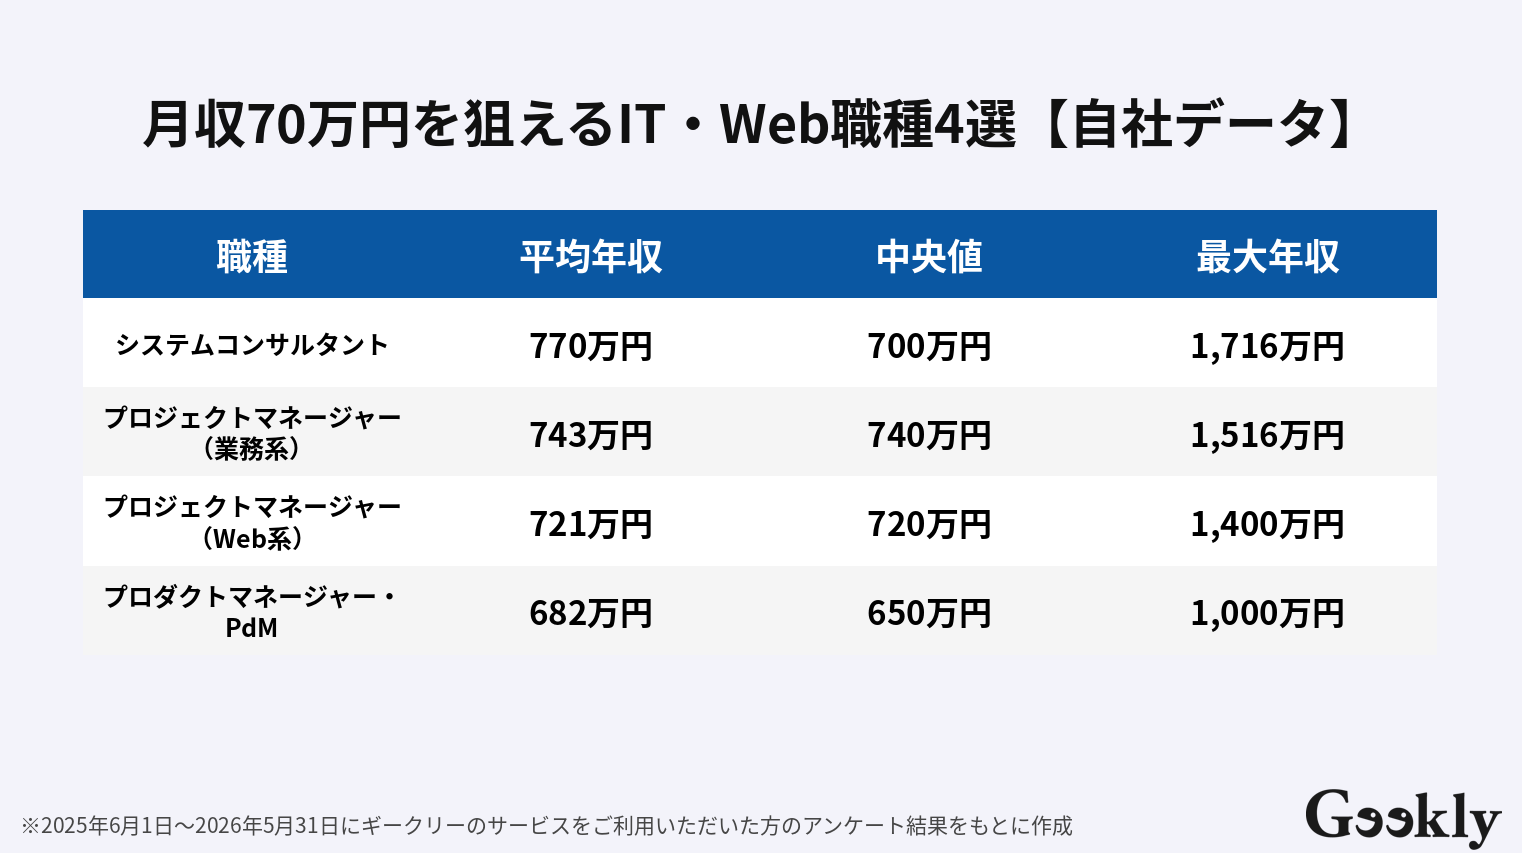
月給70万円は、IT業界のなかでも上流工程やマネジメントを担う職種であれば十分に狙える年収水準です。
ここでは、代表的な職種として、システムコンサルタント、プロジェクトマネージャー、プロダクトマネージャーについて解説します。
システムコンサルタント
システムコンサルタントは平均年収が770万円と4職種で最も高く、最高年収では1,716万円に達しています。
顧客の経営課題をITで解決する上流工程を担うため、業務知識と技術の両方が適切に評価されることで年収840万円を超えやすい職種です。
プロジェクトマネージャー(業務系)
プロジェクトマネージャー(業務系)は中央値が740万円と高く、年収が安定して高い水準にある点が特徴です。
基幹システムなど大規模な開発プロジェクトを統括する経験は評価されやすく、上位層では1,500万円を超えるケースもあります。
プロジェクトマネージャー(Web系)
プロジェクトマネージャー(Web系)は平均年収721万円です。
Webサービスの開発をリードした実績に加え、事業成長への貢献を示せると、さらなる年収アップを実現しやすくなります。
プロダクトマネージャー・PdM
プロダクトマネージャー・PdMは平均682万円ですが、最高年収は1,000万円に達しており、成果次第で大きく年収を伸ばせる職種です。
月給70万円を目指す場合、開発経験を土台に上流工程やマネジメントへ役割を広げていくキャリアが有効と考えられます。
【あわせて読みたい】エンジニア平均年収ランキングについて詳しくはこちら⇓

まずは今の市場価値=適正年収を診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
月収70万円の手取りに関するよくある質問
ここでは、月給70万円の手取りについてよくある質問や質問に回答します。
Q. 年末調整で手取りは戻ってくる?
A.月給70万円の場合、年末調整で所得税の一部が還付され、12月や1月の給与の手取りが増えることが多いです。
毎月の所得税は概算で天引きされているため、生命保険料控除や地震保険料控除などを申告すると、払いすぎた分が年末調整で精算されます。
さらに2026年分の所得税では税制改正により基礎控除が引き上げられ、合計所得が489万円超655万円以下の人は67万円の基礎控除を受けられます。
賞与なしの月給70万円であれば合計所得は約646万円となるため、この引き上げの対象です。
引き上げ分は2026年11月までの毎月の源泉徴収には反映されず、12月の年末調整でまとめて精算されます。月給70万円の場合、基礎控除の引き上げによる還付だけでも年間約1.8万円が見込まれる計算です。
(参考:国税庁「基礎控除」)
Q. 未経験からIT業界で月収70万円は可能?
A.IT業界が未経験の状態からいきなり月給70万円を得るのは難しく、段階的にスキルと実績を積み上げることが現実的な道筋です。
IT業界では開発や運用の実務経験を3〜5年ほど積んだうえで、要件定義などの上流工程やチームをまとめるマネジメントへ役割を広げると年収が伸びやすくなります。
ギークリーの調査でも、月給70万円に近い年収水準にあるのはシステムコンサルタントやプロジェクトマネージャーなど、上流工程やマネジメントを担う職種です。
前職の業界知識や顧客折衝の経験はIT業界でも評価されることがあり、これまでのキャリアを活かせる職種を選ぶと遠回りを避けられます。
月給70万円という目標から逆算し、最初の転職でどの経験を積むかを決めておくと、着実な年収アップにつながります。
【あわせて読みたい】転職での年収100万円アップについて詳しくはこちら⇓

\ レガシーな環境に悩んだら? /
月収70万円以上を目指すキャリアをギークリーがご提案します
月給70万円の手取りは約51万円で、年収840万円のうち4分の1強が税金と社会保険料として差し引かれます。
2026年は子ども・子育て支援金の開始や基礎控除の引き上げなど制度変更が重なり、2027年以降は厚生年金保険料の上限引き上げも控えています。
月給70万円は給与所得者の上位1割強にあたる水準ですが、IT業界では上流工程やマネジメントの経験を積むことで十分に目指せる年収です。
固定残業代や賞与の有無によって同じ月給70万円でも実態は異なるため、オファーを比較する際は給与の内訳と手取りの両面から判断することが大切です。
現在の経験でどこまで年収を伸ばせるのかを知るには、IT業界の年収相場や企業ごとの給与制度に詳しい専門家の視点が役立ちます。
「月給70万円を目指せる具体的なロードマップが知りたい」
「今の会社では今以上の年収は目指せそうにない」
「スキルを正当に評価してくれる会社で活躍したい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事