手取りとは?額面との違いと年収・月給別の早見表を転職前に確認


給与明細を見て、思っていたよりも振込額が少ないと感じた経験はないでしょうか。
転職を考えたときにも、手取りと額面の違いを正しく理解していないと、希望どおりの収入を得られないことがあります。
結論から述べると、手取りとは額面から税金や社会保険料を差し引いた金額で、目安は額面の約8割です。ただし、この割合は年収や扶養親族の有無によって変動します。
この記事では、手取りと額面の違い、給与から差し引かれる項目の内訳、月給・年収別の手取り早見表を、実際の税率と保険料率にもとづいて解説します。
【この記事はこんな人におすすめ】
- ・自分の月給や年収の手取り額を早見表で確認したい方
- ・給与明細から引かれている税金や社会保険料の内訳を知りたい方
- ・転職の選考で希望給与をどう伝えるべきか迷っている方

この記事のまとめ
- 手取りは額面から税金と社会保険料を引いた金額
- 手取り率は年収300万円で約80%、1,000万円で約73%
- 求人票の給与も選考で伝える希望額も基準は「額面」
目次

4月時点
 8484
※2026年4月時点
手取りとは?額面との違いと計算式
手取りと額面は、給与明細のどこを見るかで区別できます。額面は「総支給額」、手取りは税金や社会保険料を差し引いたあとの「差引支給額」です。
ここでは2つの言葉の違いと、手取りが額面のどのくらいの割合になるのかを、計算式とあわせて解説します。
- 手取りと額面の違いは「控除を差し引いた支給額」か「総支給額」
- 手取りは額面の7〜8割が目安
手取りと額面の違いは「控除を差し引いた支給額」か「総支給額」
給与に関わる用語として、手取りと額面は明確に意味が異なります。
額面とは、会社から支払われる基本給や各種手当を合わせた「総支給額」のことです。基本給のほかに残業手当や役職手当、通勤手当など、すべての支給項目が含まれます。
給与明細を確認すると、額面は「総支給額」の欄に記載されているのが一般的です。そこから「控除額合計」を引いた「差引支給額」が、実際に銀行口座へ振り込まれる手取り額となります。
求人票や雇用契約書に記載されるのは額面であるため、転職活動では額面ベースで年収を考えるのが基本といえます。
ただし額面がそのまま手元に入るわけではないため、生活資金を計算する際は手取りを基準にすることが大切です。
手取りは額面の7〜8割が目安
手取り額は、一般的に額面の7〜8割(およそ75〜80%)になると考えられます。
正確な金額は、扶養家族の有無や年齢、前年の所得などによって変動する仕組みです。そのため、人によって差し引かれる割合が少しずつ異なる点には注意が必要です。
たとえば月給が30万円であれば、手取りは約23万9,000円が目安です。目安となる割合を覚えておくと、求人情報を見た際に実際の手取りを素早くイメージできるでしょう。
転職を検討し始めた段階から、この感覚を身につけておくことをおすすめします。
\ 今のITスキルに合う適正年収は? /
【月給・年収別】手取り額の早見表
月給別と年収別の早見表で、おおよその手取り額を確認できます。
ここでは実際の税率と保険料率にもとづいて、手取りの目安と手取り率を算出しました。
- 【月給別】手取りの目安(月給20万円〜60万円)
- 【年収別】手取りの目安(年収300万円〜1,000万円)
転職後の目標額がどのくらいの手取りになるのかをイメージする参考にもなります。
※以下の数値は、すべて同じ前提条件で計算しています。
東京都・全国健康保険協会の保険料率/40歳未満(介護保険料なし)/扶養親族なし/賞与なし/2026年度の税率・保険料率
【月給別】手取りの目安(月給20万円〜60万円)
月給に対する正確な手取り額を知りたい場合、以下の早見表が参考になります。
| 額面の月給 | 手取りの目安 | 手取り率 |
| 20万円 | 約16万2,000円 | 80.9% |
| 25万円 | 約20万円 | 80.1% |
| 30万円 | 約23万9,000円 | 79.6% |
| 35万円 | 約27万7,000円 | 79.0% |
| 40万円 | 約31万3,000円 | 78.3% |
| 45万円 | 約34万9,000円 | 77.6% |
| 50万円 | 約38万5,000円 | 77.0% |
| 60万円 | 約45万3,000円 | 75.4% |
額面が上がるにつれて控除される税金も増えるため、割合が少しずつ変化している点がポイントです。
毎月の家賃や食費などの固定費を設定する際は、この手取り額の範囲内に収めることが重要です。とくに転職をして月給が変わる場合、数万円の差が生活のゆとりに大きく影響します。
希望する生活水準から逆算して、必要な月給を計算してみるのも一つの方法です。
【年収別】手取りの目安(年収300万円〜1,000万円)
続いて、年収ベースでの手取り額の目安を紹介します。
賞与(ボーナス)を含まない条件で算出しているため、実際の年間手取りとは多少異なる場合があります。
| 額面の年収 | 手取り(年) | 手取り(月) | 手取り率 |
| 300万円 | 約240万円 | 約20万円 | 80.1% |
| 350万円 | 約279万円 | 約23万2,000円 | 79.7% |
| 400万円 | 約317万円 | 約26万4,000円 | 79.2% |
| 450万円 | 約354万円 | 約29万5,000円 | 78.8% |
| 500万円 | 約390万円 | 約32万5,000円 | 78.0% |
| 600万円 | 約462万円 | 約38万5,000円 | 77.0% |
| 700万円 | 約531万円 | 約44万2,000円 | 75.8% |
| 800万円 | 約594万円 | 約49万5,000円 | 74.3% |
| 900万円 | 約660万円 | 約55万円 | 73.4% |
| 1,000万円 | 約726万円 | 約60万5,000円 | 72.6% |
表を見るとわかるように、手取りの割合は年収が上がるほど減少していく仕組みです。
年収300万円台では約80%ですが、800万円で約74%、1,000万円で約73%まで緩やかに下がります。年収が高い層では手取り率が7割台前半まで下がる点は、あらかじめ理解しておきたい部分です。
このように、額面が増えても手取りが同等の割合で増えるわけではないことがポイントです。
(参考:国税庁『No.1410 給与所得控除』)
(参考:国税庁『No.2260 所得税の税率』)
(参考:全国健康保険協会『令和8年度の都道府県毎の保険料率』)
(参考:日本年金機構『厚生年金保険の保険料』)
(参考:厚生労働省『雇用保険料率について』)
【あわせて読みたい】年収の計算方法と早見表はこちら⇓

\ 今のITスキルに合う適正年収は? /
給与から差し引かれている項目の内訳
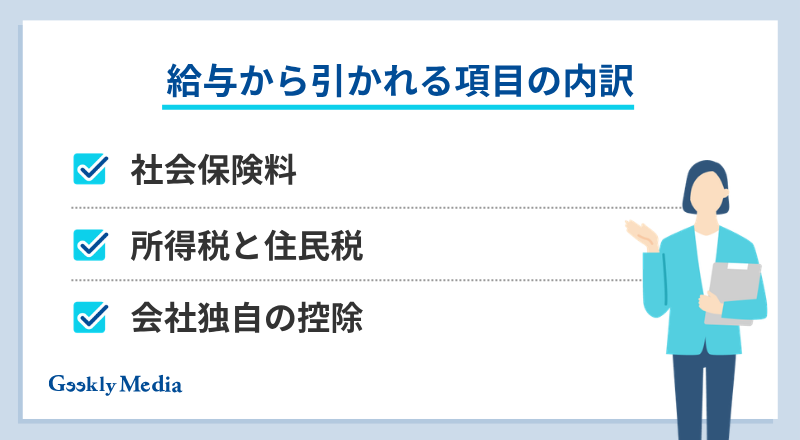
手取りが額面より少なくなるのは、給与からさまざまな項目が天引きされているためです。その内訳を正しく知ることは、家計管理の第一歩といえます。
給与明細の「控除」欄には、大きく分けて社会保険料、税金、そして会社独自の控除項目が並んでいるはずです。
それぞれの項目の意味や、どのようなルールで差し引かれているのかを詳しく解説します。
社会保険料(健康保険・厚生年金保険・雇用保険・介護保険)
手取りが額面より減る最大の要因が、社会保険制度を維持するための社会保険料です。
主に以下の4種類が含まれており、それぞれ目的が異なります。
- ・健康保険料:医療費の自己負担を原則3割(年齢により1〜2割)に軽減するための保険料
- ・厚生年金保険料:老後の年金や、障害・遺族年金を受け取るための保険料
- ・雇用保険料:失業時の基本手当(失業保険)などを支える保険料
- ・介護保険料:介護サービスを社会全体で支えるための保険料
これらの社会保険料は、会社と従業員がそれぞれ決められた割合を負担する仕組みです。
健康保険料と厚生年金保険料は労使折半ですが、雇用保険料は折半ではなく事業主の負担割合のほうが大きくなっています。
また、介護保険料は年齢によって天引きされる期間が決まっている点には注意が必要です。給与から天引きされるのは40歳以上65歳未満の期間で、65歳以降は原則として年金からの天引きに切り替わります。
具体的な金額は、毎月の給与額(標準報酬月額)や加入している健康保険組合によって変わります。
(参考:全国健康保険協会『令和8年度の都道府県毎の保険料率』)
(参考:厚生労働省『雇用保険料率について』)
所得税と住民税
社会保険料と並んで差し引かれるのが、国や自治体に納める税金です。
所得税は、その年の所得に対してかかる国税であり、毎月の給与から概算で天引き(源泉徴収)されます。一年間の収入が確定した段階で、年末調整や確定申告を行って過不足を精算する仕組みです。
一方の住民税は、前年の所得をもとに計算され、住んでいる都道府県や市区町村に納める地方税です。
前年の収入を基準にして算出されるため、社会人2年目から急に手取りが減ったように感じる原因は、この住民税の発生にあるといえます。
転職直後であっても前職の収入に基づいた住民税が請求されるため、資金計画には注意が欠かせません。
会社独自の控除(社宅費・組合費・財形貯蓄など)
法定の税金や社会保険料以外に、会社が定めた独自の項目が差し引かれるケースもあります。
代表的なものとして、社宅や社員寮の利用料、労働組合の組合費などが挙げられます。
また、将来に向けた資産形成として、財形貯蓄や従業員持株会の積立を行っている場合も控除の対象です。これらは国に税金を納めているわけではなく、給与天引きによって貯蓄や支払いを行っている状態と考えられます。
そのため、純粋な税負担とは性質が異なる点は押さえておきたいところです。
手取りが少ないと感じたら、給与明細を細かく確認し、不要な天引き項目がないか見直すことをおすすめします。
\ 今のITスキルに合う適正年収は? /
転職活動で手取りと額面を取り違えないための確認ポイント
転職活動を成功させるためには、手取りと額面の意味を正確に使い分けることが求められます。
求人票に記載されている金額の仕組みや、選考過程での適切な伝え方を知らないと、入社後に後悔するかもしれません。
選考時に企業側と認識のズレを防ぐために気をつけるべきポイントを解説します。
- 求人情報に記載された給与欄が示す金額
- 選考で希望額を伝えるときの基準
- みなし残業代(固定残業代)が設定された求人の読み方
求人情報に記載された給与欄が示す金額
転職活動において求人情報を確認する際、提示されている給与額は原則として「額面(総支給額)」です。
「月給30万円」と記載があっても、実際に口座へ振り込まれる手取り額はそこから約2割引かれた金額になります。この事実を見落としてしまうと、転職後に「予定していたより生活費が足りない」という事態に陥りかねません。
求人票を見る際は、記載された額面に0.8をかけると、おおよその手取り額をシミュレーションできます。そうすることで、現在の生活水準を維持できるかどうかを冷静に判断できるようになります。
基本給だけでなく各種手当を含んだ金額として記載されていることも多いため、内訳までしっかり確認することが重要です。
表面上の高い額面に惑わされず、求人票の「給与」欄の備考や特記事項まで確認することをおすすめします。
選考で希望額を伝えるときの基準
面接や転職エージェントとの面談で希望給与をたずねられたときは、必ず「額面」の金額を伝えることがポイントです。
採用担当者は、応募者からの提示額を総支給額として受け取ります。
もし手取りのつもりで「月給30万円希望です」と伝えてしまうと、企業側は「額面30万円(手取り約24万円)」を前提に選考を進めるでしょう。これでは、本来希望していた手取り額を下回ってしまいます。
また、現在の給与(現年収)を聞かれた場合も、同様に額面で回答するのが鉄則です。
正確な額面の数字は、毎年会社から配られる源泉徴収票に記載されている「支払金額」を見ることで確認できます。スムーズに答えられるよう、面接前に手元の書類を用意しておくとよいでしょう。
自分一人で適切な額面を判断するのが難しい場合は、転職エージェントのサポートを活用するのも有効な手段といえます。
\ レガシーな環境に悩んだら? /
みなし残業代(固定残業代)が設定された求人の読み方
ITやWeb業界などの求人では、「みなし残業代(固定残業代)」が含まれた給与が提示されていることがあります。
たとえば「月給30万円(40時間分のみなし残業代6万円を含む)」といった記載方法です。これは、実際の残業時間が40時間に満たなくても、あらかじめ決まった額が支払われる制度を指します。
一見すると月給が高く見えますが、基本給が低く設定されている場合があるため注意が欠かせません。なぜなら、ボーナス(賞与)や退職金の金額は、基本給をベースに計算される企業が多いからです。
額面や手取りの合計額にばかり目を向けるのではなく、基本給とみなし残業代のバランスまでしっかり読み解くことが大切です。
【あわせて読みたい】希望年収の伝え方はこちら⇓

\ レガシーな環境に悩んだら? /
手取りを増やすために検討できる選択肢
現状の手取り額に不満がある場合、ただ悩むだけでなく具体的な行動を起こすことが求められます。
日々の家計管理の工夫から、会社での評価向上、さらには転職を通じた根本的な収入アップまで、いくつかの方法が考えられるでしょう。
自分の状況に合った選択肢を見つけることが、手取りを増やすための第一歩といえます。
- 控除制度を活用して課税所得を抑える
- 現職で評価・役職・資格手当を引き上げる
- IT・Web業界でベースアップを狙う
控除制度を活用して課税所得を抑える
手取りを増やす工夫として、税負担を軽減する控除制度を活用する方法があります。
税金計算のベースとなる課税所得を小さくできる代表的な制度は、以下の3つです。
- ふるさと納税:控除の上限額内であれば実質2,000円の自己負担で寄付を行い、返礼品を受け取りながら住民税や所得税の控除を受けられる
- iDeCo(個人型確定拠出年金):掛け金が全額所得控除の対象となるため、老後の資産形成をしながら現在の税負担を軽減できる
- 生命保険料控除:加入している保険があれば、年末調整で忘れずに申告することが大切
無理のない範囲でこうした制度を取り入れてみるのも一つの手です。
現職で評価・役職・資格手当を引き上げる
今の会社で手取りを増やすには、基本給や手当を増やすアプローチも考えられます。
まずは社内の評価制度を確認し、昇格や昇進の基準を満たすよう日々の業務に注力するのが基本のステップです。役職につくことで役職手当が支給されれば、毎月の額面が底上げされます。
また、会社が推奨する資格を取得することで、基本給に資格手当が上乗せされるケースも珍しくありません。
業務に直結する専門資格の勉強は、将来的に転職活動をする際のアピール材料にもなるでしょう。
自社の就業規則や給与規程を熟読し、収入アップの条件を満たすよう計画を立てることをおすすめします。
より責任のあるプロジェクトマネージャーやチームリーダーのポジションに立候補することで、役職手当を得られる可能性もあります。
IT・Web業界でベースアップを狙う
現職で手取りの大幅な増加が見込めない場合は、手取りアップの近道として成長業界への転職を検討する方法があります。
とくにIT・Web業界は慢性的な人手不足もあり、これまでの経験を活かしながらキャリアアップを図りやすい環境が整っています。
東京をはじめとする都市部では、スキルに見合った好条件の求人が多く見つかるでしょう。モダンな技術環境や新しいビジネスに挑戦できる企業を選べば、モチベーションの向上にもつながると考えられます。
自身の市場価値を正しく把握し、将来性が見込めるポジションを探すことが重要です。
転職エージェントのサポートを受けながら、現職より高い額面を提示する企業を探す方法もあります。
転職後の年収アップ予想額を診断しませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
手取りに関するよくある質問
手取りや額面について理解を深めようとすると、日常のふとした瞬間に疑問が湧いてくるものです。
交通費の扱いやボーナス時の手取り率、年収が上がったときの手取りの推移など、細かなルールは複雑に絡み合っています。
ここでは、多くの人が疑問に感じやすいポイントをQ&A形式でわかりやすく解説します。
- Q.交通費(通勤手当)は手取りに含まれる?
- Q.賞与(ボーナス)の手取りも約8割になる?
- Q.年収が上がると手取りの割合は下がる?
Q.交通費(通勤手当)は手取りに含まれる?
A.交通費(通勤手当)は給与明細の支給額に含まれ、実際に口座へ振り込まれる総額の一部となります。
公共交通機関の場合は月15万円まで非課税で、多くの会社員はこの範囲に収まるため所得税や住民税はかかりません。
ただし社会保険料の算定対象には含まれるため、自由に使える手取りとは分けて考えておくのが無難でしょう。
(参考:国税庁『No.2582 電車・バス通勤者の通勤手当』)
Q.賞与(ボーナス)の手取りも約8割になる?
A.賞与から差し引かれる割合も毎月の給与と同じく約2割程度です。
賞与で引かれるのは健康保険料・厚生年金保険料・雇用保険料と所得税のみで、住民税は含まれません。そのぶん手取り率は毎月の給与よりやや高くなる傾向にあります。
たとえば月給30万円・扶養なしの方が賞与60万円を受け取る場合、手取りは約48万円(約80%)です。
(参考:日本年金機構『従業員に賞与を支給したときの手続き』)
(参考:国税庁『No.2523 賞与に対する源泉徴収』)
Q.年収が上がると手取りの割合は下がる?
A.年収が上がると、手取りの割合は少しずつ下がる傾向にあります。
これは日本の所得税が累進課税制度を採用しているためです。早見表のとおり、年収300万円台の約80%に対し、800万円で約74%、1,000万円で約73%まで緩やかに低下します。
とはいえ手元に残る金額自体は増えるので、割合が減っても年収アップを目指す意味は十分にあります。
【あわせて読みたい】ボーナスの平均額と手取りはこちら⇓

\ レガシーな環境に悩んだら? /
手取りを正しく把握することが、納得のいく転職の第一歩
手取りと額面の違いや、給与明細から差し引かれる項目の内訳について解説しました。
自分が実際に使えるお金を正確に把握することは、安定した生活基盤を作るための基本です。転職活動でも、求人票の額面をどう読み解き、希望年収を適切に伝えるかが成功の鍵を握ります。
「今の会社で年収が上がらない」
「手取りを増やすためにキャリアアップしたい」
「自分のスキルが活かせる環境で働きたい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのGeekly(ギークリー)なら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事