年収950万円の手取りは?職種例と生活レベルも解説


年収950万円の手取りは年約695万円、月約58万円です(2026年・東京都・30代・賞与なしの場合)。
所得税の適用税率は20%で、年収1,000万円との手取り差は月約2.8万円ほどにとどまります。
この記事では、最新の控除を反映した手取りの内訳から、東京での生活レベル、ITエンジニアが年収950万円に届く職種と転職ルートまでを解説します。
【この記事はこんな人におすすめ】
・年収950万円の正確な手取りと税金の内訳を知りたい人
・年収950万円でどんな生活ができるか知りたい人
・今の年収から転職で年収950万円を目指したい人

この記事のまとめ
- 年収1000万円との手取り差は月約2.8万円で、950万円は手取り効率が高い水準。
- 東京の独身なら月20万円以上の貯蓄も可能で、子育て世帯は教育費計画が鍵。
- IT職種ならPMやSREなどで到達でき、400万円台からは2段階の転職が現実的。
目次

4月時点
 8484
※2026年4月時点
年収950万円の手取り|月58万円・年収換算695万円が目安
年収950万円の手取りは、東京都在住・30代・独身・賞与なしの条件で年約695万円、月約58万円となります。
額面のおよそ73%が手元に残る計算です。
ただし、年齢や賞与の比率、2026年4月から始まった子ども・子育て支援金によって手取り額は変動します。
ここでは控除の内訳と、条件ごとの手取りの違いを整理しています。
額面と手取りの差額約255万円は税金と社会保険料
年収950万円の手取りが額面より約255万円少ないのは、所得税・住民税・社会保険料が差し引かれるためです。
東京都在住・30代・独身・扶養なし・賞与なし・協会けんぽ加入の条件で試算した内訳は以下のとおりです。
| 項目 | 年額(目安) | 月額(目安) |
|---|---|---|
| 額面収入 | 950万円 | 約79.2万円 |
| 所得税 | 約72万円 | 約6.0万円 |
| 住民税 | 約59万円 | 約4.9万円 |
| 健康保険料 | 約46.7万円 | 約3.9万円 |
| 厚生年金保険料 | 約71.4万円 | 約5.9万円 |
| 雇用保険料 | 約4.8万円 | 約0.4万円 |
| 子ども・子育て支援金 | 約1.1万円 | 約0.1万円 |
| 控除合計 | 約255万円 | 約21.3万円 |
| 手取り | 約695万円 | 約58万円 |
控除額の中で特に大きいのは厚生年金保険料と所得税で、それぞれ年70万円を超えます。
社会保険料の合計は年約124万円、税金の合計は年約131万円となっています。
求人票や内定通知書に記載される年収は額面であるため、生活費を考える際は約7割という手取り率を基準にすると判断を誤りにくいといえます。
実際の手取りは住んでいる自治体や加入する健康保険組合、各種控除の有無によって前後する点にも注意が必要です。
(参考:全国健康保険協会「都道府県毎の保険料額表」/日本年金機構「厚生年金保険料額表」/国税庁「No.2260 所得税の税率」/総務省「個人住民税」/厚生労働省「令和8年度の雇用保険料率について」)
40歳以上は介護保険料で手取りが年約8万円減る
年収950万円の会社員が40歳になると、健康保険料に上乗せされる形で介護保険料の負担が始まります。
協会けんぽの介護保険料率は1.62%で、労使折半のため本人負担は0.81%です。
標準報酬月額79万円で計算すると、介護保険料は月約6,400円、年間では約7.7万円にのぼります。
介護保険料は社会保険料控除の対象となるため、所得税と住民税はわずかに軽くなります。
それでも、40歳以上の年収950万円の手取りは年約690万円前後となり、30代と比べて数万円単位で少なくなる計算です。
30代のうちに年収950万円の手取りで家計を組んでいる場合は、40歳以降の負担増も見込んだ資金計画にしておくと安心でしょう。
(参考:全国健康保険協会「都道府県毎の保険料額表」)
賞与比率が高いほど毎月の手取りは少なくなる
年収950万円という額面が同じでも、賞与(ボーナス)の比率が高いほど毎月の給与は少なくなります。
賞与なしの場合と、賞与が年3カ月分(約190万円)支給される場合の手取りを比べると以下のとおりです。
| 支給条件 | 月の額面 | 月の手取り(目安) | 賞与の手取り(年間・目安) |
|---|---|---|---|
| 賞与なし | 約79.2万円 | 約58万円 | なし |
| 賞与年3カ月分 | 約63.3万円 | 約46万円 | 約130万円 |
賞与ありの場合、毎月の手取りは約46万円となり、賞与なしと比べて月12万円ほど少なくなります。
家賃や住宅ローンなどの固定費は月々の給与から支払うため、賞与込みの年収だけを見て生活水準を決めると家計が苦しくなりがちです。
また、賞与は会社の業績によって変動します。
転職先の年収を比較する際は、年収総額だけでなく月給と賞与の内訳まで確認しておくと、入社後のギャップを防げます。
賞与ありは厚生年金の上限超えで年間手取りも減る
年収950万円の場合、賞与の有無によって月の手取りだけでなく年間の手取り額にも差が生まれます。厚生年金保険料の計算に使われる標準報酬月額に65万円という上限があるためです。
賞与なしで月給が約79万円の場合、厚生年金保険料は上限の65万円で計算され、年間の負担は約71.4万円にとどまります。
一方で賞与ありの場合は、月給分に加えて賞与にも保険料がかかり、年間の負担は約85.5万円まで増える計算です。
その結果、賞与年3カ月分のケースでは、賞与なしと比べて年間の手取りが約9〜10万円少なくなります。
ただし、厚生年金保険料を多く納めた分は将来の年金額に反映されるため、一概に損とはいえません。
年収950万円前後のオファーを比較する際は、月給中心か賞与中心かという報酬設計の違いも判断材料の一つになると考えられます。
(参考:日本年金機構「厚生年金保険料額表」)
2026年4月から子ども・子育て支援金が天引きに
2026年4月分の保険料から、少子化対策の財源となる子ども・子育て支援金の徴収が始まりました。
子ども・子育て支援金は健康保険料とあわせて徴収され、2026年度の料率は0.23%(労使折半で本人負担0.115%)です。
年収950万円の場合、子ども・子育て支援金の負担は月約900円、年間で約1.1万円となります。
料率は今後、段階的に引き上げられる見込みです。
金額としては小さいものの、給与明細に新しい控除項目が加わるため、手取りが前年より少し減ったと感じる方もいると考えられます。
本記事の試算は、子ども・子育て支援金を含めた2026年度の料率に基づいています。
(参考:こども家庭庁「子ども・子育て支援金制度について」)
【あわせて読みたい】年収から手取りを計算する方法について詳しくはこちら⇓
\ 最新のAI求人が見つかる! /
年収950万円の税金と社会保険料のしくみ
年収950万円の手取りを正しく理解するには、各控除がどのような仕組みで計算されているかを知ることが近道です。
所得税と住民税、健康保険料、厚生年金保険料には、それぞれ異なる計算ルールがあります。
仕組みを把握しておくと、転職先の条件比較や年収交渉の場面でも冷静に判断しやすくなるでしょう。
所得税の適用税率は20%で実効税率は約7.5%
年収950万円の所得税は、年収そのものではなく課税所得に税率をかけて計算されます。
課税所得は、年収から給与所得控除195万円、社会保険料控除約124万円、基礎控除などを差し引いた金額です。
年収950万円の課税所得は約570万円となり、所得税率の区分では「330万円超695万円以下」の20%が適用されます。
| 課税所得 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 97,500円 |
| 330万円超695万円以下 | 20% | 427,500円 |
| 695万円超900万円以下 | 23% | 636,000円 |
| 900万円超1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
所得税額は「課税所得×税率−控除額」で求め、さらに2.1%の復興特別所得税が加わります。
実際の所得税額は年約72万円で、年収に対する実効税率は約7.5%です。
「年収が900万円を超えると税率33%」という誤解もありますが、33%が適用されるのは課税所得900万円超の部分で、年収に換算すると約1,300万円を超えてからとなります。
年収950万円の段階では、税負担を過度に心配する必要はないと考えられます。
(参考:国税庁「No.2260 所得税の税率」/国税庁「No.1410 給与所得控除」)
住民税は一律10%で前年の所得に課税される
年収950万円の住民税は、所得割10%と均等割で構成されています。
所得税と違って税率は年収にかかわらず一律で、課税所得に対して都道府県民税4%と市区町村民税6%がかかる仕組みです。
年収950万円の住民税は年約59万円で、月に換算すると約4.9万円となります。
住民税で特に注意したいのは、前年1月から12月の所得をもとに、翌年6月から1年間かけて徴収される点です。
年収アップ転職をした年は前年の低い所得で住民税が決まるため、手取りが多く感じられます。
翌年6月以降は上がった年収に基づく住民税が差し引かれるため、手取りの変化を見込んだ家計管理が欠かせません。
(参考:総務省「個人住民税」)
健康保険料は勤務先の健保組合によって差が出る
年収950万円の健康保険料は、加入する健康保険の種類と保険料率によって変わります。
中小企業の多くが加入する協会けんぽの場合、保険料率は都道府県ごとに定められており、東京都は9.85%です。
一方、大企業や業界団体が運営する健康保険組合では、独自に保険料率を設定しています。
協会けんぽより低い料率の健康保険組合も多く、同じ年収950万円でも年間数万円単位で手取りに差が出るケースもあります。
IT業界では、業界団体が運営する健康保険組合に加入している企業もあり、付加給付や保養所などの福利厚生が充実していることが特徴です。
転職先を比較する際は、加入する健康保険の種類も確認しておくと、実質的な手取りを見極めやすくなるといえます。
(参考:全国健康保険協会「都道府県毎の保険料額表」)
厚生年金は払った分だけ将来の年金額に反映される
年収950万円の厚生年金保険料は年約71.4万円と、控除項目の中で最も大きな負担です。
厚生年金保険料は、標準報酬月額に18.3%の保険料率をかけた金額を会社と本人で折半して納めています。
負担は大きいものの、厚生年金は納めた保険料と加入期間に応じて、老後に受け取る老齢厚生年金の額が増える仕組みです。
障害を負った場合の障害厚生年金や、亡くなった場合に家族が受け取る遺族厚生年金の保障も含まれています。
年収950万円の会社員は標準報酬月額の上限に近い水準で保険料を納めているため、将来の年金額も平均より手厚くなると考えられます。
手取りを減らす要因としてだけでなく、老後資金の土台として捉える視点も大切です。
(参考:日本年金機構「厚生年金保険料額表」)
【あわせて読みたい】年収1,200万円の手取りについて詳しくはこちら⇓
\ 今のITスキルに合う適正年収は? /
年収900万・1,000万円と比べた手取りの差
年収950万円の手取りを前後の年収帯と比べると、額面の差ほど手取りは増えないことがわかります。
東京都在住・30代・独身・賞与なしの条件で試算した手取りの目安は以下のとおりです。
| 額面年収 | 手取り(年額) | 手取り(月額) | 手取り率 |
|---|---|---|---|
| 800万円 | 約594万円 | 約49.5万円 | 約74.3% |
| 900万円 | 約662万円 | 約55.2万円 | 約73.6% |
| 950万円 | 約695万円 | 約57.9万円 | 約73.2% |
| 1,000万円 | 約728万円 | 約60.7万円 | 約72.8% |
年収アップが手取りにどう反映されるかを知ることは、転職や昇給で目指す年収を決める際の判断材料になるでしょう。
(参考:国税庁「No.2260 所得税の税率」)/全国健康保険協会「都道府県毎の保険料額表」/日本年金機構「厚生年金保険料額表」)
年収900万円との手取り差は年約33万円
年収950万円と年収900万円の手取りを比べると、額面の差50万円に対して手取りの差は年約33万円です。
月に換算すると約2.8万円の差となり、額面で増えた分の約3分の2が手元に残る計算になります。
残りの約3分の1は、所得税と住民税、健康保険料などの増加分として差し引かれます。
年収900万円の時点で厚生年金保険料はすでに上限に達しているため、社会保険料の増加は健康保険料などに限られるのが特徴です。
年収900万円の方が年収950万円を目指す場合、毎月約2.8万円のゆとりが生まれることを目安にするとイメージしやすいといえます。
増えた分を生活費の上乗せに回すか、貯蓄や資産形成に回すかを事前に考えておくと、年収アップの効果を実感しやすくなるでしょう。
(参考:日本年金機構「厚生年金保険料額表」)
年収1,000万円になっても手取りは月約3万円増
年収950万円から年収1,000万円に上がっても、手取りの増加は年約33万円、月約2.8万円にとどまります。年収1,000万円の手取りは年約728万円で、手取り率は約72.8%です。
「年収1,000万円」という大台には心理的な達成感がありますが、毎月の生活水準が大きく変わるほどの差ではないといえます。
手取りの面では、年収950万円の時点で年収1,000万円とほぼ変わらない生活水準を実現できています。
年収の数字そのものを目標にするよりも、仕事内容や将来の昇給余地を含めて転職先を選ぶ方が、長期的な満足度は高くなりやすいと考えられます。
年収950万円を一つの到達点としながら、専門性を磨いてさらに上の年収帯を目指すキャリア設計も有効です。
(参考:国税庁「No.2260 所得税の税率」)
年収が上がるほど手取り率が下がる累進課税の仕組み
年収950万円を含む高年収帯で手取り率が下がっていくのは、所得税に累進課税が採用されているためです。
累進課税とは、課税所得が増えるほど高い税率が適用される仕組みを指します。
年収950万円では20%の区分ですが、年収が約1,080万円を超えると課税所得が695万円を上回り、超えた部分に23%が適用されます。
一方、社会保険料は厚生年金保険料に上限があるため、年収が上がるほど年収に占める割合は小さくなります。
年収950万円前後では、税率の上昇と社会保険料の割合低下が相殺し、手取り率は約73%前後で推移しているのが実情です。
年収がさらに上がると税率の上昇幅が大きくなり、手取り率の低下も加速していくといえます。
(参考:国税庁「No.2260 所得税の税率」)
年収1,095万円超で配偶者控除が縮小し始める
年収950万円の方が配偶者を扶養している場合、配偶者控除の満額38万円を受けられます。
配偶者控除は、本人の合計所得金額が900万円を超えると段階的に縮小し、1,000万円を超えると適用されなくなる仕組みです。
給与所得者の場合、年収に換算すると次の表のようになります。
| 本人の年収 | 本人の合計所得金額 | 配偶者控除額(一般) |
|---|---|---|
| 1,095万円以下 | 900万円以下 | 38万円 |
| 1,095万円超1,145万円以下 | 900万円超950万円以下 | 26万円 |
| 1,145万円超1,195万円以下 | 950万円超1,000万円以下 | 13万円 |
| 1,195万円超 | 1,000万円超 | 0円 |
年収950万円は配偶者控除を満額受けられる範囲であり、片働き世帯にとっては税制上のメリットを得やすい年収帯です。
年収アップによって控除が縮小すると、額面の増加ほど手取りが増えない場合もあるため、扶養の状況もあわせて確認しておくと安心といえます。
(参考:国税庁「No.1191 配偶者控除」)
\ 今のITスキルに合う適正年収は? /
年収950万円の生活シミュレーション|世帯別・東京
年収950万円の手取り月約58万円で、東京ではどのような暮らしができるのでしょうか。
独身・夫婦二人・子ども1人の3人家族という3つの世帯ごとに、月々の支出と貯蓄の目安を試算しました。
あわせて、住宅ローンの借入額の目安も確認できる内容です。
独身一人暮らしなら月20万円以上の貯蓄も可能
年収950万円の独身一人暮らしは、手取り月約58万円を自分の生活だけに使えるため、家計に大きなゆとりがあります。
| 項目 | 月額(目安) |
|---|---|
| 家賃(23区の1LDK) | 15万円 |
| 食費 | 7万円 |
| 水道光熱費・通信費 | 2.5万円 |
| 日用品・交通費 | 2万円 |
| 交際費・娯楽費 | 6万円 |
| 保険・医療費 | 1万円 |
| 自己投資(書籍・資格など) | 1.5万円 |
| 支出合計 | 35万円 |
| 貯蓄・資産形成 | 23万円 |
23区内の駅近1LDKに住み、外食や趣味にお金をかけても、月20万円以上を貯蓄や資産形成に回せる計算です。
年間では270万円以上を貯められるため、数年で住宅購入の頭金や将来の資金を準備しやすいといえます。
生活水準を上げすぎると貯蓄余力は一気に小さくなるため、家賃は手取りの3割以内を目安に抑えると家計が安定しやすくなります。
収入に余裕のある独身期間は、資格取得や学習への自己投資を通じて、さらなる年収アップの土台をつくる時期としても有効です。
夫婦二人なら23区の2LDKでもゆとりがある
年収950万円で夫婦二人暮らしをする場合、配偶者が専業主婦(夫)でも23区内の2LDKで余裕のある生活が可能です。
| 項目 | 月額(目安) |
|---|---|
| 家賃(23区の2LDK) | 20万円 |
| 食費 | 9万円 |
| 水道光熱費・通信費 | 3.5万円 |
| 日用品・交通費 | 3万円 |
| 交際費・娯楽費 | 6万円 |
| 保険・医療費 | 2万円 |
| 支出合計 | 43.5万円 |
| 貯蓄・資産形成 | 14.5万円 |
家賃20万円の住まいを選んでも、毎月約14.5万円を貯蓄に回せる計算です。
配偶者控除を受けると手取りは月約59万円に増えるため、貯蓄額はさらに上積みできます。
夫婦共働きであれば世帯の手取りは大きく増え、住宅購入や将来の教育資金を早い段階から準備しやすくなります。
子どもを持つ予定がある場合は、夫婦二人の期間に教育資金や住宅資金を計画的に積み立てておくと、その後の家計が安定しやすいと考えられます。
(参考:国税庁「No.1191 配偶者控除」)
子ども1人の3人家族は教育費の計画的な積立が鍵
年収950万円で子ども1人の3人家族の場合、教育費や子育て関連費が加わるため、家計管理の重要性が高まります。
| 項目 | 月額(目安) |
|---|---|
| 家賃(2LDK〜3LDK) | 20万円 |
| 食費 | 10万円 |
| 水道光熱費・通信費 | 4万円 |
| 日用品・交通費 | 3.5万円 |
| 教育費・保育料 | 3万円 |
| 交際費・娯楽費 | 4万円 |
| 保険・医療費 | 2.5万円 |
| 支出合計 | 47万円 |
| 貯蓄・資産形成 | 11万円 |
毎月約11万円を貯蓄に回せるため、子ども1人であれば教育資金と老後資金の準備を並行して進められる水準です。
文部科学省の調査によると、幼稚園から高校までの学習費総額は、すべて公立の場合で約596万円、すべて私立の場合で約1,976万円とされています。
私立中学への進学や大学進学を見据える場合は、子どもが小さいうちから教育資金を積み立てておくことが欠かせません。
2人目以降の子どもを考えている場合は、共働きによる世帯収入の確保や住居費の見直しもあわせて検討すると安心でしょう。
(参考:文部科学省「子供の学習費調査」)
住宅ローンは借入5,000万円前後が安全圏
年収950万円で住宅購入を検討する場合、無理なく返済できる借入額は5,000万円前後が目安です。
一般的に、住宅ローンの年間返済額は手取りの25%以内に抑えると家計への負担が少ないとされています。年収950万円の手取り約695万円の25%は年約174万円で、月々の返済額に換算すると約14.5万円となります。
金利1%・返済期間35年の元利均等返済で計算すると、月14.5万円で返済できる借入額は約5,100万円です。
金融機関の審査では額面年収に対する返済負担率35%までを基準とする場合もあり、借入可能額はさらに大きくなります。
ただし、借りられる金額と無理なく返せる金額は異なるため、教育費や老後資金とのバランスを考えた借入額にとどめることが大切です。
金利上昇局面では変動金利の返済額が増える可能性もあるため、金利タイプの選択も慎重に判断したいところです。
(参考:住宅金融支援機構「【フラット35】」)
\ 今のITスキルに合う適正年収は? /
年収950万円の難易度と目指せる職種例【2026年最新】
年収950万円は、給与所得者全体の中でも高い年収水準に位置しています。
国税庁の統計で年収950万円の希少性を確認したうえで、ギークリーの自社データから年収950万円を目指しやすいIT職種について解説します。
年収900万円台の給与所得者は全体の約2.4%
国税庁「令和6年分 民間給与実態統計調査」によると、年収900万円超1,000万円以下の給与所得者は全体の約2.4%です。
およそ40人に1人の割合であり、年収950万円は少数派の年収帯といえます。
年収900万円を超える給与所得者の割合を合計すると約8.6%となり、年収950万円は給与所得者の上位1割以内に入る計算です。
| 給与階級 | 構成比 |
|---|---|
| 800万円超900万円以下 | 3.4% |
| 900万円超1,000万円以下 | 2.4% |
| 1,000万円超1,500万円以下 | 4.5% |
| 1,500万円超2,000万円以下 | 1.1% |
| 2,000万円超 | 0.6% |
給与所得者の平均給与は478万円であり、年収950万円は平均の約2倍にあたります。
年収400万円台から年収950万円を目指す場合、平均的な昇給だけで到達するのは難しく、職種選びやキャリアの方向性が大きく影響すると考えられます。
(参考:国税庁「民間給与実態統計調査」)
女性で年収900万円台は約0.7%と希少
年収950万円を含む年収900万円台の割合は、男女で大きな差があります。
国税庁の同調査によると、女性で年収900万円超1,000万円以下の割合は約0.7%にとどまります。
女性の平均給与は333万円で、年収950万円は女性の平均の約2.9倍にあたる水準です。男性の平均給与587万円と比べても約1.6倍となり、性別を問わず高い年収水準であることがわかります。
女性の場合、ライフイベントによる就業形態の変化が平均年収を押し下げている面もあると考えられます。
IT業界は専門スキルが評価に直結しやすく、性別にかかわらず年収950万円を目指せる職種が多い点も特徴です。
(参考:国税庁「民間給与実態統計調査」)
40代の平均年収516万円の約1.8倍の水準
国税庁の統計では、40〜44歳の平均給与は516万円です。
年収950万円は40代前半の平均の約1.8倍にあたり、同世代の中でも上位の年収水準といえます。
| 年齢階層 | 平均給与 | 年収950万円との差 |
|---|---|---|
| 25〜29歳 | 407万円 | 543万円 |
| 30〜34歳 | 449万円 | 501万円 |
| 35〜39歳 | 482万円 | 468万円 |
| 40〜44歳 | 516万円 | 434万円 |
| 45〜49歳 | 540万円 | 410万円 |
| 50〜54歳 | 559万円 | 391万円 |
平均給与が最も高い55〜59歳でも572万円であり、年収950万円はどの年代でも平均を大きく上回ります。
20代や30代で年収950万円に到達している方の多くは、専門性の高い職種や成果が報酬に反映されやすい企業で働いていると考えられます。
年齢を重ねるだけでは到達しにくい年収帯だからこそ、早い段階からキャリアの方向性を描いておくことが大切です。
(参考:国税庁「民間給与実態統計調査」)
年収950万円を狙えるIT職種3選【ギークリー自社データ】
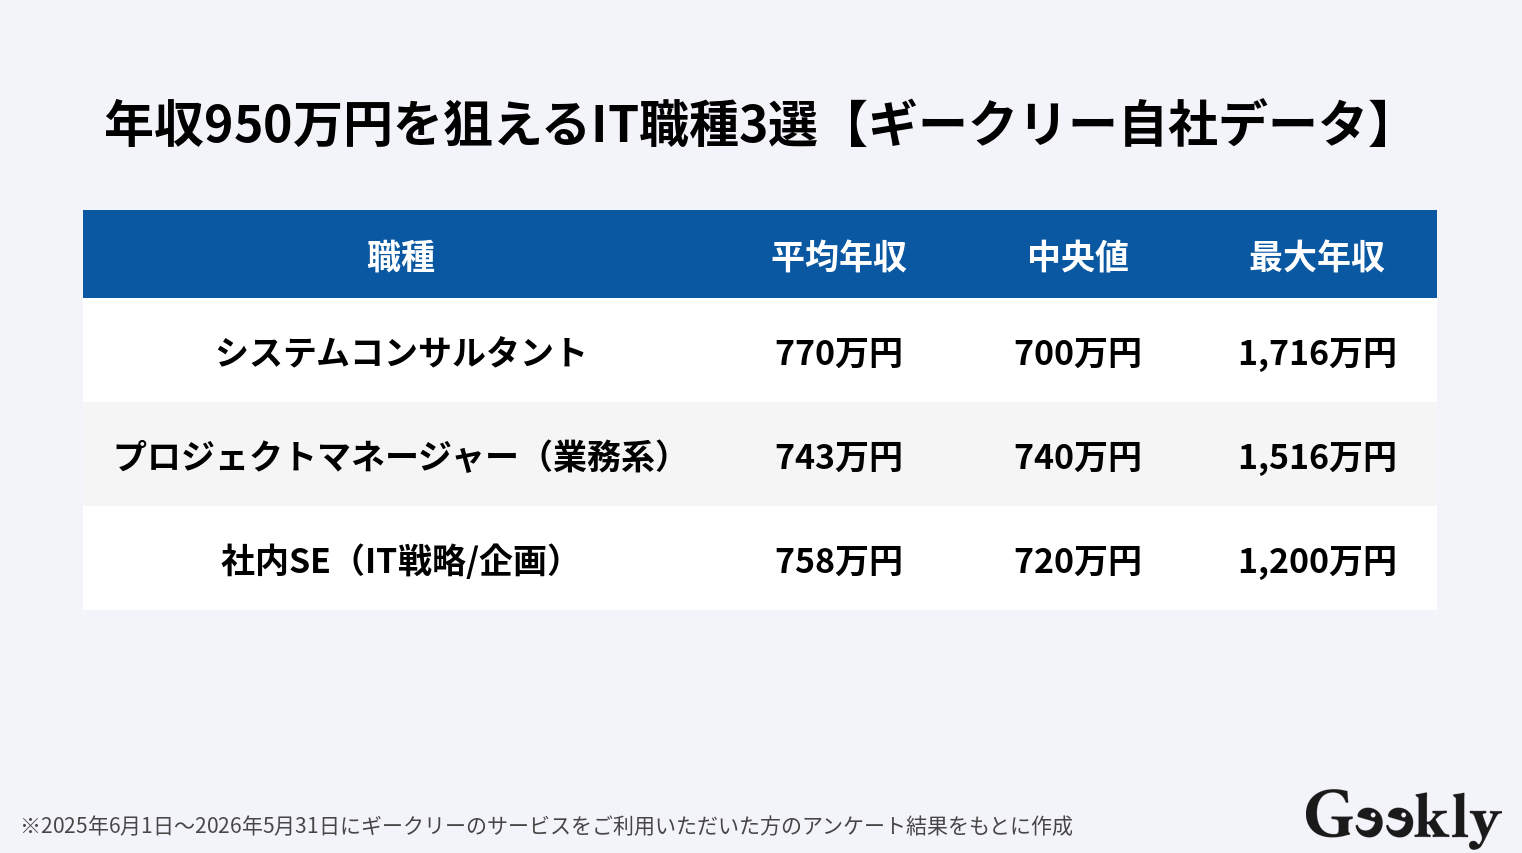
ここでは、ギークリーのデータに基づく、年収950万円を目指せるIT職種の代表例について解説します。
なお、本記事では以下データを使用しています。
- 調査対象:ギークリーをご利用いただいたIT業界にお勤めの転職希望の方
- 対象人数:4,548名(有効回答のみ)
- 調査期間:2025年6月1日〜2026年5月31日
- 調査方法:Web上のアンケートフォームへの入力
システムコンサルタント
システムコンサルタントは平均年収が3職種の中で最も高く、最大値は1,716万円にのぼります。
企業のIT戦略やシステム導入を上流工程から支援する職種で、業務知識と技術知識の両方が評価されやすいといえます。
プロジェクトマネージャー(業務系)
プロジェクトマネージャー(業務系)は中央値が740万円と最も高く、年収950万円に近い水準の方が多い職種です。
SIerや受託開発でエンジニア経験を積んだ後、大規模プロジェクトの進行管理を担うことで年収が伸びやすいと考えられます。
社内SE(IT戦略/企画)
社内SE(IT戦略/企画)は、開発や運用中心の社内SEと比べて年収水準が高いのが特徴です。
経営に近い立場でIT投資や業務改善を企画する役割のため、事業会社で上流工程の経験を積みたい方に適しています。
いずれの職種も中央値と年収950万円の差は210万〜250万円であり、経験やポジション次第で十分に到達が見込める範囲といえます。
【あわせて読みたい】手取り50万円に届く年収と業界について詳しくはこちら⇓
今の市場価値=適正年収を診断してみませんか
\ キャリアの可能性を広げる職場とは? /


【こんな人におすすめ】
・今の会社での働き方や技術環境にモヤモヤするが、次の一歩がわからない…
・IT業界でこの先、技術を極めるべきかマネジメントやコンサルを目指すべきか迷っている
・これまでの業界経験をベースに、次は長く活躍できる安定した環境を手に入れたい
次のキャリアでどの職種を目指すか、マネージャーを目指すか、スペシャリストになるか悩んだり、転職したいけど自分の価値観に合う企業がわからない、次の職場選びで重視した方がいいことがわからないなど、職場選びで悩むことは多々ありますよね。
ギークリーの「IT人材 仕事タイプ診断」では、自分の適性だけではなく、価値観に合う職場、企業のタイプを知ることができるので、転職軸を決めるときや求人選びに役立ちます。
キャリアや仕事選びで悩んだら、一度ご自身の価値観に合う仕事のタイプや企業のタイプを調べてみませんか?自身の適性を知ることで、納得のいくキャリア選択や求人選びができるでしょう。
\ 可能性が広がる職場が分かる! /
希望の職種に転職!診断利用から約1か月で転職成功した方の例
- ご年齢:30代前半
- ご経歴:システムエンジニア⇒システムエンジニア
- 転職期間:仕事タイプ診断利用から1ヶ月弱でご転職
Aさんは元々Salesforceエンジニアとして運用保守に従事されていましたが、案件が変わることが多く、知見を活かして働けない、個人よりも切磋琢磨できる仲間・チームで成長していきたいというご意向があり転職活動を始めておりました。
前職のご状況と、ご自身の価値観・志向にギャップを感じられていたAさんですが、「IT人材 仕事タイプ診断」によってご自身に合う価値観の企業タイプを見つけ、診断から1ヶ月弱で転職成功されました。
【あわせて読みたい】転職でキャリアアップに成功した事例はこちら⇓

「IT人材 仕事タイプ診断」ご利用の流れ
「IT人材 仕事タイプ診断」は4つのステップで完結!
STEP1:以下のボタンから仕事タイプ診断のページへ
STEP2:仕事タイプ診断のページから職種を選択
STEP3:プロフィール(お名前とご連絡先)を入力
STEP4:必要な質問に答える
診断後、自分の志向にあう企業の求人を見たい場合は、IT専門のキャリアアドバイザーがご希望の条件をお伺いし、志向性に合わせた求人を紹介させていただきます。
たった3分、無料で診断できるので、ぜひ一度「IT人材 仕事タイプ診断」で企業選びの軸をご確認ください。
\ 可能性が広がる職場が分かる! /
年収950万円の手取りに関するよくある質問
ここでは、年収950万円の手取りについてよくある疑問、質問に回答します。
Q.年収950万円でも児童手当は受け取れる?
A.年収950万円でも児童手当は受け取れます。
2024年10月の制度改正で所得制限が撤廃され、年収にかかわらずすべての世帯が支給対象となりました。
支給額は3歳未満が月1万5,000円、3歳から高校生年代までが月1万円、第3子以降は年齢にかかわらず月3万円です。
改正前は年収950万円前後の世帯が所得制限の対象となる場合もあったため、改正によって恩恵を受けた世帯は少なくないと考えられます。
支給を受けるには住んでいる市区町村への申請が必要なため、出生や転居の際は手続きの時期に気をつけたいところです。
(参考:こども家庭庁「児童手当制度のご案内」)
Q.年収950万円で配偶者を扶養に入れると手取りはいくら?
A.年収950万円で配偶者を扶養に入れると、手取りは年約706万円、月約59万円が目安です。
配偶者の年収が123万円以下であれば、本人は配偶者控除38万円を受けられます。配偶者控除によって所得税が年約7.8万円、住民税が年約3.3万円軽くなり、手取りは独身の場合より年約11万円増える計算です。
配偶者の年収が123万円を超えても、201.6万円未満であれば配偶者特別控除を受けられる場合があります。
健康保険の扶養については、配偶者の年収が130万円未満であることなど、税金とは異なる基準が設けられている点にも注意が必要です。
共働きで配偶者が扶養から外れる場合でも世帯全体の手取りは増えるケースが多いため、世帯収入の視点で判断すると考えやすいといえます。
(参考:国税庁「No.1191 配偶者控除」)
\ レガシーな環境に悩んだら? /
年収950万円を目指せるキャリアはギークリーがご提案します
年収950万円の手取りは年約695万円、月約58万円が目安であり、所得税の適用税率は20%にとどまります。
年収1,000万円との手取り差は月約3万円で、年収950万円は手取りの効率がよい年収帯といえます。
東京での生活においても、独身なら月20万円以上の貯蓄が可能で、家族世帯でも教育資金を計画的に準備できる水準です。
年収950万円は給与所得者の上位1割に入る年収帯ですが、IT業界ではシステムコンサルタントやプロジェクトマネージャー(業務系)などの職種で到達を目指せます。
今の年収や職場環境に不安や不満を感じている場合は、自身の経験がどの職種や企業で評価されるかを知ることが、年収アップへの第一歩となります。
「年収950万円が目指せる具体的なロードマップを知りたい」
「今の会社にいても、高年収を目指せる見込みがない」
「スキルを正当に評価してくれる会社で年収を上げたい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのギークリーなら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事