年収3,000万の手取り額と税金の内訳は?職業例・生活水準も


年収3,000万円の会社員の手取り額は年間約1,770万円(月額約148万円)です。
額面収入の約4割にあたる約1,200万円が、所得税や住民税などの税金や社会保険料として差し引かれます。
本記事では、年収3,000万円から引かれる税金の詳細な内訳や実際の生活レベル、手取りを最大化するための節税対策から、IT業界で高収入を目指すキャリア戦略まで解説します。
【この記事はこんな人におすすめ】
・将来的な年収アップに向けた具体的な金額感や税金の仕組みを知りたい人
・高収入層の生活水準や有効な節税対策を把握したい人
・IT・Web業界で専門性を活かしてハイクラスのキャリアを目指す人

この記事のまとめ
- 年収3,000万の手取りは約55〜60%の、約1,700万円~1,800万円が目安
- 年収3,000万円だと40%が所得税として引かれ、その他にも住民税・健康保険料などが引かれる
- 年収3,000万の手取りがあれば、住宅ローンは1億5,000万円程度まで借入が可能
目次

4月時点
 8484
※2026年4月時点
年収3,000万の手取り額はいくら?
年収3,000万の手取りが実際にいくらになるのかは、将来の生活設計において重要な指標です。
額面金額が大きくても日本の税制上は税率が高くなるため、手元に残る金額の割合は低下する傾向にあります。
ここでは、各種条件を含めたモデルケースをもとに具体的な手取り金額を算出します。
- 手取り額のモデルケースと計算結果
- ボーナス支給の有無による手取り額の差
手取り額のモデルケースと計算結果
年収3,000万の手取りは、扶養家族の有無や年齢などの条件によって変動します。概算として、額面に対して約55〜60%程度が手元に残る計算となります。
独身の場合、年収3,000万の手取り額は約1,700万円から1,800万円程度に着地することが一般的です。
配偶者や子どもなど扶養家族がいるケースでも、高所得者は各種控除の制限を受けるため、手取り額に大きな変動は見込めません。
手取り額の目安を把握することで、将来の資産形成や生活水準の設計がより現実的なものになります。
ボーナス支給の有無による手取り額の差
年収3,000万の手取りにおいて、ボーナスの割合が大きいか年俸制で毎月均等に支給されるかによっても状況が変わります。
社会保険料には月ごとの標準報酬月額や、賞与ごとの標準賞与額に上限が設けられているためです。
そのため、ボーナスとしてまとまった金額を受け取る場合、特定の月において社会保険料の負担額が上限に達し、年間トータルの手取りがわずかに増えるケースがあります。
しかし、所得税や住民税の負担は年間総所得に対して計算されるため、最終的な年収3,000万の手取り額に劇的な差が生まれるわけではありません。
(参考:厚生労働省「社会保険加入による手取り額の変化」)
【あわせて読みたい】収入・所得・手取りの違いについてはこちら⇓

\ 今のITスキルに合う適正年収は? /
年収3,000万円から引かれる税金の内訳
年収3,000万の手取りが額面の6割弱にとどまる主な理由は、累進課税制度による税負担の増加です。日本の税制では、所得が上がるにつれて税率も段階的に高くなる仕組みが採用されています。
ここでは、手取り額を大きく左右する税金や社会保険料の内訳について詳しく解決します。
- 所得税と住民税
- 健康保険と厚生年金保険料
- 年収2,500万円超で無効となる基礎控除
所得税と住民税
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 1,949,000円まで | 5% | 0円 |
| 1,950,000円 から 3,299,000円まで | 10% | 97,500円 |
| 3,300,000円 から 6,949,000円まで | 20% | 427,500円 |
| 6,950,000円 から 8,999,000円まで | 23% | 636,000円 |
| 9,000,000円 から 17,999,000円まで | 33% | 1,536,000円 |
| 18,000,000円 から 39,999,000円まで | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
年収3,000万の手取りを計算するうえで、最も大きな割合を占めるのが所得税と住民税です。所得税は累進課税により、年収3,000万円は40%が適用される所得帯に該当します。
一律10%の住民税が加わるため、合算すると最大で55%の税率が課せられることになります。
高収入になるほど税負担が急激に重くなるため、額面の増加額に対して手元に残る金額の伸びは大きくありません。各種控除を差し引いた課税所得に対して計算されますが、年収3,000万の手取りに与える影響は大きいといえます。
(参考:国税庁「No.2260 所得税の税率」)
健康保険と厚生年金保険料
年収3,000万の手取りからは、税金に加えて健康保険料や厚生年金保険料も毎月差し引かれます。
厚生年金保険料には標準報酬月額の上限(第32級の65万円)が適用されるため、毎月の自己負担額は約5万9,000円です。健康保険料についても同様に上限が設定されており、加入する組合によりますが毎月の負担額はおよそ7万円弱が目安です。
賞与に対する社会保険料にもそれぞれ上限規定が存在し、収入の増加に比例して際限なく引かれ続ける仕組みにはなっていません。
とはいえ全体の総額としては年間で150万円から200万円規模にのぼるため、年収3,000万の手取りに与える影響は確実にあるといえます。
(参考:日本年金機構「厚生年金保険の保険料」)
年収2,500万円超で無効となる基礎控除
年収3,000万の手取り額を減少させる要因のひとつとして、各種控除の所得制限が挙げられます。日本の税制では、すべての納税者に適用される基礎控除があります。
しかし、合計所得金額が2,400万円を超えると控除額が段階的に減少し、2,500万円を超えると基礎控除は無効となる仕組みです。
配偶者控除なども高所得者には適用されないため、年収3,000万の手取りにおいては課税対象となる所得が大きくなるでしょう。
\ 今のITスキルに合う適正年収は? /
年収3,000万円世帯のリアルな生活水準
年収3,000万の手取り額を確保できるようになると、居住環境や教育費への投資など選択肢が大きく広がります。一方で、生活水準を上げすぎると税金の支払いや予期せぬ出費に対応できなくなるリスクもあるでしょう。
ここでは、高所得世帯がどのような生活基盤を築いているのか、実態を解説します。
- 住宅ローン2億円規模のマイホーム購入
- 私立中高や留学を見据えた教育費
- 児童手当や高校無償化の所得制限撤廃による恩恵
住宅ローン2億円規模のマイホーム購入
年収3,000万の手取りがあれば、都心のタワーマンションや高級住宅街での一戸建て購入が現実的な選択肢となります。
一般的に住宅ローンの借入額は年収の5倍が目安とされており、計算上は1億5,000万円程度まで借入が可能です。
ただし、多くの金融機関では住宅ローンの借入上限額を1億円程度に設定しているため、上限まで借り入れて残りは自己資金で賄うケースが一般的です。手持ちの資金を合わせることで、2億円規模の物件を購入することも十分に想定されます。
高額なローンを組んだとしても月々の手取りが十分にあるため、生活を圧迫せずに余裕を持った返済計画を立てられます。
私立中高や留学を見据えた教育費
高所得世帯では、子どもの教育に対して惜しみなく投資を行う傾向が見受けられます。
文部科学省の最新調査によると、私立中学校の学習費総額は年間約156万円、私立高校では年間約103万円かかるというデータが示されています。
さらに将来的な海外留学を見据えた場合、日本政策金融公庫の目安では高校留学で年間300万〜500万円、大学留学で年間300万〜800万円の費用が必要です。
こうした高額な出費であっても、年収3,000万の手取りであれば十分にカバーできる金額です。
年収3,000万の手取り額は約1,700万円となるため、仮に子ども2人の私立学費や留学費用として年間500万円以上を支出したとしても、1,000万円以上の資金が手元に残ります。
(参考:文部科学省「結果の概要-令和5年度子供の学習費調査」)
(参考:日本政策金融公庫「海外留学の基礎知識」)
児童手当や高校無償化の所得制限撤廃による恩恵
以前は年収3,000万の手取りがある高所得世帯にとって、公的な子育て支援における所得制限の壁が大きな課題となっていました。
しかし、2024年10月の制度改正により児童手当の所得制限が撤廃され、高収入であっても対象年齢の子どもに対して制限なく手当が支給されるようになりました。
さらに、2026年4月からは高等学校等就学支援金制度(高校無償化)についても所得制限が完全撤廃されています。
これにより、年収3,000万の手取りを得ている世帯であっても、国公立・私立を問わず授業料の実質無償化や手厚い支援を受けられる環境が整いました。
年収3,000万の手取り額に加えて公的な教育支援も十分に活用できるようになったため、浮いた資金を留学費用などへさらに回すことが可能です。
(参考:政府広報オンライン「2024年10月分から児童手当が大幅拡充!対象となるかたは必ず申請を」)
\ 今のITスキルに合う適正年収は? /
年収3,000万円の手取りを増やす節税対策
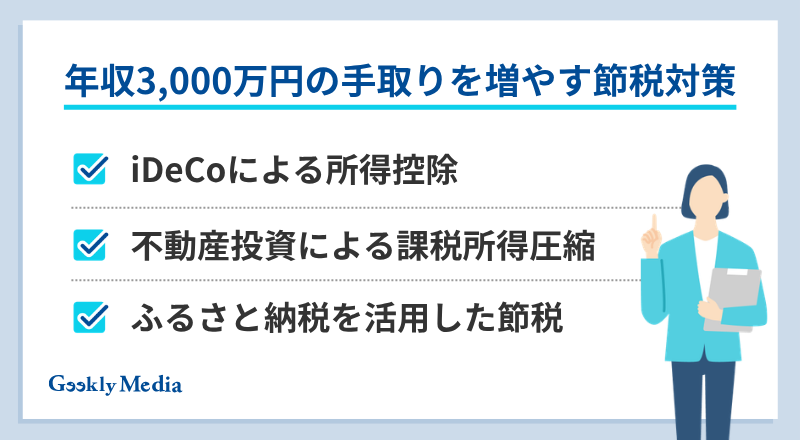
年収3,000万の手取りを最大化するためには、合法的な範囲で課税所得を圧縮する節税対策が欠かせません。高税率が適用されるからこそ、少しの対策で大きな節税効果を生み出すことが可能です。
ここでは、会社員から経営層まで幅広く活用できる具体的なアプローチを紹介します。
iDeCoによる所得控除
年収3,000万の手取りを増やす堅実な方法として、iDeCo(個人型確定拠出年金)の活用が挙げられます。毎月の掛金が全額所得控除となるため、最高税率が適用されている高所得者ほど高い節税効果を得られます。
年収3,000万の手取りを少しでも多く残すために、長期的な視点でこれらの制度を利用するといいでしょう。
不動産投資の損益通算による課税所得圧縮
年収3,000万の手取りを確保する層において、不動産投資を活用した節税は一般的な手法として定着しています。
不動産賃貸経営で発生した減価償却費などの赤字を給与所得と相殺(損益通算)することで、全体の課税所得を引き下げることが可能です。
特に法定耐用年数を過ぎた木造アパートなどは、短期間で大きな減価償却費を計上できるため節税効果が高まります。
しかし、物件選びを誤るとキャッシュフローが悪化し、本末転倒になるリスクも潜んでいます。年収3,000万の手取りを守るための投資として、専門家と相談しながら優良な物件を見極めることが重要です。
(参考:StudyFire「年収別の税金・手取り早見表」)
ふるさと納税を活用した節税
年収3,000万の手取りを補う実質的な節税対策として、誰もが手軽に始められるのがふるさと納税。ふるさと納税は、任意の自治体に寄付を行うことで寄付金額の一部が所得税や住民税から控除される仕組みです。
厳密には税金の先払いとなりますが、実質自己負担2,000円で寄付額の最大3割に相当する返礼品を受け取れるため、家計の支出を大幅に削減できます。
年収3,000万の手取りを計算する際、扶養家族の有無などの条件にもよりますが、寄付できる控除上限額はおよそ100万円規模にのぼります。
高い生活水準を維持しながら、数十万円分の高級食材や旅行券、日用品などを返礼品として受け取れるのもメリットです。
(参考:総務省「全額控除されるふるさと納税額(年間上限)の目安」)
\ 今のITスキルに合う適正年収は? /
IT業界で年収3,000万円を狙える3つの職種
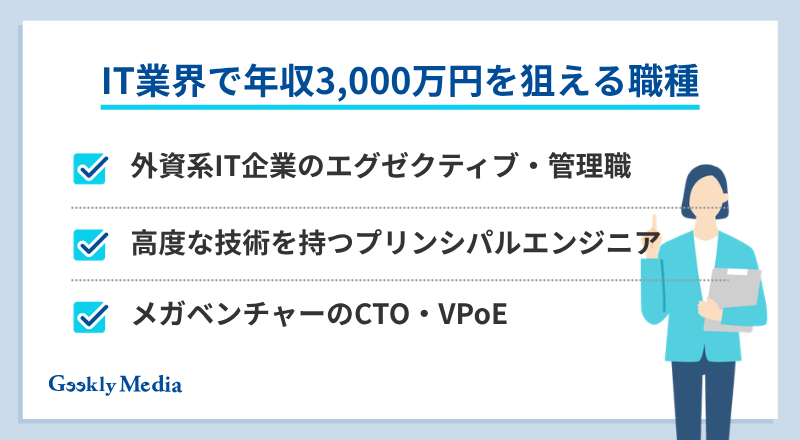
年収3,000万の手取りを目指すうえで、成長産業であるIT業界は非常に親和性の高い分野です。専門的なスキルや経営視点を持つ人材には、業界を問わず破格の報酬が提示されるケースが増えています。
ここでは、IT業界内で実際に高収入を実現しやすい代表的な職種を解説します。
外資系IT企業のエグゼクティブ・管理職
年収3,000万の手取りを現実的に狙えるポジションの筆頭が、外資系IT企業のエグゼクティブやシニアマネージャーです。ギークリー経由で転職された方のデータでも、IT業界の経営企画の年収の最大値は3,100万円となっています。
外資系企業は成果主義が徹底されており、ベース給与に加えて業績連動型のインセンティブやストックオプションが手厚く付与されます。
- ・グローバル規模のプロジェクト統括経験
- ・ネイティブレベルの語学力と異文化マネジメント力
- ・売上目標に対する圧倒的なコミットメント
これらの要件を満たす人材は市場での価値が極めて高く、引き抜きや転職を通じて一気に報酬水準が上がりやすいでしょう。
年収3,000万の手取りに到達するためには、早い段階から外資系特有のカルチャーに適応するキャリアを歩むことが近道です。
【あわせて読みたい】IT業界と他業界の年収水準比較はこちら⇓

【あわせて読みたい】外資系IT企業へ転職するメリットはこちら⇓

高度な技術を牽引するプリンシパルエンジニア
年収3,000万の手取りは、マネジメント層だけでなく技術のスペシャリストであっても到達可能な領域となっています。
近年、メガベンチャーや大手テック企業では、組織全体の技術的課題を解決するプリンシパルエンジニアのポジションが確立されています。プリンシパルエンジニアは事業の根幹を支えるアーキテクチャ設計や、技術的負債の解消において中心的な役割を担う存在です。
経営層と同等のインパクトを事業に与えるため、報酬も役員クラスに匹敵する水準が提示されやすいです。
年収3,000万の手取りを技術一本で目指すには、特定の言語やフレームワークにとらわれない広範な視野と問題解決能力が求められます。
【あわせて読みたい】プリンシパルエンジニアに近いシニアエンジニアの必要スキルこちら⇓

メガベンチャーのCTO・VPoEなど技術経営層
年収3,000万の手取りを得るためのもうひとつの選択肢が、CTO(最高技術責任者)やVPoE(技術部門マネージャー)といった技術経営層への就任です。
急成長を遂げるスタートアップやメガベンチャーにおいて、エンジニア組織の拡大と技術戦略の策定は事業成長の生命線となります。
このポジションでは、高度な技術力だけでなく、採用戦略や組織構築、事業計画と連動した開発ロードマップの策定能力が問われます。
企業価値が向上した際には、保有する株式やストックオプションによって年収をはるかに超える資産を築くことも珍しくありません。
【あわせて読みたい】CTOの役割や求められる能力はこちら⇓

\ レガシーな環境に悩んだら? /
年収3,000万円を目指し市場価値を高める第一歩
年収3,000万の手取りを実現するためには、漠然と働き続けるのではなく戦略的なキャリア構築が求められます。現在の自分の立ち位置(年収水準)を客観的に把握し、不足している経験やスキルを補う行動が必要です。
ここでは、将来的な高収入に向けて今すぐ始めるべき具体的なアクションを整理します。
- 年収3,000万円から逆算して現在の市場価値を測る
- 効率よく手取りを増やすキャリア戦略をエキスパートに相談する
年収3,000万円から逆算して現在の市場価値を測る
年収3,000万の手取りを目標とするならば、まずはその水準に到達している人材の要件と現在の自分を比較することが第一歩となります。
転職市場において、企業が高い報酬を支払ってでも獲得したいと考えるスキルセットを言語化しておくことが重要です。
例えば、マネジメント経験の規模や、売上に直結するプロジェクトの成功体験などが明確な評価基準となります。
ゴールから逆算して足りない要素を洗い出し、現職で積むべき経験や転職で獲得すべきポジションを見極める視点が必要です。
効率よく手取りを増やすキャリア戦略をエキスパートに相談する
年収3,000万の手取りを目指すプロセスにおいて、自己流のキャリア形成には限界が訪れることがあります。特にハイクラス層の求人は非公開で動くことが多く、一般的な求人サイトには出回らないポジションが数多く存在します。
そのため、業界動向に精通した転職エージェントなどのプロフェッショナルから客観的なアドバイスを受けることが有効な手段です。
自身の強みをどのようにアピールすれば高い評価を得られるのか、レジュメの添削から面接対策まで伴走してもらうことができます。
年収3,000万の手取りに直結する希少なオファーを逃さないためにも、情報収集のパートナーを持つことが大切です。
IT業界で市場価値を最大化するキャリア形成を、ギークリーがご提案します
「IT業界に転職して年収を上げたい!」
「モダンな開発環境でスキルアップしたい!」
大切なキャリアのご相談はぜひ「IT転職のエキスパート ギークリー」にお任せください。
GeeklyではIT業界や職種を熟知したキャリアアドバイザーがどんなお悩みでもお話を伺い、業界特化の46,000件*以上の豊富な求人情報から、市場価値に合ったキャリア・環境をご提案いたします。
(*25年9月時点)
\ エンジニアのキャリアに迷ったら! /
Geeklyを利用して転職成功された方の事例
- ご年齢:30代前半
- ご経歴:システムエンジニア⇒バックエンドエンジニア
- 転職期間:サービス登録から約2ヶ月でご転職
Sさんは”ものづくり”にご興味があり、業務改善Webアプリケーションの開発を手がける企業で、システムエンジニアとしてキャリアをスタートされました。
転職を考えたきっかけは、当時関わっていたサービスやプロダクトに共感できなくなっていった点、使用していた言語やフレームワークなどが古く、新しいものへのキャッチアップも困難だったという点でした。
SさんはGeeklyに登録してから約2か月で第一志望の企業から内定を獲得し、迷うことなく入社を決断しました。
また複数社から内定をいただいたのですが、現職の条件や環境が自分と一番合っていたので納得感があったそうです。
【あわせて読みたい】第一志望の企業への転職に成功した事例はこちら⇓

Geeklyのサービスご利用の流れ
STEP1:以下のボタンから転職支援サービスにご登録
STEP2:キャリアアドバイザーとのカウンセリング
STEP3:求人のご紹介
STEP4:書類選考/面接
STEP5:入社/入社後フォロー
IT特化の転職エージェントのGeekly(ギークリー)なら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ エンジニアのキャリアに迷ったら! /
年収3,000万円の手取りに関するよくある質問
年収3,000万の手取りに関して、よくある疑問に回答します。
- Q.独身と扶養家族ありで手取り額はどれくらい変わる?
- Q.ボーナス支給の割合が大きいと手取りは増える?
- Q.年収2,000万円から3,000万円に上がっても手取りが増えないのは本当?
Q.独身と扶養家族ありで手取り額はどれくらい変わる?
A.年収3,000万円レベルになると、独身でも扶養家族がいても手取り額に大きな差は生まれません。
一般的な収入層であれば、配偶者控除や扶養控除によって税負担が軽減され、手取り額に明確な違いが生じます。
以下の表は、一般的な年収帯と高収入層における控除適用の違いを簡略化したものです。
| 項目 | 年収500万円のケース | 年収3,000万円のケース |
|---|---|---|
| 配偶者控除の適用 | 適用あり(最大38万円) | 適用なし(所得制限による) |
| 基礎控除の適用 | 適用あり(最大48万円) | 適用なし(所得制限による) |
このように、年収3,000万の手取りを計算する際は高所得者向けの所得制限が壁となります。そのため、家族構成による手取り額の変動は数万円から十数万円程度の微細なものにとどまります。
Q.ボーナス支給の割合が大きいと手取りは増える?
A.社会保険料の上限規定により、ボーナスの割合が大きい方が年間トータルの手取り額はわずかに増える可能性があります。
健康保険や厚生年金保険料には、毎月の給与だけでなく賞与に対しても徴収の上限額が設定されています。一度に多額のボーナスを受け取った場合、その上限を超えた部分には社会保険料がかかりません。
結果として、年収3,000万の手取りを比較した際、ボーナス偏重型の給与体系の方が社会保険料の総支払額が少なくなるケースがあります。
ただし所得税は年間総所得にかかるため、劇的な手取り増加にはつながらない点に留意が必要です。
Q.年収2,000万円から3,000万円に上がっても手取りが増えないのは本当?
A.手取り額自体は確実に増えますが、増加のペースが額面の伸びに対して非常に緩やかになるのは事実です。
所得税は累進課税制度をとっており、所得が1,800万円を超えると税率が40%、4,000万円を超えると最高税率の45%に達します。年収2,000万円から3,000万円への昇給分には、この高い税率と住民税10%が課せられます。
そのため、年収3,000万の手取りを計算すると、増えた額面の半分以上が税金として徴収される感覚に陥りやすい傾向です。
額面が1,000万円上がっても、手取りの増加は450万円前後に落ち着くことを理解したうえで資金計画を立てることが重要です。
【あわせて読みたい】年収2,000万円の手取り額の詳細はこちら⇓

\ レガシーな環境に悩んだら? /
上流職のキャリア形成を、専任のキャリアアドバイザーがご提案します
年収3,000万の手取りは額面の約6割程度となり、税負担の重さを実感する数字となります。
一方で、マイホームの購入や充実した教育投資など、豊かな生活水準を実現できる魅力的な目標であることに変わりはありません。
IT業界であれば、外資系エグゼクティブや高度な技術スペシャリスト、CTOなどのポジションでこの水準に到達するチャンスが広がっています。
「将来を見据えて、より高い年収を目指せるポジションを探したい」
「自分の現在の市場価値がどれくらいか、客観的な意見が欲しい」
「ハイクラスなIT求人に挑戦して、キャリアの可能性を広げたい」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのGeekly(ギークリー)なら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事