年収200万の手取り額は?割合や生活費の内訳・シミュレーション


「年収200万円だと、毎月使えるお金はいくらになるのだろう」
「このままの給料で一人暮らしはできるのか」
と不安に感じていませんか。
年収200万円の手取り額は年間約160万円、月々にならすと約13万円です。額面から約20%が税金や社会保険料として引かれます。
この記事では、年収200万円の正確な手取り額とリアルな生活費の内訳、そして今の状況から手取りを増やすための現実的な方法を詳しく解説します。
【この記事はこんな人におすすめ】
・年収200万円での毎月の正確な手取りを知りたい人
・手取り13万円で一人暮らしが可能かシミュレーションしたい人
・正社員転職やスキルアップで年収を上げたい人

この記事のまとめ
- 年収200万円の手取りは年間約160万円(月13万円)が目安
- 一人暮らしの家賃は4〜5万円が限界で、自炊と節約が必須
- スキル習得や正社員転職でベース給与を上げるのが現実的な選択肢
目次

4月時点
 8484
※2026年4月時点
年収200万円の手取り額は約160万円(月々13万円)
年収200万円の場合、額面から約20%が税金や社会保険料として控除されるため、実際に受け取れる金額は年間で約160万円程度です。月収に換算すると約13万円が手元に残る計算になります。
この金額をベースに、毎月の生活費をやりくりしていくことになります。
同じ年収200万円でも、雇用形態や勤務先の社会保険加入状況によって天引きされる金額は変わるため、あくまで目安として捉えておくとよいでしょう。
特に、アルバイトやパートで社会保険に加入していない場合は、控除される金額自体が少なくなる一方、将来受け取れる年金額にも差が出てくる点に注意が必要です。
- ボーナスなし・あり別の手取り早見表
- 年収から引かれる税金・社会保険料の内訳
ボーナスなし・あり別の手取り早見表
ボーナスの有無によって、毎月の手取り額は大きく変動します。以下の表は、年間2ヶ月分を想定し、ボーナスなしとボーナスありの場合を比較した目安です。
| 支給パターン | 毎月の手取り額 | 備考 |
|---|---|---|
| ボーナスなし | 約13.3万円 | 年間の手取りを12等分した金額 |
| ボーナスあり(年2回) | 約11.3万円 | +ボーナス時の手取り約25万円が別途入る |
ボーナスがある場合、毎月の月収目安は約11万円台まで下がります。手元に入る月々の現金が少なくなるため、より計画的な家計管理が求められるでしょう。
ボーナスの支給月に大きな出費をまとめる、または貯蓄に回すなど、年間を通じた資金繰りを意識することがポイントになります。
なお、ボーナスありとなしで年間の手取り総額自体は大きく変わらないため、どちらの支給形態でも毎月の生活費を賄えるよう調整しておくことが大切です。
年収から引かれる税金・社会保険料の内訳
年収から差し引かれる項目は、主に税金と社会保険料の2種類です。
年収200万円(月収約16.7万円)の場合、具体的に以下の金額が引かれると考えられます。
| 控除項目 | 年間の目安額 | 料率・根拠 |
|---|---|---|
| 健康保険料 | 約10万円 | 協会けんぽ東京都・令和8年度9.85%(労使折半) |
| 厚生年金保険料 | 約18万円 | 全国一律18.3%(労使折半) |
| 雇用保険料 | 約1万円 | 令和8年度・一般の事業0.5%(労働者負担) |
| 所得税・住民税 | 約9万円 | 累進税率および住民税標準10%をもとに試算 |
合計すると、年間でおよそ38万〜40万円が控除されます。これらの金額は、年齢や住んでいる地域によって若干異なる点に注意が必要です。
加入している健康保険組合や協会けんぽの支部によっても保険料率は微妙に異なるため、正確な金額は毎月の給与明細で確認することが重要になります。
(参考:全国健康保険協会『都道府県毎の保険料率』、日本年金機構『厚生年金保険料額表』、厚生労働省『雇用保険料率について』)
\ 今のITスキルに合う適正年収は? /
年収200万円は平均より低いのか|割合と将来の壁
年収200万円という金額が、社会全体の中でどのような立ち位置にあるのか確認してみましょう。
平均的な収入と比較することで、現状を客観的に把握できるため、今後のキャリアやライフプランを考える上でも重要な指標となります。
特に転職を検討する際は、自分の年収が世間一般と比べてどの位置にあるのかを把握しておくと、交渉の場でも根拠を持って希望条件を伝えやすくなるでしょう。
- 日本全体の約21%が年収200万円以下
- 結婚・出産・車の維持などライフイベントへの影響
- 年代別に見る年収200万円の位置づけ
日本全体の約21%が年収200万円以下
国税庁の調査によると、給与所得者のうち年収200万円以下の層は全体の約21%を占めています。
日本の平均年収は約450万円前後とされているため、平均水準と比較すると低い傾向にあります。
特に非正規雇用で働く場合、この年収帯にとどまるケースが少なくありません。正社員であっても、入社直後の若手社員や、業績評価によっては年収200万円台となることもあります。
配偶者の扶養内で働くパートタイマーなども含まれるため、必ずしも「正社員が少ない」ことだけが理由とは限らない点に注意が必要です。
(参考:国税庁『令和6年分 民間給与実態統計調査』)
結婚・出産・車の維持などライフイベントへの影響
年収200万円で生活を続ける場合、将来のライフイベントにおいて経済的な壁にぶつかる可能性があります。
たとえば、結婚や出産を機に生活費は大きく跳ね上がります。車を所有する場合も、税金や保険料、駐車場代などの維持費が家計を圧迫するでしょう。
また、住宅ローンの審査においても、年収の基準を満たせず希望の物件を購入できないケースが考えられます。
そのため、将来を見据えると、夫婦共働きなど収入を補う工夫が欠かせません。
なお、一般的に結婚式の費用は平均300万円前後、出産費用は自己負担分だけでも数十万円かかるといわれており、事前の資金準備が重要になります。
子育てにおいても、教育費は幼稚園から大学まで公立中心でも1,000万円前後かかるとされ、年収200万円のみで賄うのは現実的に難しいといえるでしょう。
(参考:厚生労働省『出産なび』、厚生労働省 社会保障審議会医療保険部会『出産費用の状況等について』、文部科学省『子供の学習費調査』、日本政策金融公庫『教育費負担の実態調査結果』)
年代別に見る年収200万円の位置づけ
20代前半・半ばであれば、年収200万円台は珍しい水準ではなく、実務経験の浅さを踏まえれば自然な段階といえます。
しかし、30代になると同年代の平均年収は400万円台に届くことも多く、周囲との差を実感しやすくなるでしょう。さらに、40代では平均年収が500万円を超えるため、教育費や住宅ローンの負担を考えると生活の厳しさがより顕著になります。
年齢が上がるほど未経験からの転職ハードルも高くなるため、早めに専門性を高めたり、評価制度の整った環境へ移る準備を進めたりすることが大切です。特に30代以降は、これまでの実務経験をどう言語化してアピールできるかが、転職活動の成否を分ける重要なポイントになります。
\ 今のITスキルに合う適正年収は? /
【実例】年収200万円の生活費シミュレーション
ここでは、年収200万円の手取りである約13万円でどのような生活が送れるのか、具体的な家計のシミュレーションを紹介していきます。
以下の金額はあくまで目安であり、地域の物価水準や個人の生活スタイルによって前後する場合があります。
実家暮らし・シェアハウスの場合
実家暮らしであれば、家賃や水道光熱費の負担を大きく減らすことが可能です。
| 支出項目 | 月額の目安 |
|---|---|
| 家に入れるお金 | 3万〜5万円 |
| 食費・日用品 | 2万〜3万円 |
| 交際費・娯楽 | 2万円 |
| 貯金 | 4万〜5万円 |
月に3万〜5万円程度を家に入れたとしても、手元には十分なお金が残ります。
シェアハウスを選ぶ場合も、初期費用や固定費を抑えやすいため、無理なく毎月数万円の貯金に回す余裕が生まれるでしょう。
また、浮いた分は無駄遣いせず、将来の一人暮らしや病気・ケガによる急な休業に備え、最低でも生活費3〜6ヶ月分を「生活防衛資金」として確保しておくことが重要です。つみたてNISAなど少額から始められる制度を活用し、早いうちから資産形成の習慣をつけておくのもよい選択です。
一人暮らし(賃貸)の場合
都心部で一人暮らしをする場合、手取り13万円での生活はかなり厳しいといえます。
| 支出項目 | 月額の目安 |
|---|---|
| 家賃 | 5万円 |
| 食費 | 3万円 |
| 光熱費・通信費 | 1.5万円 |
| 交際費・娯楽 | 2万円 |
| 貯金 | 0.5万〜1万円 |
家賃を5万円に抑えられたとしても、食費や光熱費、通信費などを支払うと手元にはほとんど残りません。突発的な医療費や冠婚葬祭の出費があると、一気に赤字になってしまうリスクも抱えています。
郊外や地方都市であれば家賃相場が下がる分、多少は生活にゆとりが生まれるかもしれませんが、交際費や娯楽費を削るなど、日々の節約が必要です。また、食費は自炊を中心にすることも重要です。
さらに、給料日に一定額を別口座へ移す「先取り貯金」を徹底し、ボーナスがあれば優先的に備えへ回す姿勢も求められるでしょう。
結婚や同棲をしている場合
一人当たりの収入が年収200万円でも、パートナーと協力すれば生活は安定しやすくなります。家賃や光熱費などの固定費を折半できるため、一人暮らしよりも金銭的な負担は軽減されます。
| 支出項目 | 月額の目安 |
|---|---|
| 家賃(折半) | 8万円 |
| 食費(二人分) | 5万円 |
| 光熱費・通信費 | 2.5万円 |
| 交際費・娯楽 | 4万円 |
| 貯金 | 6万〜6.5万円 |
ただし、将来的に子供を持つことを考えると、世帯年収400万円では不安が残るかもしれません。どちらか一方が病気などで働けなくなった際のリスクにも備えておくことが大切です。
妊娠・出産やマイホーム購入といった大きなライフイベントを見据え、毎月一定額を共通の貯蓄口座へ積み立てるルールを作っておくと安心です。
家計簿アプリなどを使ってお互いの収支を可視化しておくと、無理のない資金計画を立てやすくなるでしょう。
\ 今のITスキルに合う適正年収は? /
年収200万円から手取りを増やす3つの方法
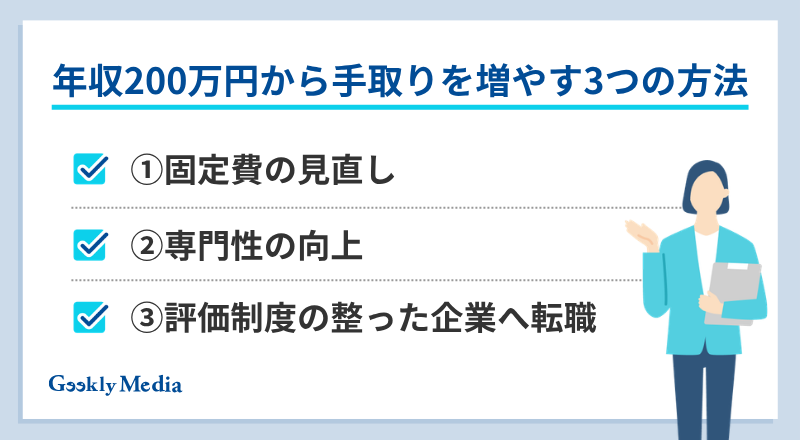
現状の生活が苦しいと感じる場合、手取りを増やすための行動を起こすことが重要です。
ここでは、すぐに始められる節約から、中長期的な視点で取り組むキャリアアップまで、現実的に収入を改善するための3つのアプローチを紹介します。
①固定費の見直し
最も手軽に始められるのが、毎月の固定費を見直すことです。出ていくお金を減らすことは、手取り収入が増えるのと同じ効果をもたらします。
たとえば、スマートフォンの料金プランを格安SIMに変更するだけでも、数千円のゆとりが生まれます。大手キャリアのスマートフォンプランを長年契約している場合、格安SIMに乗り換えるだけで毎月5,000円近く、年間では約6万円の節約につながることもあるでしょう。
また、光熱費の契約プラン見直しや、使っていないサブスクリプションの解約も、一度手続きすれば効果が継続する点が魅力です。
さらに、ふるさと納税を活用して食費を浮かせるなど、税金面での工夫も生活を豊かにするために有効でしょう。
②資格取得やITスキルによる専門性の向上
自分の市場価値を高めるために、専門的なスキルを身につけるのも一つの手段です。特にIT系のスキルは需要が高く、プログラミングやWebデザインなどを学べば、将来的な年収アップにつながりやすくなります。
また、企業によっては、特定の資格を取得することで毎月の給与に資格手当が上乗せされることもあります。独学やオンラインスクールを活用して、コツコツと自己研鑽を積むことがポイントです。
具体的には「ITパスポート」や「基本情報技術者試験」といった資格が、未経験からIT業界へ挑戦する際のアピール材料になります。AWS認定資格のようなクラウド系の知識を身につければ、市場価値はさらに高まるでしょう。
③評価制度の整った企業へ転職する
抜本的に収入を改善したいのであれば、より良い条件の企業へ正社員転職することもひとつの手です。
現在の職場で昇給やキャリアアップが見込めない場合、環境を変えることで一気に手取り額が増えるケースは珍しくありません。
特にIT業界などは成長産業であり、これまでの経験を活かしつつ、未経験からでも挑戦できる求人が存在します。将来性が見込める職場で、新たなチャレンジに向けた一歩を踏み出す方も増えています。
成果に応じて昇給する等級制度を導入した企業や、エンジニア・Webディレクターなど将来性の高い専門職への転職では、初年度から年収300万〜400万円台に届く例も珍しくありません。
【無料】転職後の年収アップを診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
年収200万円の手取りについてよくある質問
ここでは、年収や手取りに関して、多くの人が抱く疑問について解説します。
知っておきたい税金の仕組みなど、制度を正しく理解しておくことで、急な手取りの変動にも落ち着いて対応できるようになるでしょう。
- Q. 2年目から手取りが減るのはなぜですか?
- Q. 年収200万円で住民税非課税世帯になりますか?
- Q. 年収200万円で将来もらえる年金はどのくらいですか?
Q. 2年目から手取りが減るのはなぜですか?
社会人2年目になると、前年の所得をもとに計算された「住民税」が天引きされ始めるからです。
社会人1年目は前年の収入がない、あるいは少ないため住民税がかからず、その分手取りが多く見えるケースがほとんどです。しかし、社会人2年目以降は給与自体は上がっていても、引かれる税金が増えることで、手元に残る金額が減ってしまう現象が起きます。
そのため、社会人2年目以降の家計は、あらかじめ住民税の負担を考慮して管理することが重要です。昇給がない場合、額面が同じでも手取りが数千円〜1万円程度減ることもあるため、事前に把握しておくと安心でしょう。
この仕組みを知らずに家計を組んでしまうと、2年目の給与明細を見て慌ててしまう人も多いです。あらかじめ手取りが減る前提で予算を立てておけば、余計な不安を抱えずに済むでしょう。
Q. 年収200万円で住民税非課税世帯になりますか?
単身者の場合、年収200万円では住民税非課税世帯には該当しません。東京23区などの場合、単身者であれば年収が100万円以下でないと非課税にはならない仕組みです。
ただし、扶養している家族の人数や、寡婦・ひとり親などの条件によっては非課税になるケースもあります。
自身の正確な状況を知りたい場合は、お住まいの自治体のホームページなどで確認してみる必要があります。非課税の判定基準は自治体によって若干異なるため、東京23区以外に住んでいる場合は特に事前の確認が大切です。
なお、住民税が非課税になると、国民健康保険料の軽減や各種給付金の対象になるケースもあるため、該当する可能性がある場合は一度調べてみることが重要です。
Q. 年収200万円で将来もらえる年金はどのくらいですか?
厚生年金に加入し年収200万円のまま40年間働き続けた場合、老齢基礎年金と老齢厚生年金を合わせて受け取れる年金額は月額10万円台前半が目安とされています。会社員ではなく国民年金のみに加入している期間が長い場合は、老齢基礎年金のみとなるためさらに少なく、月6万円台にとどまるケースもあります。
物価上昇や医療費の増加も踏まえると、年金だけで老後の生活費すべてを賄うのは難しいのが実情のため、早い段階から手取り収入を増やす工夫が重要です。
将来の不安を減らすためにも、つみたてNISAやiDeCoなどの制度を活用した資産形成に加え、本業の収入アップに向けたキャリアの見直しを進めておくことが大切になります。
\ レガシーな環境に悩んだら? /
年収200万円の実態を理解し、将来のキャリアを考えよう
年収200万円は手取り約160万円で、一人暮らしなら固定費を抑えれば生活は可能な水準と考えられます。
ただし、将来を見据えるなら、スキルアップや正社員転職による手取りアップも検討する価値があるでしょう。
「今の手取りで、将来やっていけるのか正直不安」
「一人暮らしをしたいけれど、生活が成り立つか心配」
「手取りを増やしたいけれど、何から始めればいいかわからない」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのGeekly(ギークリー)なら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事