年収300万の手取りはいくら?月収・生活レベルと上げる方法


年収300万円の年間手取り額は約225万〜255万円、月々の手取りは約18万〜21万円が目安です。税金や社会保険料として、年間で約45万〜75万円が差し引かれます。
本記事では、正確な手取りの内訳をはじめ、世帯別のリアルな生活費シミュレーション、社会全体での立ち位置、さらには年収アップにつながる具体的な方法までわかりやすく解説します。
【この記事はこんな人におすすめ】
・年収300万円の毎月の手取り額や天引きの内訳を詳しく知りたい人
・一人暮らしや家族暮らしでのリアルな生活水準を確認したい人
・今の年収から着実にステップアップする方法を知りたい人

この記事のまとめ
- 年収300万円は正社員全体で見るとほぼ平均的な水準に位置する
- 手取りを大きく増やす近道は節税より年収そのものの底上げ
- 成長業界・成長職種への転職は未経験からでも選択肢になり得る
目次

4月時点
 8484
※2026年4月時点
年収300万円の手取り額はいくら?月収・ボーナス別に解説
年収300万円の場合、実際に受け取れる手取り額の目安は年間で約225万〜255万円です。
額面(総支給額)の約75〜85%が手取りとして口座に振り込まれます。残りの15〜25%にあたる約45万〜75万円は、税金や社会保険料として天引きされる仕組みです。
給与の支給形態によって毎月の手取り額は異なるため、ボーナスの有無による違いを確認していきます。
- ボーナスなし(月給のみ)の場合の手取り額
- ボーナスあり(賞与を含む)の場合の手取り額
ボーナスなし(月給のみ)の場合の手取り額
ボーナスが支給されず、年収300万円を12等分して毎月受け取る場合の条件をは以下の通りです。
- 毎月の額面給与:25万円
- 毎月の手取り額:約18.8万〜21.3万円
毎月決まった金額が支給されるため、生活費の管理や貯金計画を立てやすい点がメリットといえます。手取りが20万円前後あれば、計画的なやりくりで一人暮らしを維持できる水準です。
ボーナスあり(賞与を含む)の場合の手取り額
ボーナスが支給されるケースでは、毎月の手取り額が少し下がります。
例えば、年間で2カ月分(50万円)のボーナスが支給される場合の試算値を見てみます。
- 毎月の額面給与:約20.8万円
- 毎月の手取り額:約15.5万〜17.5万円
- ボーナス1回分の手取り額:約19万〜22万円(年2回支給の場合)
毎月の手取り額が少なくなる分、日々の固定費を抑える工夫が求められます。賞与支給時にまとまった金額が入るため、貯蓄に回すタイミングをあらかじめ決めておくと安心です。
\ 今のITスキルに合う適正年収は? /
年収300万円から引かれる税金・社会保険料の内訳
総支給額から差し引かれる項目は、大きく分けて「税金」と「社会保険料」の2つに分類されます。
手取り額が額面より少なくなる理由を把握するために、それぞれの内訳を確認していきます。
- 所得税・住民税
- 社会保険料
所得税・住民税
所得税は、個人の所得に対してかかる国税です。毎月の給与から概算で徴収され、年末調整で最終的な金額が清算されます。年収300万円の場合、年間で約4万〜6万円が目安です。
一方で住民税は、前年の所得に基づいて計算される地方税となります。標準税率は道府県民税4%+市町村民税6%の合計10%が目安で、年間で約11万〜13万円程度となり、6月から翌年5月にかけて毎月均等に天引きされる仕組みです。
扶養家族がいる場合は控除が適用されるため、税負担が軽くなる傾向があります。
社会保険料
社会保険料は手取りを大きく左右する要素であり、会社と本人が折半して負担します。年収300万円の場合、社会保険料の合計額は年間で約43万〜45万円に達するケースが一般的です。
健康保険
病気や怪我をした際に、医療費の自己負担額を3割に抑えるための公的保険となります。
加入する健康保険組合や地域によって料率は異なりますが、協会けんぽ・東京支部の料率(9.85%、労使折半)で試算すると、年間で約14万〜15万円が控除される計算です。40歳以上になると介護保険料(1.62%)が加算されるため、負担額が増加します。
厚生年金
将来的に老齢年金を受給するために支払う保険料です。
全国一律18.3%(労使折半)の料率で算出され、年収300万円のケースでは年間で約27万〜28万円を納めます。社会保険料の中でも特に大きな割合を占める項目といえるでしょう。
雇用保険
失業時の手当支給や、育児・介護休業時の生活支援を目的とした制度です。
一般事業における労働者負担分は給与の0.5%程度に設定されています。年収300万円の場合、年間の負担額は約1.5万円と比較的少額です。
(参考:全国健康保険協会『保険料額表(東京)』、日本年金機構『厚生年金保険料額表』、厚生労働省『雇用保険料率について』)
\ 今のITスキルに合う適正年収は? /
年収300万円の生活レベル・家計簿シミュレーション
手取り月額を約20万円と仮定し、実際の生活水準を検証していきます。都市部での一人暮らしを想定した一例のため、地方在住の場合は家賃などの前提が異なる点に注意が必要です。
ライフスタイルや世帯構成によって、家計のやりくり感は大きく変化します。
- 一人暮らし(単身)の場合
- 二人暮らし・共働きの場合
一人暮らし(単身)の場合
単身で暮らす場合、手取り約20万円があれば自立した生活を送ることが可能です。具体的な支出内訳のモデルケースは以下の通りです。
| 支出項目 | 目安金額 | 備考・ポイント |
| 家賃 | 60,000円 | 手取りの3割以内に抑えるのが理想的 |
| 食費 | 35,000円 | 自炊を中心に設定 |
| 水道光熱費 | 10,000円 | 電気・ガス・水道の合計 |
| 通信費 | 8,000円 | 格安SIMの利用で節約可能 |
| 趣味・交際費 | 30,000円 | 休日のお出かけや友人との外食 |
| 日用品・被服費 | 15,000円 | 消耗品や洋服の購入代 |
| 予備費 | 12,000円 | 突発的な出費に備える費用 |
| 貯金・投資 | 30,000円 | 無理なく継続できる金額を設定 |
| 合計 | 200,000円 |
家賃を6万円程度に設定できれば、毎月3万円ほどを貯蓄に回せます。都心部では家賃相場が高いため、郊外のエリアを選択することが支出を抑えるコツです。
二人暮らし・共働きの場合
単身者の収入のみで配偶者を養う場合、手取り20万円でのやりくりは非常に厳しくなります。そのため、パートナーも働いて世帯収入を増やすスタイルが一般的です。
たとえば、配偶者がパートや正社員として働き、世帯手取りが月30万円(年収300万円+150万円程度)になった場合の支出例は以下のとおりです。
- 家賃:85,000円(1LDK〜2DKの部屋を選択)
- 食費:55,000円(2人分の食費)
- 水道光熱費:18,000円
- 通信費:12,000円(スマホ2台分)
- 趣味・交際費:40,000円
- 日用品・雑費:20,000円
- 貯金・資産形成:70,000円
世帯全体で収入を確保できれば、住まいの選択肢が広がります。毎月5万〜7万円程度の貯蓄も現実的な目標となるでしょう。
ただし、出産や育児期間中は世帯収入が一時的に単独収入へ近づく可能性もあります。片方の収入だけでも最低限の生活費をまかなえるよう、あらかじめ支出の優先順位を整理しておくと安心です。
\ 最新のAI求人が見つかる! /
年収300万円の人の割合と年代別の位置づけ
自身の収入が社会全体の中でどの位置にあるのかを知ることで、今後のキャリアを客観的に捉えやすくなります。
国の統計データを元に、該当する割合や年代別の傾向を見ていきます。
- 正社員全体における年収300万円台の割合
- 年代別に見た年収300万円の立ち位置
正社員全体における年収300万円台の割合
国税庁が公表した「民間給与実態統計調査」によると、給与所得者全体の平均年収は460万円前後で推移しています。
同調査における給料階級別の分布デーは以下の通りです。
- 200万超〜300万円以下:13.2%
- 300万超〜400万円以下:16.3%
年収300万円台(300万〜400万円)の割合は全体の16.3%を占めており、階級別の中で最も高い構成比です。
年収200万円台も含めると全体の約3割にのぼるため、年収300万円前後で働く人は決して珍しくありません。
(参考:国税庁『民間給与実態統計調査』)
年代別に見た年収300万円の立ち位置
年収の水準は、年齢や勤続年数によって大きく変化します。年代別の平均年収データは以下の表のとおりです。
| 年代 | 平均年収 | 立ち位置・傾向 |
| 20〜24歳 | 267万円 | 年収300万円であれば平均以上の水準 |
| 25〜29歳 | 394万円 | 年収300万円台前半が標準的なボリュームゾーン |
| 30〜34歳 | 431万円 | 平均を下回り始め、周囲との差を感じやすい時期 |
| 35〜39歳 | 466万円 | 役職がついた同世代との差が広がりやすい |
20代前半までであれば、年収300万円は平均を超える満足度の高い金額といえます。
一方で、30代以降になると周囲の平均年収が上昇するため、相対的に低い水準に止まる傾向が強まるでしょう。将来的な収入の伸びしろを確認しておく姿勢が重要です。
\ 今のITスキルに合う適正年収は? /
年収300万円から年収アップを目指す4つの方法
「今の生活をより豊かにしたい」「将来に備えて貯蓄を増やしたい」と考えた際には、収入そのものを引き上げる行動を起こす必要があります。
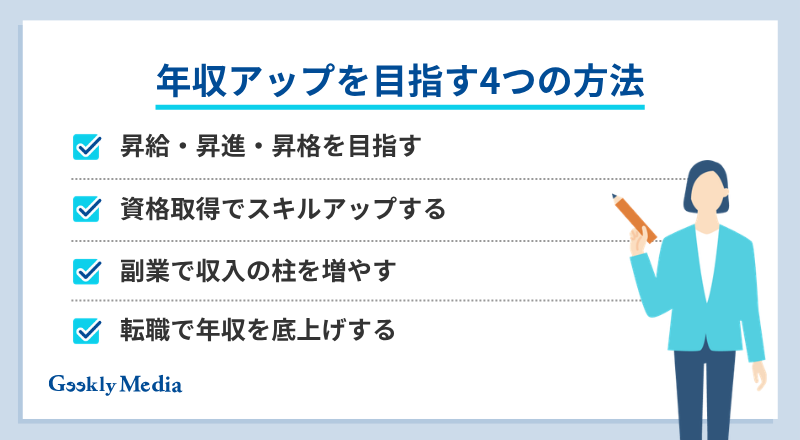
手取りを増やすために効果的な4つのアプローチについて解説します。
- 昇給・昇進・昇格を目指す
- 資格取得でスキルアップする
- 副業で収入の柱を増やす
- 転職で年収を底上げする
昇給・昇進・昇格を目指す
現在の職場で給与を上げる最も堅実な選択肢です。
会社の評価制度や賃金テーブルを確認し、昇給に必要な条件を整理することが第一歩になります。
- 成果の可視化:日々の業務成果を数値で提示できるように準備する
- 上位役職への挑戦:リーダー職や管理職へ昇格して役職手当を獲得する
ただし、会社の業績や給与体系によっては、努力に見合う昇給額が得られないケースも存在します。年間の昇給ペースが数千円程度にとどまる場合は、別の手段を検討したほうが良いかもしれません。
資格取得でスキルアップする
業務に関連する専門資格を取得すれば、手当支給による収入の増加が見込めます。社内規定を確認し、「資格手当」の対象となる資格をリサーチしてみるとよいでしょう。
- 評価に直結しやすい資格の例:ITパスポート、基本情報技術者、簿記2級、宅地建物取引士など
資格の取得は、現在の職場での評価向上だけでなく、転職活動におけるスキルの客観的な証明としても役立ちます。自身の専門性を高める投資として検討する価値があります。
学習にかかる時間や費用と、資格手当・キャリアへの影響を比較しながら、優先順位をつけて取り組む姿勢が大切です。
副業で収入の柱を増やす
会社の就業規則で副業が認められているのであれば、本業以外の時間を使って収入源を増やす方法も有効です。
- スキルを活かせる副業の例:ライティング、Webデザイン、プログラミングの受託など
- すきま時間を活用する副業の例:データ入力、アンケートモニターなど
月に数万円の副収入を得るだけでも、年収換算で着実なプラスとなります。
また、副業で身につけたスキルや実績が、将来的な転職活動でのアピール材料になることも少なくありません。
始める際は、本業の就業規則で副業が認められているか、確定申告が必要になる所得額かどうかを事前に確認しておくことが大切です。
転職で年収を底上げする
現在の会社での昇給ペースに限界を感じているなら、転職によって年収そのものを引き上げる方法も選択肢に入ります。
同じ職種であっても、業界や企業規模によって給与水準は大きく異なります。成長を続けている業界や、実力主義の評価制度を採用している企業へ移ることで、年収300万円台から一段階上のレンジを目指しやすいです。
また、未経験の分野へ挑戦する場合は、一時的に年収が下がる可能性もあるため、将来的なキャリアパスとあわせて総合的に判断する視点が欠かせません。
転職エージェントを活用すれば、自分の経験やスキルが他社でどの程度評価されるのか、市場価値を客観的な視点から把握できます。
まずは市場価値に見合う適正年収を診断してみませんか
\ 今の適正年収はいくら? /

かんたん
3分!
無料診断してみる

「仕事量が多いのに周りと比べて年収が低い」
「評価されにくくて給料が上がりにくい」
「転職したいけど今より年収が落ちないか不安」
など、IT・Web・ゲーム業界で勤めている方にとって「年収」に関する悩みは多いですよね。
年収のことで悩んだら、一度ご自身の年収の現在地と年収アップ予想額を調べてみませんか?
IT・Web・ゲーム業界特化の転職エージェントの分析を基にした年収診断によって現在地から目指せる年収を知ることで、この先どうするか納得のいく決断ができるでしょう。
\ 年収、もっと上がるかも? /
年収約120万円アップ!年収診断の利用から約2週間以内に転職成功した方の例
- ご年齢:30代
- ご経歴:プロジェクトマネージャー⇒アプリエンジニア
- 勤務地:西日本⇒東京へ転職
- 転職期間:2週間以内に転職成功
Aさんは、スピード転職に成功、かつ年収を約120万円アップすることに成功しています。
もともとアプリエンジニアとしてのご経験もお持ちで、年収診断を行った結果、同職種・同年代のボリュームゾーンより年収が下回っていることから年収を上げたいとお考えになり、転職で年収アップを成功させました。また、開発に携わりたいという希望も転職により叶えることができました。
【あわせて読みたい】転職で年収アップに成功した事例はこちら⇓

「IT人材年収診断」ご利用の流れ
「IT人材年収診断」は4つのステップで完結!
STEP1:以下のボタンから年収診断のページへ
STEP2:年収診断のページから氏名と連絡先を入力してスタート
STEP3:プロフィールと簡単な職務経歴を入力して診断
STEP4:ご自身の年収の現在地を把握
診断後は、年収が上がる求人や、ご希望に沿った求人のご紹介、IT職種を熟知したキャリアアドバイザーに転職の相談をすることもできます。是非一度、ご自身の年収の現在から年収アップ予想額をご確認ください。
\ 年収、もっと上がるかも? /
年収300万円に関するよくある質問
ここでは、生活や将来設計に関して、多くの方が抱きやすい疑問に回答します。
- 【家賃】手取りの3割以内が目安
- 【購入】計画次第でマイホーム・車ともに可能
- 【貯金】一人暮らしなら月2〜3万円が目安
【家賃】手取りの3割以内が目安
家賃の目安は、手取り月額の3割以内に抑えるのが望ましいとされています。
手取り額が月19万〜20万円程度であれば、5.7万〜6万円が適正な範囲です。
家賃は毎月発生する固定費であるため、一度高く設定すると家計を圧迫し続けます。固定費を低く抑える工夫が、生活の余裕を生むポイントです。
【購入】計画次第でマイホーム・車ともに可能
購入自体は可能ですが、慎重な予算計画が求められます。
- マイホーム:住宅ローンの借入限度額は「年収の5〜6倍」が安定的とされています。年収300万円の場合、借入額は1,500万〜1,800万円程度が目安です。中古マンションや郊外の物件が主な検討対象となるでしょう。
- 自動車:軽自動車や状態の良い中古車であれば購入・維持が可能です。ただし、駐車場代や車検代、保険料などの維持費で年間30万〜40万円程度の支出が発生する点には注意が必要です。
無理なローンを組むと日々の生活が困窮する恐れがあるため、頭金をしっかり用意する工夫が欠かせません。
【貯金】一人暮らしなら月2〜3万円が目安
一人暮らしの場合、毎月2万〜3万円(年間24万〜36万円)の貯蓄が平均的な目標値となります。
実家暮らしであれば家賃や光熱費がかからないため、毎月7万〜10万円程度の貯金も可能です。
目標達成のコツは、給料が支給された直後に定額を別口座へ移動させる「先取り貯金」の実践といえます。残った金額で生活する習慣を身につければ、計画的に資金を蓄えられるはずです。
\ レガシーな環境に悩んだら? /
年収300万円の手取りを踏まえ、着実な年収アップを目指そう
年収300万円の場合、税金や社会保険料が差し引かれるため、実際に使える手取り額は月18万〜21万円程度が目安です。
一人暮らしか世帯持ちかによって生活の余裕度は大きく変わり、手取りを底上げするには資格取得や副業だけでなく、成長業界への転職も有効な選択肢となります。
「今の年収のままで、将来結婚や子育てをしていけるのか不安です」
「毎月の生活費を切り詰めていて、貯金がなかなか増えません」
「今の会社で頑張っても、これ以上大きく年収が上がる見込みがありません」
などのキャリアのお悩みは是非、「IT・Web業界の知見が豊富なキャリアアドバイザー」にご相談ください!
IT特化の転職エージェントのGeekly(ギークリー)なら、専門職種ならではのお悩みも解決できる専任のキャリアアドバイザーがカウンセリングから入社後まで完全無料で全面サポートいたします!
転職しようか少しでも悩んでいる方は、お気軽に以下のボタンからご相談ください。
\ レガシーな環境に悩んだら? /
イチ押しの求人特集!
この記事の監修者
-

-
人材紹介歴16年のキャリアを持つ、ギークリーの創業メンバー。キャリアアドバイザーをはじめ、人材紹介事業に関わる業務を網羅的に経験。現在は主にキャリアアドバイザーの事業統括、育成に従事しております。

この記事の執筆者
-
-
主にIT・Web・ゲーム業界の転職事情に関する有益な情報を発信するメディアの編集部です。転職者であれば転職市場や選考での対策、企業の採用担当者様であればIT人材の流れ等、「IT業界に携わる転職・採用」の事情を提供していきます。


あわせて読みたい関連記事
同じカテゴリの新着記事